
Los créditos personales representan el 33% de los préstamos en plataformas de inversión online a finales de octubre, superando por primera vez los créditos hipotecarios
Las restricciones crediticias de los bancos impulsan la demanda en plataformas alternativas; se prevé crecimiento continuo con flexibilización regulatoria
# El empleado A requería fondos de emergencia y consultó a su entidad financiera tradicional para obtener un crédito adicional, pero no logró asegurar el monto necesario. Tras buscar alternativas, descubrió el financiamiento participativo en línea (también conocido como P2P) y recientemente obtuvo un crédito de una plataforma especializada para cubrir el faltante.
Mientras que los cinco principales bancos del país registran un aumento en el uso de sobregiros y créditos prendarios con depósitos y ahorros, las plataformas de financiamiento participativo fuera del sistema bancario tradicional también experimentan un crecimiento acelerado en los créditos personales sin garantía. Los analistas atribuyen este aumento a las restricciones de límites crediticios de las instituciones financieras existentes, la demanda de refinanciación de deudas de alto interés y la expansión de la oferta a través de la inversión vinculada a cajas de ahorros.
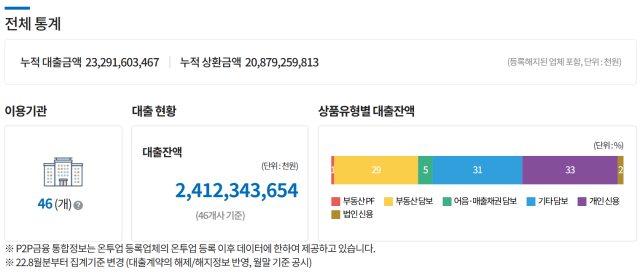
Según el Centro P2P, a finales de octubre el saldo de créditos personales entre los 46 operadores de financiamiento participativo del país alcanzó 786.700 millones de wones, registrando un aumento de 99.300 millones (14,4%) respecto al mes anterior. Comparado con hace un año (79.400 millones de wones), la cifra se multiplicó aproximadamente 9,9 veces. El saldo total de créditos se situó en 2.412.300 millones de wones.
La proporción de créditos personales dentro del total de préstamos ascendió del 6% en octubre del año anterior al 33% en octubre de este año, superando tanto los créditos hipotecarios (29%) como los créditos con otras garantías (31%). Esta es la primera vez desde junio de 2021, cuando comenzó la recopilación de estas estadísticas, que los créditos personales ocupan la mayor proporción.
Para los deudores que enfrentan dificultades para obtener límites de crédito en el sistema financiero tradicional, las plataformas de financiamiento participativo se han convertido en un canal alternativo de financiación. Los principales bancos han limitado desde la implementación del plan del 27 de junio del año pasado los límites de crédito personal a ingresos anuales del deudor, salvo excepciones específicas. Los créditos con tarjeta también están sujetos a regulaciones de ratio de servicio de la deuda total (DSR) a nivel del deudor, lo que restringe aún más los montos adicionales disponibles según la deuda existente e ingresos.
Más allá de obtener nuevos fondos, existe también una demanda significativa de refinanciación para reducir la carga de intereses de créditos existentes con tasas elevadas. Según datos de septiembre, la tasa de interés promedio de los créditos personales entre los seis principales operadores de financiamiento participativo con inversión vinculada a instituciones financieras es del 11,72% anual, mientras que la puntuación crediticia promedio de los deudores es de 686 puntos según el estándar de Corea Credit Bureau (KCB). La proporción de créditos otorgados a deudores en el decil inferior de puntuación crediticia representa el 45%.
La inversión vinculada a cajas de ahorros, iniciada en mayo del año anterior, ha ampliado la capacidad de oferta de créditos personales. El modelo funciona de la siguiente manera: los operadores de financiamiento participativo reclutan y evalúan a los solicitantes, mientras que las cajas de ahorros proporcionan los fondos. La convergencia entre la demanda de financiamiento de los deudores y la expansión de inversiones de las instituciones financieras ha impulsado el crecimiento de nuevos créditos personales.
De acuerdo con la Asociación de Financiamiento Participativo en Línea, el monto mensual de nuevos créditos personales entre los seis principales operadores que participan en inversión vinculada aumentó de 2.750 millones de wones en mayo del año anterior a 99.940 millones de wones en septiembre de este año. Hasta finales de septiembre de este año, el monto acumulado de créditos otorgados alcanzó 811.400 millones de wones, con 53.038 nuevos deudores registrados.
La Comisión de Servicios Financieros también tiene previsto ampliar el apoyo institucional. La comisión está impulsando iniciativas para otorgar incentivos relacionados con inversiones a operadores de financiamiento participativo con un desempeño destacado en créditos a deudores de mediano y bajo riesgo crediticio, sólida capacidad de evaluación crediticia y solidez operativa. Entre las medidas propuestas se incluye aumentar el límite de inversión con fondos propios de los operadores destacados para créditos personales e de pequeños negocios destinados a deudores de mediano y bajo riesgo, del 20% al 40% de los montos captados. La Comisión tiene previsto recibir y evaluar solicitudes de servicios financieros innovadores en el primer trimestre del próximo año.
Un ejecutivo senior del sector de financiamiento participativo señaló: "Los créditos hipotecarios tienen un valor de garantía más definido, lo que deja poco margen para aplicar nuevas tecnologías, pero los créditos personales ofrecen un amplio potencial para desarrollar y perfeccionar tecnologías de evaluación crediticia. Dado que el rol de las plataformas de financiamiento participativo es identificar deudores que el sector financiero tradicional no ha podido incluir, los créditos personales seguirán expandiéndose en el futuro".
* Este artículo ha sido traducido por IA.