
Los saldos de sobregiros alcanzan máximos en 4 años y 3 meses; en 12 días de noviembre superan el aumento acumulado de octubre
Préstamos con garantía de depósitos y ahorros alcanzan 7,14 billones de wones ante demanda de inversión y gastos de vida cotidiana
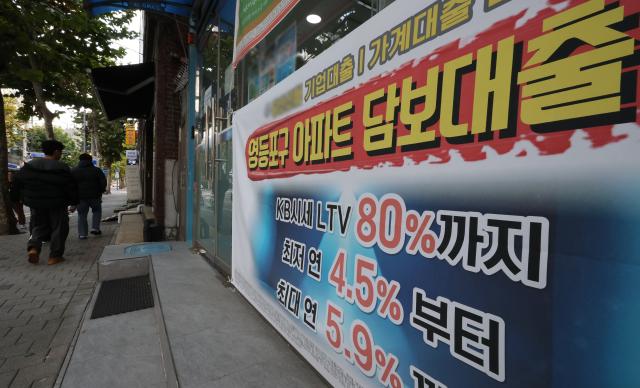
Un aviso informativo sobre préstamos aparece en una institución financiera en el distrito de Yeongdeungpo, Seúl. [Foto=Agencia Yonhapnews]
# Un inversor individual, el señor A, compró recientemente más acciones tras una caída en el mercado, financiadas con deuda. Su intención era reducir el precio promedio de compra para recuperar pérdidas cuando se produjera un repunte. Sin embargo, conforme las acciones continuaron cayendo, la necesidad de capital para compras adicionales aumentó. Al quedarse sin ahorros, el señor A terminó extrayendo más dinero de su sobregiro bancario.
# Una ama de casa, la señora B, había venido cubriendo gastos de vida cotidiana e intereses de deuda existente con el salario de su cónyuge. Recientemente, cuando un miembro de la familia requirió hospitalización, necesitó una suma considerable de dinero. Aunque carecía de fondos inmediatos, le pareció desperdicio interrumpir su depósito de ahorros, por lo que solicitó un préstamo con garantía de depósito. La señora B explicó: "Consideré realizar trabajos adicionales para obtener dinero, pero no tenía quién cuidara a mis hijos, así que decidí explorar opciones de préstamo".
# Los saldos de sobregiros han alcanzado sus máximos en 4 años y 3 meses, mientras que los préstamos con garantía de depósitos y ahorros superan los 7 billones de wones. Tanto inversores que buscan comprar acciones a precios bajos como hogares que necesitan efectivo para gastos de vida cotidiana y hospitalización están recurriendo a estos productos de endeudamiento.
# De acuerdo con fuentes del sector financiero del 15 de noviembre, el saldo de sobregiros de los cinco bancos principales (KB Kookmin, Shinhan, Hana, Woori y NH Nonghyup) alcanzó 44,2632 billones de wones al 12 del mes en curso, el mayor volumen desde finales de agosto de 2022, cuando registraron 44,7699 billones de wones. Esto representa un aumento de 668,2 mil millones de wones (1,5%) con respecto al cierre del mes anterior, superando en apenas 12 días el incremento acumulado de octubre, que fue de 611,5 mil millones de wones.
# Los sobregiros son productos de crédito de consumo que permiten extraer dinero según sea necesario dentro de un límite predeterminado. La tasa de utilización, que refleja el porcentaje del saldo real de disposición respecto al límite contractual, también se ha elevado. La tasa de utilización del banco A aumentó del 43,0% a finales del año anterior al 47,3% a finales de octubre y al 48,0% el 12 del mes actual. El banco B experimentó incrementos similares, pasando del 40,2% al 45,1% y 46,1% en los mismos períodos.
# El sector bancario atribuye en parte este aumento de sobregiros a la demanda de capital para compras a precio bajo, debido a las fluctuaciones recientes del mercado de valores entre caídas y repuntes. Inversores están aprovechando sus límites de crédito existentes para reducir el precio promedio de sus tenencias de acciones o para tener fondos disponibles en momentos de rebote.
# La demanda de préstamos con garantía de depósitos y ahorros también ha crecido. El saldo de préstamos con garantía de depósitos y ahorros de los cinco bancos principales, incluidos los préstamos con garantía de solicitud de vivienda, alcanzó 7,1430 billones de wones en la misma fecha. Esto sucede después de un incremento desde 6,2836 billones de wones a finales de marzo hasta 6,8508 billones de wones a finales de septiembre.
# Los préstamos con garantía de depósitos y ahorros son productos que permiten obtener fondos necesarios sin interrumpir la cuenta bancaria. Se utilizan para mantener la madurez de depósitos evitando pérdidas de intereses por rescisión anticipada, o para preservar el período de suscripción y el registro de pagos en una cuenta de solicitud de vivienda mientras se cubren déficits temporales de liquidez. Además, dado que estos créditos no están sujetos a limitaciones de monto según el índice de cobertura del servicio de deuda total (DSR), sirven como medio de financiamiento cuando otros límites de préstamo resultan insuficientes.
# Detrás de este creciente uso de préstamos hay tanto demanda de inversión como dificultades para los hogares de cubrir gastos inesperados únicamente con sus ingresos regulares. Un funcionario del sector financiero explicó: "Hay demanda de crédito rápido para cubrir gastos de vida cotidiana y déficits temporales de liquidez porque los ingresos solos no son suficientes".
# Sin embargo, los préstamos con garantía de depósitos conllevan riesgos. Si no se reembolsan, los depósitos y ahorros garantizados pueden ser compensados, resultando en la cancelación de la cuenta y la pérdida de intereses acumulados hasta la madurez. Si una cuenta de solicitud de vivienda utilizada como garantía es cancelada, también se pierden el período de suscripción y el historial de pagos. Un funcionario de un banco comercial advirtió: "Antes de utilizar un préstamo con garantía de depósito, debe comparar los intereses perdidos por rescisión anticipada con los intereses del préstamo que tendría que pagar durante el período necesario".
# Existe preocupación de que, aunque los préstamos cubran necesidades inmediatas, una dependencia prolongada de endeudamiento pueda afectar negativamente el consumo de los hogares. El profesor emérito Cho Dong-keun del Departamento de Economía de la Universidad Myongji señaló: "Si la dependencia de préstamos aumenta, la capacidad de consumo disminuye, lo que podría derivar en reducciones de ventas para trabajadores autónomos".
* Este artículo ha sido traducido por IA.