
Fuera de la lista oficial, empresas de distribución, alimentos y moda también cotizan por debajo de 0,5 veces el valor contable
Maeil Dairy a 0,38 veces, Hyundai Department Store a 0,37 veces: mejorar el valor empresarial sigue siendo un desafío pendiente
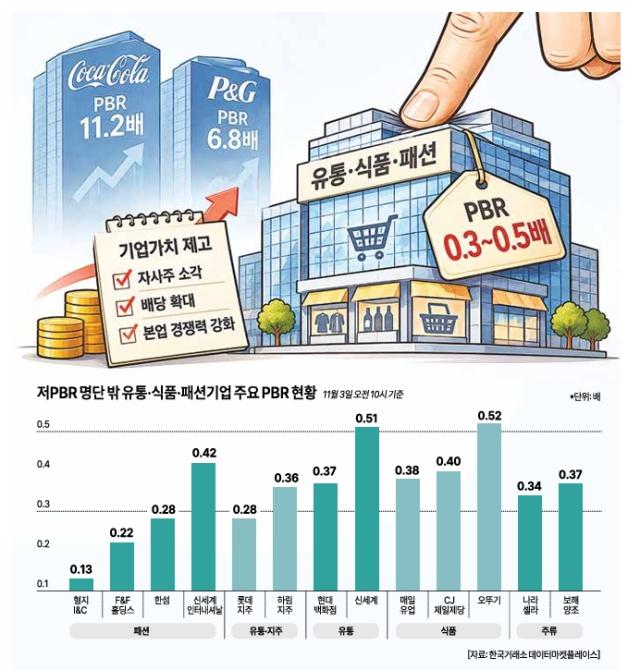
Muchas empresas de distribución, alimentos y moda que no figuran en la lista oficial de empresas con bajo PBR (relación precio-valor contable) de la Bolsa de Valores de Corea del Sur cotizan en el mercado por menos de la mitad de su valor contable. Aunque estas compañías han intensificado políticas de devolución de valor a los accionistas, como ampliación de dividendos y recompra de acciones propias, escapar de la subvaluación sigue siendo un desafío pendiente.
Según datos de la Bolsa de Valores de Corea del Sur consultados el 3 de noviembre a las 10:00 de la mañana, la empresa de moda Hyungji I&C registraba un PBR de 0,13 veces. F&F Holdings cotizaba a 0,22 veces, Hansem a 0,28 veces y Shinsegae International a 0,42 veces.
Las empresas de distribución enfrentan una situación similar. Lotte Group Holdings se cotizaba a 0,28 veces, Harim Holdings a 0,36 veces y Hyundai Department Store a 0,37 veces. Entre las empresas de alimentos, Maeil Dairy registraba 0,38 veces, CJ CheilJedang 0,40 veces y Sempio 0,47 veces. Las empresas de bebidas alcohólicas Nara Celara y Bohaeyangjo también mostraban 0,34 veces y 0,37 veces respectivamente.
Un PBR menor a 1 significa que la capitalización de mercado de una empresa es inferior a su valor contable neto. Shinsegae (0,51 veces), Ottogi (0,52 veces) y Hanwha Galleria (0,53 veces) también cotizan aproximadamente a la mitad de su valor contable.
Estas empresas no figuraban en la lista de 151 compañías con bajo PBR que la Bolsa de Valores de Corea del Sur presentó oficialmente el 1 de noviembre. La bolsa seleccionó no solo empresas con PBR actualmente bajo, sino aquellas que han permanecido en el rango inferior dentro de su sector durante los últimos tres años. Las empresas que han publicado planes de mejora del valor empresarial y cumplen ciertos requisitos también fueron excluidas de la lista oficial.
Las características del sector y la estructura de gobierno corporativo actúan de manera combinada en la baja valuación de empresas de distribución y alimentos. El sector de distribución posee grandes activos fijos como locales comerciales físicos y centros logísticos, pero enfrenta una estructura que dificulta aumentar la rentabilidad debido al debilitamiento del consumo interno y la competencia de precios. El descuento de sociedades tenedoras—donde el valor de las filiales no se refleja adecuadamente en el precio de la acción de la matriz—también se considera un factor de subvaluación.
La brecha es más pronunciada comparada con empresas multinacionales de bienes de consumo. Coca-Cola y Procter & Gamble de Estados Unidos cotizan a 11,2 veces y 6,8 veces respectivamente, mostrando una diferencia considerable con respecto a las principales empresas de distribución y alimentos de Corea del Sur.
"El punto clave es que incluso dentro del sector de bienes de consumo, la competitividad de marca y la rentabilidad del capital difieren", señaló Seo Ji-yong, profesor del Departamento de Administración de Empresas de la Universidad Sangmyung. "En una estructura con gran carga de inversión en activos fijos, es necesario reorganizar tiendas de bajo rendimiento y activos no esenciales para mejorar el ROE (rentabilidad sobre el capital), y vincular los fondos excedentes a la devolución de valor a los accionistas", agregó.
El sector de distribución busca escapar de la subvaluación: aumenta dividendos y recompra de acciones mientras refuerza la competitividad del negocio principal
Las empresas incluidas en la lista oficial de bajo PBR también aceleran sus esfuerzos por mejorar el valor empresarial. Emart, de acuerdo con su plan de mejora del valor empresarial anunciado en febrero del año pasado, aumentó el dividendo mínimo por acción de 2.000 wones a 2.500 wones. El mes pasado decidió cancelar la totalidad de 577.117 acciones propias por un monto aproximado de 75.800 millones de wones. También ha iniciado iniciativas de renovación de tiendas antiguas, apertura de nuevos establecimientos y fortalecimiento de la competitividad de sus productos de marca propia.
Nongshim Holdings mantiene una política de devolver más del 50% de las ganancias operativas, excluyendo resultados no operacionales, a los accionistas. También aumentó el dividendo por acción de 2.500 wones a 3.000 wones.
Lotte Shopping ha publicado un plan de mejora del valor empresarial desde 2024 e impulsa el fortalecimiento de la competitividad en negocios centrales como tiendas departamentales y supermercados, así como la expansión de operaciones en el extranjero. BGF, la sociedad tenedora de BGF Retail que opera la cadena de conveniencias CU, también está revisando internamente un plan de mejora del valor empresarial para resolver el problema del descuento de sociedades tenedoras. Su política es elevar el valor para los accionistas mediante el crecimiento del negocio principal y la ampliación de la política de dividendos.
Sin embargo, algunos expertos señalan que las políticas actuales de devolución de valor a los accionistas por sí solas no son suficientes para resolver la subvaluación. "Es necesario aumentar el margen de ganancia operacional mediante la reducción de costos con inteligencia artificial y análisis de datos, así como la expansión global impulsada por alimentos coreanos", afirmó Kim Dae-jong, profesor del Departamento de Administración de Empresas de la Universidad Sejong. "Solo cuando la innovación empresarial se combine con una devolución de valor a los accionistas más progresista será posible escapar de la situación de bajo PBR", enfatizó.
* Este artículo ha sido traducido por IA.