La tasa de los bonos del Tesoro a 10 años sube 80 puntos básicos en lo que va del año
Samsung Fire & Marine espera resultados por debajo de las expectativas del mercado por débil desempeño de inversiones
Se prevé una caída del 11% en las ganancias netas de Samsung Life respecto al año anterior y un descenso del 9% en Hana Life
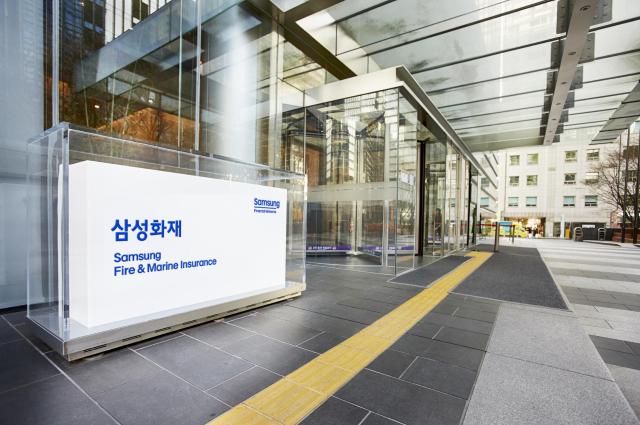
Se prevé que los resultados del tercer trimestre de las principales aseguradoras se desaceleran por el débil desempeño de las ganancias de inversión. En las últimas semanas, las tasas de interés de los bonos a largo plazo han alcanzado máximos en aproximadamente cuatro años, lo que también aumenta la presión sobre la valuación de los bonos en poder de las aseguradoras.
Según datos de FnGuide del 14 de octubre, el consenso de ganancia neta del tercer trimestre de Samsung Fire & Marine es de 538.500 millones de wones, un incremento del 11,53% respecto al mismo período del año anterior.
No obstante, ante los resultados que se darán a conocer el próximo mes, analistas del mercado de valores proyectan que la ganancia neta de Samsung Fire & Marine quedará por debajo de las expectativas del mercado. El análisis sostiene que la ganancia de inversión disminuirá entre 20% y 30% respecto al mismo período del año anterior, lo que ejercerá presión sobre los resultados generales.
Las aseguradoras, incluida Samsung Fire & Marine, invierten los fondos obtenidos por primas en bonos a largo plazo y otros instrumentos financieros. A medida que las tasas de interés del mercado han subido rápidamente, la tasa de los bonos del Tesoro a 10 años ha aumentado más de 80 puntos básicos (1 punto básico = 0,01% de punto porcentual) desde el inicio del año. El 15 del mes pasado alcanzó 4,600% anual, registrando el máximo en 3 años y 11 meses desde octubre de 2022.
El aumento de las tasas de interés presenta una oportunidad para obtener mayores ingresos por intereses en nuevas inversiones en bonos, pero reduce el valor de evaluación de los bonos existentes en cartera. Las aseguradoras con una alta participación de bonos a largo plazo enfrentan una mayor presión en la gestión de activos.
Desde la perspectiva de liquidez, la cancelación de contratos de seguros y la compensación de márgenes en derivados pueden generar presiones a corto plazo. Un funcionario del sector financiero señaló: "Cuando suben las tasas de interés, las tasas de depósitos y ahorros aumentan más rápidamente que las tasas de interés garantizadas ofrecidas en contratos de seguros, como pólizas de ahorro, lo que puede generar presiones temporales de liquidez por la cancelación de contratos de seguros".
A diferencia de la ganancia de inversión, se proyecta que la ganancia de seguros de Samsung Fire & Marine aumentará aproximadamente 9% respecto al mismo período del año anterior. Se espera que la mejora en la línea de seguros de automóviles y la caída en la tasa de siniestralidad de seguros de gastos médicos reales tengan un impacto positivo. Sin embargo, se prevé que los seguros generales registren una ganancia reducida por el aumento de la tasa de siniestralidad debido a siniestros de alto valor, y los seguros de largo plazo también mostrarán un desempeño débil por la expansión de gastos operacionales y la disminución de ganancias por amortización del margen de contrato de seguros (CSM).
Se espera que la ganancia neta del tercer trimestre de las aseguradoras de vida también disminuya respecto al mismo período del año anterior. La ganancia neta prevista de Samsung Life es de 676.800 millones de wones, un descenso del 11,06% respecto al mismo período del año anterior. La ganancia neta atribuible a los accionistas controladores de Hana Life es de 280.100 millones de wones, con una caída del 8,9%, mientras que la ganancia neta de Mirae Asset Life es de 47.500 millones de wones, con un descenso del 4,62%.
* Este artículo ha sido traducido por IA.