
Bonos a 10 años al 4,369% y a 30 años al 4,510%
La expansión de inversiones en IA acelera la competencia por fondos
Preocupación por contagio hacia el won: tensión en el sector financiero
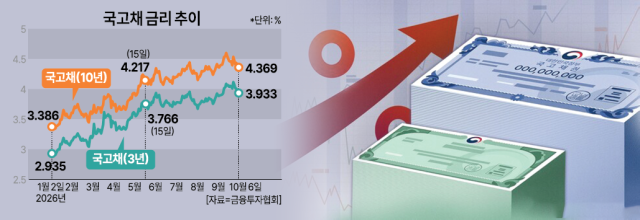
El aumento de las tasas de interés de largo plazo a nivel mundial se propaga al mercado de bonos doméstico, manteniendo las tasas de los bonos del tesoro en niveles elevados. El gobierno ha intervenido para estabilizar el mercado reduciendo el volumen de emisión de bonos del tesoro, pero existe creciente preocupación de que si persisten las presiones de aumento de tasas en los principales países, el impacto podría extenderse a las tasas de mercado domésticas, el tipo de cambio y el mercado de valores.
Según la Asociación de Inversión Financiera, el 6 de octubre, la tasa de los bonos del tesoro a 3 años cerró en 3,933% anual, una disminución de 0,4 puntos base respecto a la jornada anterior. Los bonos a 10 años subieron 0,4 puntos base a 4,369% anual, mientras que los de 30 años aumentaron 1,3 puntos base a 4,510% anual. El aumento de las tasas de interés de largo plazo global generó una debilidad en los valores de largo plazo domésticos.
El gobierno también ha tomado medidas para estabilizar las tasas de los bonos del tesoro, ajustando la oferta. Utilizando ingresos fiscales excedentarios, decidió reducir el volumen total de emisión de bonos del tesoro de este mes en 5 billones de won respecto al plan inicial. Aunque la confirmación de la voluntad de las autoridades de estabilizar el mercado alivió parcialmente las presiones de aumento de tasas en valores de mediano y corto plazo, la variable externa del aumento global de tasas de largo plazo sigue siendo una preocupación latente.
Análisis recientes señalan que el aumento reciente de tasas de interés de largo plazo global está impulsado principalmente por cambios estructurales en la oferta y la demanda, más que por perspectivas de endurecimiento monetario. Con presiones inflacionarias aumentadas por la suba de precios de la energía, la demanda de fondos por la expansión de inversiones en inteligencia artificial y el incremento del gasto fiscal de los principales países se están combinando para ampliar la carga de oferta de bonos.
En particular, en Estados Unidos existe preocupación de que el enorme déficit fiscal pueda anclar el aumento de las tasas de interés de largo plazo. Según el Departamento del Tesoro de Estados Unidos, al 1 de octubre, la deuda nacional total de Estados Unidos alcanzó 40,2424 billones de dólares (aproximadamente 54,025 cuatrillones de won). En agosto pasado, por primera vez en la historia, superó los 40 billones de dólares. Los costos de intereses acumulados del gobierno estadounidense para el ejercicio fiscal 2026 ascienden a aproximadamente 1,27 billones de dólares (alrededor de 1,705 billones de won), superando el gasto en defensa de 901 mil millones de dólares. Existe el riesgo de un círculo vicioso en el que altas tasas de interés incrementen las cargas de intereses y el déficit fiscal, conduciendo a emisiones adicionales de bonos y elevando nuevamente las tasas de interés de largo plazo.
La expansión de inversiones en inteligencia artificial es también una variable que presiona los mercados de bonos. Con la necesidad de fondos masivos para centros de datos e infraestructura de energía, se ha incrementado la emisión de bonos corporativos de las grandes empresas tecnológicas, ejerciendo presión adicional en el mercado de bonos. Como tanto gobiernos como sectores privados aumentan simultáneamente sus emisiones de bonos, se intensifica la competencia por bonos del tesoro y atracción de capitales de inversión.
Además, la reducción de la proporción de bonos extranjeros por parte de inversores de origen japonés, actores clave del mercado de bonos global, también está ejerciendo influencia. El volumen de ventas de bonos extranjeros de Japón en agosto alcanzó 1,1 billones de yenes, registrando el máximo en cinco meses. Sumitomo Mitsui DS Asset Management incluso vendió la totalidad de sus bonos del tesoro francés recientemente. Esto se interpreta como resultado del debilitamiento de incentivos para invertir en bonos extranjeros debido al aumento de tasas de bonos del tesoro japonés, combinado con la liquidación de operaciones de carry trade del yen.
El problema radica en que esta tendencia no se limita únicamente al aumento de tasas de interés domésticas. Como las tasas de los bonos del tesoro actúan como referencia para tasas privadas como bonos bancarios y corporativos, si las altas tasas se prolongan, los costos de financiamiento de empresas e instituciones financieras también aumentarán. Si se intensifica la aversión al riesgo y se amplía el diferencial de crédito, la carga sobre las empresas podría ser aún mayor. Los efectos del aumento de tasas también se transmiten a los hogares. Si el aumento de costos de financiamiento de los bancos se refleja en las tasas de préstamo, la carga de intereses de los deudores aumentará.
El tipo de cambio y el mercado de valores también están bajo la influencia del aumento de tasas de interés de largo plazo. Hasta el presente, las favorables condiciones de oferta y demanda han generado fortaleza del won, pero si el ajuste en el mercado de bonos del tesoro estadounidense se expande hacia una aversión al riesgo aguda, existe la posibilidad de que la tendencia se revierta con salidas de capitales extranjeros y debilitamiento del won. El aumento de tasas también eleva la tasa de descuento de acciones de crecimiento, ejerciendo presión sobre el mercado de valores doméstico.
Kang Hyun-ju, investigador sénior del Instituto de Investigación del Mercado de Capitales, señaló: "Como las tasas de los bonos del tesoro funcionan como tasas de referencia para bonos bancarios y corporativos, el aumento de tasas de interés de largo plazo conduce al incremento de costos de financiamiento del sector privado". Agregó: "Es necesario prestar atención a la posibilidad de que empresas marginales y trabajadores autónomos vulnerables enfrenten deterioro de su capacidad de pago y aumento de tasas de mora de crédito".
* Este artículo ha sido traducido por IA.