
El Banco de Corea del Sur evaluó el 22 de septiembre, en el documento de "Situación de Estabilidad Financiera" divulgado por su Comité de Política Monetaria y Financiera, que el sistema financiero nacional mantiene una postura generalmente estable, sustentada en una sólida capacidad de recuperación de las instituciones financieras y una posición externa de pagos favorable. No obstante, identificó como riesgos potenciales el aumento de precios inmobiliarios en la región metropolitana, la presión al incremento de créditos a hogares, la posible insolvencia en sectores vulnerables y la mayor volatilidad en los mercados financiero y de divisas.
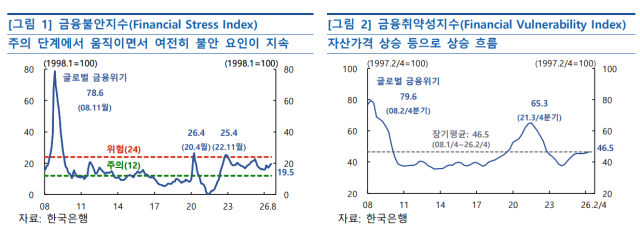
El Índice de Inestabilidad Financiera (FSI), que mide el grado de tensión en los mercados financieros a corto plazo, subió ligeramente de 19,3 en julio a 19,5 en agosto, manteniéndose dentro del rango de alerta de 12 a 24 puntos. El Índice de Vulnerabilidad Financiera (FVI), que refleja la acumulación de desequilibrios financieros a mediano y largo plazo, alcanzó 46,5 a finales del segundo trimestre, continuando una tendencia alcista influenciada por el aumento del crédito a hogares y la alza de precios de vivienda.
Jang Jeong-soo, vicegovernador del Banco de Corea del Sur, declaró: "El FVI registró 37 puntos en el primer trimestre de 2024, y ha mostrado un aumento continuado durante nueve trimestres consecutivos hasta el segundo trimestre de 2026, alcanzando el nivel promedio de largo plazo. Es necesario mantener una vigilancia atenta respecto a la tendencia actual de acumulación de vulnerabilidad financiera".
Aunque el volumen agregado de deuda de hogares muestra una desaceleración en su tasa de crecimiento, el Banco de Corea del Sur estima que existe una posibilidad real de nueva expansión centrada en créditos relacionados con vivienda. En el segundo trimestre, los créditos a hogares experimentaron un incremento en los créditos hipotecarios y otros créditos, ambas categorías con aumentos superiores al trimestre anterior, impulsados por la alza de precios inmobiliarios y valores accionarios.
En agosto, el crédito total a hogares en el sector financiero se incrementó en 2,6 billones de wones, cifra significativamente inferior a los 6,4 billones de wones del mes anterior. Sin embargo, los créditos hipotecarios aumentaron en 4,3 billones de wones, superior a los 3,6 billones de wones de julio. Dado que la reducción en otros créditos fue la que limitó el aumento global del crédito a hogares, es prematuro afirmar que la deuda de hogares ha ingresado en una fase de estabilización definitiva.
El Banco de Corea del Sur evaluó que la relación deuda de hogares respecto al producto interno bruto (PIB) está disminuyendo gracias al vigoroso crecimiento del PIB nominal. A finales del primer trimestre, esta relación alcanzó 85,3 por ciento, descendiendo 2,8 puntos porcentuales desde 88,1 por ciento registrado a finales del año anterior. No obstante, señaló que la reducción del apalancamiento del crédito privado obedece principalmente al crecimiento económico derivado de la expansión acelerada de exportaciones semiconductoras, por lo que es necesario mantener los esfuerzos de desapalancamiento en previsión de posibles cambios en las condiciones económicas internas y externas, tales como una contracción en inversiones relacionadas con inteligencia artificial.
En el mercado inmobiliario de la región metropolitana, algunas zonas mantienen dinámicas de alza de precios pronunciadas, y las expectativas sobre futuros incrementos de precios siguen ubicándose en niveles elevados. Recientemente se ha observado una diferenciación regional, con una concentración de demanda compradora en áreas donde predominan viviendas de precio medio y bajo, en comparación con segmentos de mayor precio. La presión al alza en precios de alquiler también se ha ampliado significativamente, particularmente en la región metropolitana.
El riesgo crediticio en el sector empresarial constituye igualmente un foco de atención prioritaria. Las tasas de morosidad empresarial continúan por encima del promedio de largo plazo, registrando un ligero incremento concentrado en instituciones no bancarias y créditos a pequeñas y medianas empresas. En particular, algunos sectores orientados al mercado interno, como bienes raíces y hospedería-alimentación, mantienen proporciones elevadas de empresas marginales, mientras que algunos subsectores manufactureros, incluyendo productos metálicos y petroquímica, muestran aumentos relativamente pronunciados en la proporción de empresas en situación de fragilidad.
La capacidad de recuperación de las instituciones financieras se mantiene en un nivel satisfactorio. Los índices de capital en bancos e instituciones financieras no bancarias superan considerablemente los límites regulatorios, y los índices de liquidez también se ubican por encima de los requerimientos regulatorios. No obstante, algunas instituciones financieras no bancarias, como bancos de ahorro, sociedades de valores y compañías de financiamiento especializadas, han experimentado una reducción en sus índices de liquidez debido al incremento en pasivos de liquidez.
El Banco de Corea del Sur enfatizó la necesidad de operar de manera mutuamente complementaria la política macroprudencial y la política monetaria para evitar la expansión de desequilibrios financieros, considerando que las expectativas del mercado inmobiliario metropolitano permanecen en niveles elevados y existe la posibilidad de incremento adicional en créditos a hogares. Señaló que determinará el momento oportuno y la velocidad de futuros aumentos en la tasa de interés de referencia mediante una supervisión rigurosa de las condiciones de estabilidad financiera, incluyendo precios de vivienda en la región metropolitana y deuda de hogares, además de vigilar la inflación y el crecimiento económico.
Respecto a la disminución en la relación deuda de hogares, Jang comentó: "Aunque ha contribuido la moderación en el crecimiento del crédito a hogares, el efecto denominador derivado del significativo incremento en el PIB nominal ha jugado un papel considerable. Tomando en cuenta las expectativas de alza en precios inmobiliarios y los aumentos recientes en precios de vivienda, nuestra posición sobre la necesidad de mantener una orientación prudente en la gestión de deuda de hogares no ha cambiado".
Regardante la carga que el alza de tasas de interés impone en sectores vulnerables, precisó: "Los hogares han reducido tanto la proporción de créditos a tasa variable como los créditos a deudores frágiles en comparación con períodos anteriores de alza de tasas. Sin embargo, las empresas mantienen una proporción elevada de créditos a tasa variable, y la participación de empresas marginales muestra una tendencia continua de incremento. Por consiguiente, la carga derivada de aumentos en tasas de interés puede manifestarse con mayor intensidad en empresas vulnerables que en el sector de hogares".
* Este artículo ha sido traducido por IA.