
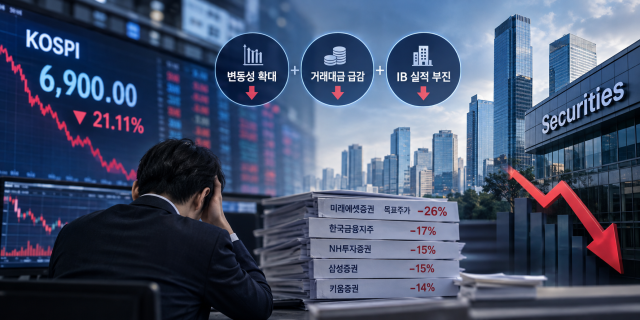
Las casas de bolsa enfrentan una triple adversidad: aumento de la volatilidad del mercado, contracción drástica del volumen de transacciones e insuficiente desempeño en actividades de banca corporativa (IB). Esta situación ha ensombrecido los resultados del tercer trimestre de las principales corredurías. Los analistas del sector están revisando significativamente a la baja sus estimaciones de ganancias y ajustando los precios objetivo, recomendando un enfoque conservador.
Según informó la industria de servicios financieros e inversión el 21 de septiembre, Shinhan Investment Securities emitió un reporte señalando que la persistencia de un entorno empresarial desfavorable sugiere una reducción inevitable del consenso de ganancias para el sector de valores. La correduría revisó a la baja los precios objetivo para las principales casas de bolsa bajo su cobertura.
Por empresa individual, Mirae Asset Securities registró la mayor reducción del precio objetivo con una caída del 26%, seguida por Korea Financial Investment Holdings (-17%), NH Investment & Securities (-15%), Samsung Securities (-15%) y Kiwoom Securities (-14%).
La principal causa de estas reducciones de precios objetivo es el deterioro de la liquidez del mercado. El KOSPI se mantiene actualmente alrededor de 6.900 puntos, representando una caída del 21,11% respecto al cierre del trimestre anterior. En particular, el volumen promedio diario de transacciones (incluyendo fondos cotizados) que alcanzó 138 billones de wones en junio se desplomó a 100 billones en julio, 67 billones en agosto y aproximadamente 56 billones en septiembre. En consecuencia, el volumen promedio diario acumulado del tercer trimestre fue de 77 billones de wones, representando una contracción del 34% respecto al trimestre anterior. Adicionalmente, los depósitos de clientes disminuyeron 18% hasta 100 billones de wones y los saldos de margen crediticio cayeron un 11% a 33 billones de wones. Esto refleja una aceleración en la migración de fondos del mercado de valores hacia depósitos bancarios.
La sequía de resultados en las actividades de banca corporativa y operaciones de inversión continúa prolongándose. Hasta agosto de este año, las colocaciones de bonos corporativos registran nueve meses consecutivos de reembolso neto, mientras que el número de empresas que realizaron oferta pública inicial (IPO) entre enero y septiembre fue de 43, con un monto total recaudado de 1,6 billones de wones, representando disminuciones del 35% y 53% respectivamente en comparación con el mismo período del año anterior. El deterioro en los resultados de inversión en bonos debido al aumento acelerado de tasas de interés y el riesgo de pérdidas por valuación de activos invertidos también afectan negativamente a las casas de bolsa.
Cada correduría enfrenta sus propios desafíos y variables de riesgo. Los analistas de Shinhan Investment Securities, Lim Hee-yeon e Lee Ji-yeon, señalaron que "Mirae Asset Securities enfrentará pérdidas por valuación relacionadas con SpaceX estimadas en aproximadamente 440 mil millones de wones", mientras que "Korea Financial Investment Holdings podría reflejar pérdidas en la valuación de activos filiales, pero se espera que asegure márgenes de liquidez de hasta 500 mil millones de wones mediante la selección de KDB Life como socio preferente de negociación y la emisión de bonos corporativos en octubre".
Añadieron que "Samsung Securities se beneficia de un tamaño relativamente pequeño de su cartera de bonos, lo que limita su sensibilidad al alza de tasas de interés, mientras que Kiwoom Securities puede compensar resultados mediante comisiones en operaciones de préstamos y swaps".
Los analistas Lim Hee-yeon e Lee Ji-yeon concluyeron que "en un entorno empresarial desfavorable donde se anticipa deterioro en el desempeño de todos los departamentos operativos, la revisión a la baja del consenso de ganancias de las casas de bolsa es inevitable. A pesar de los altos rendimientos por dividendos, un enfoque conservador hacia las acciones del sector de valores sigue siendo válido hasta que se disipe la incertidumbre sobre los resultados".
* Este artículo ha sido traducido por IA.