
Las hipotecas a tasa fija de 5 años adquiridas en período de tasas bajas están llegando a su vencimiento
El 68% de los nuevos deudores también elige tasa variable; la carga se agrava por los aumentos de tasas en Corea del Sur y Estados Unidos
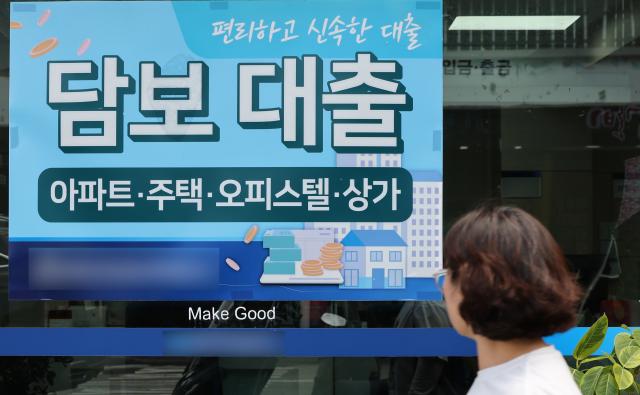
Anuncio de préstamo hipotecario en una institución financiera de Seúl. [Foto: Agencia de Noticias Yonhapinews]
Los deudores hipotecarios que obtuvieron préstamos con tasa mixta a 5 años durante el período de tasas bajas se enfrentan ahora a la reprogramación de tasas. Los deudores que pagaban tasas del 2 % al 3 % podrían ver aumentadas sus cuotas mensuales en decenas de miles de won con las tasas actuales cercanas al 5 %. En un contexto en el que cerca del 70 % de los nuevos deudores han optado por tasa variable, y con Corea del Sur y Estados Unidos incrementando sucesivamente sus tasas de referencia, la carga de intereses de los hogares se espera que aumente significativamente.
Según informaron fuentes del sector financiero el 18 de septiembre, los períodos de tasa fija de los deudores que obtuvieron hipotecas con tasa mixta a 5 años en 2021 están llegando a su término progresivamente este año. Los préstamos hipotecarios con tasa mixta aplican una tasa fija durante los primeros 5 años y luego reajustan la tasa periódicamente cada 6 meses o 1 año.
Supongamos que un deudor tomó prestados 300 millones de won en agosto de 2021 a una tasa anual del 2,98 % con un plazo de 30 años bajo el método de pago de capital e intereses equitativos. La cuota mensual inicial sería de aproximadamente 1,26 millones de won. Después de 5 años, el saldo pendiente sería de alrededor de 266,6 millones de won. Si la tasa reaplicada para los 25 años restantes se fija en 5,15 % anual, la cuota mensual aumentaría a aproximadamente 1,58 millones de won, un incremento de 320.000 won. La carga anual de capital e intereses aumentaría en aproximadamente 3,84 millones de won.
En el mismo escenario, un deudor que pidió prestados 500 millones de won vería su cuota mensual aumentar de aproximadamente 2,1 millones a 2,64 millones de won, un incremento de alrededor de 530.000 won. Anualmente, tendría que asumir una carga adicional de aproximadamente 6,4 millones de won. La tasa de reajuste real y las cuotas pueden variar según la tasa de referencia, márgenes de ganancia y condiciones de descuento de cada producto.
La exposición al aumento de tasas no se limita únicamente a los antiguos deudores con tasa mixta. Según el Banco de Corea del Sur, en julio, la proporción de tasa variable en las nuevas hipotecas emitidas alcanzó el 68,1 %. Casi 7 de cada 10 nuevas hipotecas fueron productos sujetos a las fluctuaciones de las tasas de mercado. Esto refleja la expectativa de que las tasas iniciales sean más bajas que las de tasa fija y la creencia de que las tasas bajarían en el futuro.
Sin embargo, la tendencia reciente de tasas se mueve en dirección opuesta a las expectativas de los deudores. Tras dos incrementos consecutivos de la tasa de referencia por parte del Banco de Corea del Sur, la Junta de la Reserva Federal de Estados Unidos aumentó el 16 de septiembre (hora local) su tasa de referencia a un rango de 3,75 % a 4,00 %, un incremento de 25 puntos básicos. Con la Fed manteniendo abierta la posibilidad de aumentos adicionales, existe el riesgo de que continúe la presión al alza en las tasas de mercado domésticas.
El COFIX (índice de tasas de hipotecas nuevas), utilizado como tasa de referencia para préstamos hipotecarios con tasa variable, se mantuvo en 3,18 % anual en agosto, igual al mes anterior. La tendencia al alza que comenzó en marzo se detuvo momentáneamente, pero existe la posibilidad de que los aumentos recientes en las tasas de financiamiento bancario (depósitos, préstamos a plazo y bonos bancarios) se reflejen con retraso.
Los productos con tasa variable que se reacomodan cada 6 meses podrían ser afectados a partir de la segunda mitad de año por los deudores que obtuvieron crédito en la primera mitad. Las tasas de hipotecas de los cuatro bancos comerciales principales (KB Kookmin, Shinhan, Hana y Woori) reportadas el día anterior muestran tasas de 4,95 % a 6,91 % anual para productos de tasa fija y mixta, y de 4,29 % a 6,00 % para tasa variable.
Con la creciente posibilidad de aumento de tasas, se espera que más deudores intenten cambiar de productos con tasa variable a tasa fija. Supongamos que un deudor con un saldo de 300 millones de won y un plazo restante de 25 años cambia de un producto con tasa variable de 5,15 % anual a uno con tasa fija de 4,75 % anual. La cuota mensual de capital e intereses disminuiría de aproximadamente 1,78 millones a 1,71 millones de won, una reducción de alrededor de 70.000 won.
Bajo el supuesto simplificado de que ambas tasas se mantienen constantes durante el plazo restante, el interés total se reduciría en aproximadamente 20,92 millones de won. Sin embargo, si la tasa variable descendiera posteriormente, el ahorro real sería menor. La tasa de refinanciamiento también varía según la solvencia del deudor, el valor de la garantía y las condiciones de descuento.
También es importante verificar las comisiones por pago anticipado. Aplicando simplemente una tasa de comisión de 0,65 % a un saldo de 300 millones de won, el costo inicial sería de 1,95 millones de won. Para compensar esto con la reducción de la cuota mensual, tomaría alrededor de 28 meses. Sin embargo, la comisión real varía según el tiempo transcurrido desde la emisión del préstamo y los métodos de cálculo de cada banco. Típicamente, muchos productos eximen de comisiones después de 3 años de la emisión, por lo que algunos deudores con hipotecas de tasa mixta de 2021 podrían cambiar sin comisiones adicionales.
Los expertos aconsejan considerar conjuntamente el período de retención del préstamo, el ciclo de reajuste de tasas y las comisiones por pago anticipado, en lugar de decidir el tipo de préstamo basándose únicamente en las perspectivas de tasas.
Cho Dong-geun, profesor emérito de Economía de la Universidad Myongji, señaló: "En una situación en la que Estados Unidos está elevando las tasas, no es fácil para Corea del Sur ir contracorriente, por lo que existe una posibilidad real de aumentos de tasas adicionales. En un entorno de tasas en alza, puede ser ventajoso elegir una hipoteca con tasa fija en lugar de tasa variable para reducir la volatilidad del servicio de la deuda", comentó.
* Este artículo ha sido traducido por IA.