
Impuesto elegido 'opción racional' para garantizar eficiencia administrativa y estabilidad legal
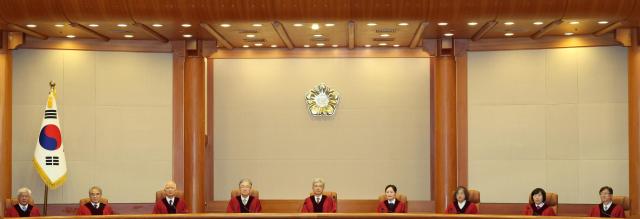
La Corte Constitucional de Corea del Sur falló que la imposición de una tasa fija basada en el volumen del líquido de cigarrillos electrónicos, independientemente del contenido de nicotina, se ajusta a la Constitución.
La Corte Constitucional resolvió el 17 de septiembre, con unanimidad de magistrados, declarar constitucional el recurso de amparo presentado por importadores y vendedores de líquidos para cigarrillos electrónicos, como Ha Ka Korea, contra las disposiciones de la anterior Ley del Impuesto Selectivo al Consumo que establecían las tasas tributarias.
Antes, las empresas importaban líquidos para cigarrillos electrónicos fabricados con nicotina pura de China y otros países, argumentando que, como la nicotina se extrae del tallo y no de la hoja del tabaco, dichos productos no eran tabaco conforme a la Ley de Industria Tabacalera. Se negaron a pagar impuestos basándose en la versión anterior de la ley tabacalera, que definía tabaco solo los productos elaborados con "hojas de tabaco".
Sin embargo, las autoridades tributarias consideraron que los bienes importados contenían "líquido de nicotina extraído de hojas de tabaco" y los gravaron con impuesto selectivo al consumo o impuesto especial sobre consumo de tabaco.
Las empresas impugnaron la medida argumentando que aplicar impuestos solo sobre el volumen del líquido sin considerar la concentración o contenido de nicotina era irracional. Además, denunciaron como vulneración de derechos de propiedad la imposición uniforme de tributos incluso en casos donde los costos fiscales no pudieron trasladarse al consumidor. Solicitaron una sentencia de inconstitucionalidad ante los tribunales, pero tras desestimar la solicitud de remisión a la Corte Constitucional, presentaron amparo.
La Corte Constitucional respaldó el método tributario vigente y dio la razón a las autoridades fiscales. El tribunal señaló que "el volumen del líquido de nicotina puede verificarse objetivamente y es fácil de medir", calificando esto como "una opción racional para garantizar la eficiencia administrativa y la estabilidad legal de la tributación".
Añadió que "se ajusta al principio tributario de aplicar criterios de gravamen correspondientes a la forma final de distribución y venta de cada tipo de producto de tabaco", y aseveró que "contribuye a desincentivar el consumo nocivo mediante el aumento del precio del tabaco y a promover la salud pública".
La Corte enfatizó además que "si se consideraran circunstancias subjetivas, como la repercusión del impuesto al consumidor, como base de gravamen, se comprometería la uniformidad y la previsibilidad de la tributación", subrayando que "corresponde al importador y distribuidor verificar si la mercancía importada constituye objeto de imposición y declararla correctamente".
* Este artículo ha sido traducido por IA.