
94 casos de mejora regulatoria vinculados a quejas y conflictos
Sistema integral de protección de productos financieros en todo su ciclo de vida
Limitaciones en capacidad de resolución de conflictos frente a prácticas comerciales orientadas a resultados corto plazo
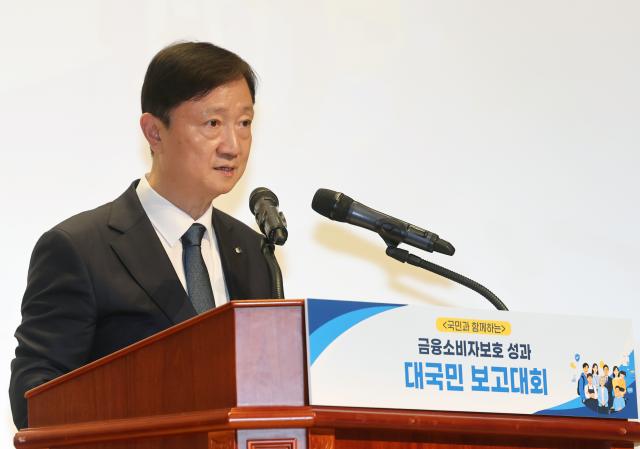
La Comisión celebró el día 17 en su sede central de Yeouido, Seúl, una "Conferencia Pública de Resultados sobre Protección del Consumidor Financiero" en la que presentó sus avances logrados y la dirección futura de sus iniciativas.
La Comisión informó que desde julio del año pasado hasta agosto de este año identificó 94 casos en los que problemas detectados en procesos de quejas y conflictos fueron vinculados con mejoras regulatorias. Como ejemplo destacado, durante la crisis de Tmon y Wemep reconoció el derecho de retracto de los usuarios de pago a plazos, estableciendo criterios de resolución de conflictos para 11.696 casos similares por un monto de 13.220 millones de wones.
Evaluó que existen aspectos que requieren mejora en las prácticas de venta de productos financieros. En operaciones de fondos cotizados en bolsa (ETF) en el sector bancario, el 94,6% consistió en operaciones a corto plazo dentro de seis meses, pero el 91,7% utilizaba estructura de comisión anticipada, desfavorable para operaciones a corto plazo. Esto indica que la estructura de incentivos de venta de las instituciones financieras no se alinea con los patrones de operación del consumidor.
La capacidad de resolución de conflictos resultó insuficiente comparada con la velocidad de aumento de quejas y conflictos. El número de conflictos resueltos aumentó de 11.578 casos en el tercer trimestre del año pasado a 13.469 casos en el segundo trimestre de este año, un incremento del 16,3%. En el mismo período, las quejas y conflictos registrados aumentaron de 34.628 a 40.668 casos, un aumento del 17,4%, lo que significa que la velocidad de aumento en recepción superó levemente la velocidad de aumento en resolución.
Lee Se-hun, vicepresidente ejecutivo de la Comisión, señaló en un breve informativo previo: "Aún hay un largo camino por recorrer", y evaluó que "si consideramos un maratón de 42 kilómetros, en este momento hemos cubierto aproximadamente 5 kilómetros".
Desde el lado del consumidor surgieron observaciones sobre los límites de cambiar las prácticas comerciales de instituciones financieras únicamente mediante recomendaciones y directrices de mejores prácticas. Mi-ran Moon, presidenta de la Coalición de Ciudadanos Consumidores, expresó: "Las medidas actuales se formulan en forma de directrices de mejores prácticas, careciendo de poder vinculante y de sanciones adecuadas en caso de incumplimiento", y agregó: "Más allá del cumplimiento formal de procedimientos, es necesario crear y vender productos que generen beneficios reales para los consumidores".
La Comisión tiene previsto consolidar el sistema supervisivo preventivo en los procesos de diseño y venta de productos financieros, además de fortalecer su capacidad de resolución de quejas y conflictos. También ampliará su plataforma de respuesta a delitos en finanzas de consumo.
Lee Chan-jin, presidente de la Comisión, señaló: "La protección del consumidor no es una rama secundaria de las finanzas, sino la base de confianza que permite que existan las finanzas", y agregó: "Dado que el verdadero resultado es el cambio que experimenta el consumidor en la práctica financiera, este informe no es un punto final sino un punto de partida".
* Este artículo ha sido traducido por IA.