
Se detallan los criterios de aplicación para reflejar la gravedad de las infracciones
Aplicación de nuevos criterios aún sin confirmar; se observan posibles impactos en sanciones posteriores
Según fuentes del sector financiero del 17 de septiembre, la Comisión Financiera celebró una reunión el día anterior del "Grupo de Trabajo para la Mejora de los Criterios de Cálculo de Multas de la Ley de Información de Crédito" y acordó establecer criterios de cálculo diferenciados que reflejen las características específicas de los incumplimientos de esta ley.
Actualmente, el sistema de multas establece un límite legal máximo del 3% de las ventas totales, y aplica tasas de aplicación del 50%, 75% y 100% según la gravedad del incumplimiento. Ha surgido la crítica de que incluso las infracciones más leves están sujetas a una tasa de aplicación del 50%, lo que reduce la proporcionalidad de las sanciones. La Comisión Financiera tiene previsto detallar las tasas de aplicación e incorporar factores como la naturaleza de la información, el número de clientes afectados y la magnitud del daño.
Un funcionario de la Comisión Financiera declaró: "Es prematuro anunciar el momento exacto de la revisión, pero dado que existe consenso, procederemos con la enmienda lo más rápidamente posible para evitar confusiones".
La industria aseguradora ha argumentado consistentemente que el enfoque actual, basado en las ventas totales, no refleja suficientemente las características del sector. Las ventas de las compañías de seguros incluyen primas de seguros recibidas, que constituyen fondos para pagos futuros de siniestros, lo que significa que el tamaño operativo de la empresa puede tener un impacto mayor en la multa que el grado real del incumplimiento.
Dongyang Life es un caso emblemático. La Comisión Reguladora Financiera detectó que Dongyang Life proporcionó información de crédito personal sin consentimiento del cliente a una agencia de seguros vinculada (GA) de su filial. En la etapa del procedimiento de sanción, calculó una multa de aproximadamente 140.000 millones de wones. Sin embargo, la Comisión Financiera confirmó recientemente la multa en aproximadamente 7.000 millones de wones, reflejando que la provisión de información se realizó durante un proceso de delegación de funciones hacia la GA filial y considerando el grado del incumplimiento.
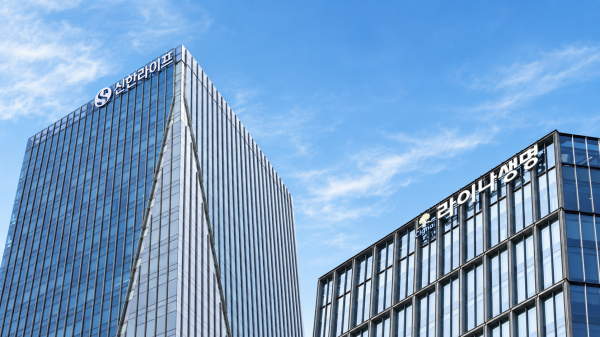
La atención se ha centrado ahora en Shinhan Life y Lina Life, cuyos procedimientos de sanción se encuentran en curso por casos similares. Si se aplica simplemente el máximo legal del 3% a las ventas totales, Shinhan Life enfrentaría aproximadamente 209.600 millones de wones y Lina Life aproximadamente 96.200 millones de wones. Sin embargo, estas cifras representan los montos máximos sin considerar factores atenuantes ni agravantes.
Dado que el destinatario, propósito, número de clientes e información afectada, así como la existencia de daño varían de una compañía a otra, es difícil esperar una reducción al mismo nivel que la de Dongyang Life. Tampoco se ha determinado si los nuevos criterios se aplicarán a los procedimientos de sanción en curso. Un funcionario de la Comisión Reguladora Financiera señaló: "Como se trata de un asunto en procedimiento de sanción, actualmente no podemos saber cómo se reflejarán los cambios institucionales futuros".
* Este artículo ha sido traducido por IA.