
Dos meses después del lanzamiento del producto
[Fotografía=Pinda]
La empresa fintech Pinda anunció el 15 de septiembre que el monto acumulado ejecutado de su producto de préstamo para estabilidad vital de tasa media, lanzado a finales de junio, superó los 1.600 millones de pesos.
El préstamo para estabilidad vital es un producto dirigido a usuarios de crédito medio-bajo que se encuentran en el quintil inferior del 50% de puntuación crediticia y que utilizan los fondos con propósitos de necesidades de vida urgentes. El monto máximo de préstamo disponible es de 10 millones de pesos.
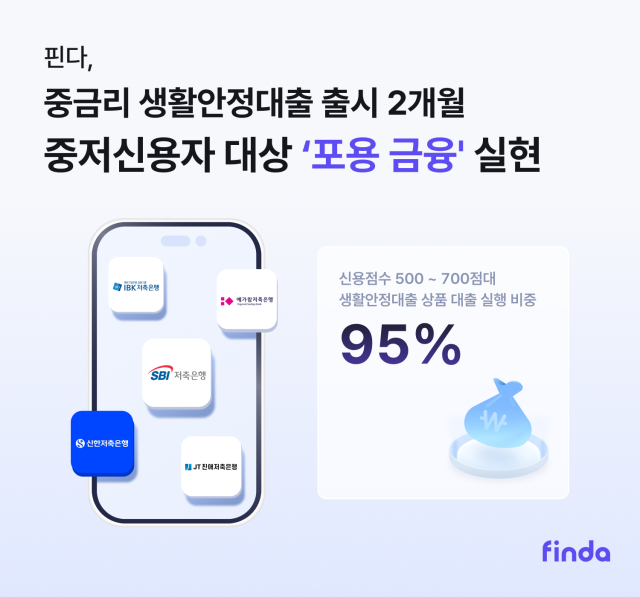
Pinda explicó que aproximadamente el 95% del monto total ejecutado fue otorgado a consumidores financieros con puntuaciones crediticias entre 500 y 700 puntos.
El monto promedio ejecutado por operación fue de aproximadamente 8,6 millones de pesos, considerando el límite máximo de 10 millones de pesos. Entre los usuarios que llegaron a la etapa de solicitud de préstamo, la tasa de éxito en la ejecución real del crédito alcanzó el 50%.
El volumen de utilización mostró una tendencia creciente. El número promedio diario de solicitudes de préstamo en agosto aumentó un 11% respecto al mes anterior, y en septiembre volvió a crecer un 31%. El monto ejecutado de préstamos en este mes también registró un incremento del 21% respecto a agosto.
El número promedio diario de aprobaciones de límite aumentó un 68% y 66% en agosto y septiembre respectivamente respecto al mes previo. Comparado con la fase inicial de lanzamiento, el crecimiento fue de aproximadamente 190%.
Lee Hye-min, directora ejecutiva de Pinda, expresó: "El préstamo para estabilidad vital está mejorando el acceso financiero y aliviando la carga de fondos de usuarios de crédito medio-bajo que se encuentran fuera del sistema financiero convencional. Continuaremos fortaleciendo nuestra cartera de productos a través de la colaboración con instituciones financieras asociadas como bancos de ahorros, y seguiremos expandiendo la inclusión financiera para el sector de ingresos medios-bajos".
* Este artículo ha sido traducido por IA.