
Venta de dólares por temor a intervención en 160 yenes; se rompe la barrera de 158 yenes con fuerte ajuste de posiciones cortas
Aceleración esperada de aumentos de tasas del Banco de Japón y previsión de congelamiento en Estados Unidos; se anticipa reducción de la brecha de tasas entre ambos países
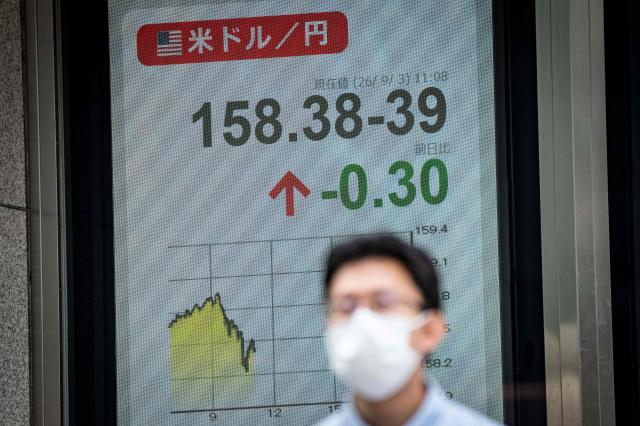
El tipo de cambio yen-dólar experimentó una caída de más de 5 yenes en dos días, descendiendo desde los primeros tramos de 160 yenes por dólar hasta los años 155. Las perspectivas de aceleración de aumentos de tasas del Banco de Japón (BOJ) y la posibilidad de que la Reserva Federal estadounidense (Fed) congele sus tasas este mes han intensificado las expectativas de que la brecha de tasas entre Japón y Estados Unidos se reduzca. Sumado a esto, los especuladores que registraron pérdidas por la intervención conjunta de Estados Unidos y Japón a finales de julio se apresuraron a liquidar sus posiciones de venta de yen, amplificando la tendencia bajista del tipo de cambio. Aunque esta vez no se confirmó una intervención real, la vigilancia sobre posibles intervenciones impulsó compras de yen, y un "ajuste de posiciones cortas" se generó cuando las caídas del tipo de cambio yen-dólar provocaron liquidaciones adicionales de posiciones de venta de yen. En los mercados se expande la observación de que ha comenzado la liquidación del carry trade del yen.
Según el Nikkei el 4 de septiembre, el tipo de cambio yen-dólar cayó hasta 155,30 yenes por dólar en el mercado de divisas de Nueva York el 3 (hora local), alcanzando su nivel más bajo en aproximadamente un mes. En el mercado de Tokio del 4 de septiembre, también cayó a 155,28 yenes en las primeras horas de la mañana, pero rebotó a 156,10-156,12 yenes al mediodía cuando surgieron demandas reales de importadores y otras empresas para vender yen y comprar dólares. En comparación con las 17:00 del día anterior, el nivel era aún 0,93 yenes más bajo.
El Nikkei identificó como punto de partida de esta caída abrupta del tipo de cambio la venta preventiva de dólares por parte de los inversores, conscientes de la posible intervención en el mercado de divisas por parte de las autoridades japonesas. Un operador de divisas de una institución financiera japonesa reveló que el 2 de septiembre por la mañana en el mercado de Nueva York circuló la observación de que las autoridades japonesas habían efectuado un "control de tasas", consultando a instituciones financieras sobre los niveles del tipo de cambio. Con la propagación de esta observación, el tipo de cambio yen-dólar cayó aproximadamente 1 yen en poco tiempo, entrando en el rango de 158 yenes. Posteriormente, el tipo de cambio se mantuvo en terreno relativamente estable durante algún tiempo.
Michael Ashley Schulman, socio de Seriti Partners, explicó: "Muchos operadores de divisas registraron pérdidas en la intervención conjunta de Estados Unidos y Japón de finales de julio. Por esa experiencia, esta vez cuando el tipo de cambio alcanzó 160 yenes por dólar, apostaron a la posibilidad de que las autoridades ya hubieran intervenido y vendieron dólares". La venta preventiva de dólares desencadenó más ventas, y con la fortaleza del yen que se aceleró durante la madrugada en horario de Nueva York, las compras de yen se multiplicaron de forma autorreforzante.
La segunda línea divisoria fue el nivel de 158 yenes. El 3 de septiembre en el mercado de Tokio, cuando el tipo de cambio yen-dólar cayó por debajo de 158,44 yenes, donde se encuentra la media móvil de 200 días (MA), la velocidad de caída se aceleró aún más. La media móvil de 200 días es un indicador clave que los inversores utilizan para evaluar las tendencias del mercado a mediano y largo plazo. Un funcionario de un gran banco europeo consideró que los inversores apalancados que habían construido posiciones de venta de yen anticipando una debilidad del yen iniciaron un "ajuste de posiciones cortas" masivo para reducir pérdidas cuando se rompió el nivel de los 200 días.
El carry trade del yen es una operación en la que se toma prestado yen, cuya tasa de interés es baja, para invertir en monedas de mayor rendimiento o activos con tasas más altas, obteniendo ganancias por la diferencia de tasas. Cuando el valor del yen sube, las pérdidas por tipo de cambio erosionan los ingresos por intereses, por lo que los inversores recompran yen para liquidar sus posiciones. Generalmente, como los inversores utilizan apalancamiento para aumentar el tamaño de sus inversiones, cuando el tipo de cambio fluctúa significativamente, liquidan posiciones antes de que las pérdidas se agranden. Según la Comisión de Comercio de Futuros de Productos Básicos de Estados Unidos (CFTC), al 25 de agosto, la posición de venta neta de yen de los fondos apalancados superaba en más del doble el promedio desde 2020. Disminuyó temporalmente después de la intervención conjunta de finales de julio, pero se expandió nuevamente durante las dos semanas anteriores. Un operador de un banco japonés en Nueva York comentó: "Considerando los niveles de tipo de cambio en los que se construyeron las posiciones, algunos inversores probablemente estaban llevando pérdidas no realizadas".
Los cambios en las perspectivas de política fiscal también fortalecieron la tendencia bajista del tipo de cambio yen-dólar. El consejero de la Junta de Política Monetaria del Banco de Japón, Hajime Takata, enfatizó el 2 de septiembre en una conferencia de prensa que "el panorama ha cambiado" en lo que va del año, señalando la necesidad de ser flexible en el calendario y la magnitud de los aumentos de tasas, sin limitarse al intervalo de aumentos semestrales ni a incrementos de 0,25 puntos porcentuales. También mencionó que dos aumentos consecutivos serían teóricamente posibles. En los mercados se discute incluso la posibilidad de que el Banco de Japón incremente las tasas cada tres meses. Bloomberg reportó que el 3 de septiembre es probable que el Banco de Japón aumente su tasa de política de interés a 1,25% en un punto porcentual de 0,25 en su reunión de decisión de política financiera del 17 al 18 de septiembre.
Mientras tanto, el periódico Yomiuri informó que Christopher Waller, miembro de la Junta de Gobernadores de la Reserva Federal estadounidense (Fed), señaló el 3 de septiembre en una conferencia que "los indicadores recientes apenas comienzan a mostrar signos de moderación de la inflación", implicando que si esta tendencia continúa, no hay necesidad de apresurarse con aumentos de tasas. El gobernador Waller también manifestó su disposición a respaldar un congelamiento de tasas en el Comité de Mercado Abierto de la Reserva Federal (FOMC) que se llevará a cabo el 15 al 16 de septiembre si la moderación de la inflación persiste. La probabilidad de un aumento de tasas en septiembre reflejada en el mercado de futuros de tasas de Estados Unidos bajó de aproximadamente 63% el día anterior a aproximadamente 50% la mañana del 4 de septiembre (hora de Corea del Sur). Las perspectivas de que el Banco de Japón acelere sus aumentos mientras que la Fed retrase los suyos se tradujeron en compras de yen por parte de inversores que esperaban una reducción en la brecha de tasas entre ambos países.
La observación de que Japón podría modificar el curso de su política financiera y fiscal bajo presión de Estados Unidos también estimuló las compras de yen. El Departamento del Tesoro estadounidense reveló el 1 de septiembre (hora local) que el secretario del Tesoro, Scott Bessent, se reunió con el gobernador del Banco de Japón, Kazuo Ueda, el 30 de agosto y expresó "un fuerte apoyo a que Japón tome medidas firmes en materia de política de mercado y financiera para abordar la depreciación excesiva del yen". Posteriormente, el gobernador Ueda y otros funcionarios del Banco de Japón realizaron declaraciones que sugerían aumentos en las tasas de interés. El New York Times reportó que el secretario Bessent expresó descontento durante dos horas cuando se reunió con la ministra de Finanzas de Japón, Satsuki Katayama, en Tokio en mayo, respecto a la línea de política fiscal expansiva de la primera ministra Sanae Takaichi y la actitud del Banco de Japón de mantener tasas bajas.
No está claro si esta caída abrupta del tipo de cambio yen-dólar se transformará en una tendencia sostenida de fortalecimiento del yen. Hugo Montreuil, director de inversiones del área de multiactivos de Schroders, señaló que la reciente intervención solo retrasó temporalmente la tendencia hacia un yen débil, por lo que la atracción del carry trade del yen sigue siendo relevante, y mantiene su posición de venta de yen. Sin embargo, añadió: "Si el Banco de Japón o el gobierno envían un mensaje de que buscan fortalecer el yen, podría convertirse en una tendencia sostenida de apreciación del yen". Kit Juckes, estratega jefe de divisas de Société Générale, señaló que "la estrategia de carry trade del yen, que ha funcionado al vender yen mientras sube su valor para obtener ingresos por intereses, ahora se está volviendo arriesgada" y presentó la posibilidad de que sea un punto de inflexión donde el valor del yen se aprecie hasta 140 yenes por dólar durante varios años.
La próxima línea divisoria será el indicador de empleo no agrícola de Estados Unidos para agosto, que se publicará la noche del 4 de septiembre. Si el indicador de empleo resulta débil, las perspectivas de un aumento de tasas estadounidenses en septiembre se debilitarán aún más, lo que podría fortalecer el yen. Por el contrario, si resulta más fuerte de lo esperado, las expectativas de aumento de tasas en Estados Unidos podrían revivir, frenando la tendencia de caída del tipo de cambio. El Nikkei citó a un operador de divisas de una institución financiera japonesa indicando que la cuestión clave es si el nivel psicológico de resistencia de 155 yenes por dólar, que no se ha roto incluso con dos intervenciones este año, podría ceder esta vez.
* Este artículo ha sido traducido por IA.