
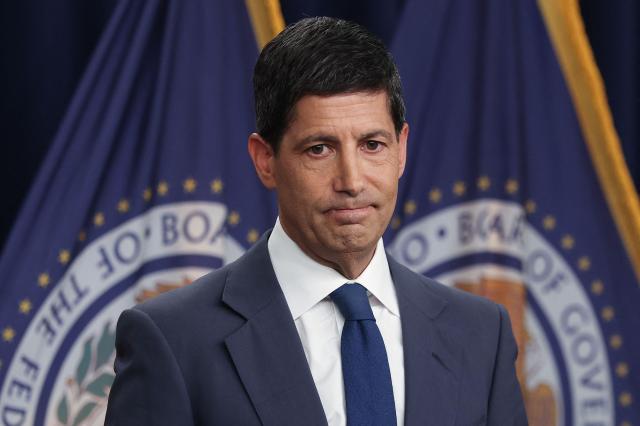
El Kospi se mantendrá con volatilidad mientras asimila la posibilidad de un aumento de la tasa de referencia en septiembre por parte de Estados Unidos. A raíz de los comentarios agresivos del presidente de la Reserva Federal de EE.UU., Kevin Warsh, las tasas de los bonos del Tesoro estadounidense subieron y las acciones de semiconductores se desplomaron, lo que genera presiones a la baja en el mercado bursátil local, particularmente sobre Samsung Electronics y SK Hynix.
El mercado accionario de Nueva York cerró a la baja el fin de semana pasado. El 28 de agosto (hora local), el promedio industrial Dow Jones cayó 0,02% hasta 53.559,99 puntos. El índice S&P 500 retrocedió 0,25% y el Nasdaq disminuyó 0,52%. El índice de semiconductores de Filadelfia se desplomó 3,47%.
Durante la reunión de Jackson Hole, el presidente Warsh diagnosticó que hay un avance insuficiente en la desaceleración de la inflación e indicó que podría adoptarse una respuesta si la tasa de inflación no baja al objetivo del 2% de la Reserva Federal.
Con esto, las expectativas del mercado sobre un aumento de tasas en septiembre también se incrementaron. Según la Bolsa Mercantil de Chicago (CME), la probabilidad de que la tasa de referencia se incremente en 0,25 puntos porcentuales en la Junta de Mercado Abierto Federal (FOMC) de septiembre es del 57,5%, un salto de 22,1 puntos porcentuales desde el 35,4% del día anterior.
Ante la presión del alza de tasas, se materializaron tomas de ganancias principalmente en acciones de inteligencia artificial y semiconductores. Nvidia se desplomó 4,57%, mientras que Marvell Technology (-10,28%), AMD (-2,33%) e Intel (-2,85%) también mostraron debilidad. La noticia de un aumento acelerado de los ingresos de China Changxin Memory (CXMT) en el primer semestre también acentuó las preocupaciones sobre una intensificación de la competencia en la industria de memoria.
Las acciones de semiconductores locales también muestran debilidad antes de la apertura. Según Nextrade del 31 de agosto, a las 8:04 de la mañana, Samsung Electronics se cotiza a 252.000 won, 1,95% por debajo del cierre anterior, mientras que SK Hynix cae 2,24% a 1.616.000 won.
El 28 de agosto, el Kospi cerró con una caída del 1,79% en 6.788,88 puntos. El fondo cotizado de índices MSCI Corea retrocedió 1,07% y los futuros nocturnos del Kospi cayeron 0,3%, por lo que se espera que el mercado accionario local continúe con volatilidad mientras asimila las preocupaciones sobre alzas de tasas y la debilidad de las acciones de semiconductores.
Sin embargo, algunos analistas del sector de valores señalan que las posibilidades de una caída adicional del Kospi son limitadas considerando las valoraciones bajas actuales.
Lee Kyung-min, analista de Daeshin Securities, señaló que "la reunión de Jackson Hole puede interpretarse de manera agresiva, pero tiene un desenlace abierto", y agregó que "es importante que el empleo de agosto y el índice de precios al consumidor (IPC) que se publiquen en septiembre cumplan con los criterios para un aumento de tasas". Daeshin Securities proyecta un mantenimiento de la tasa de referencia en la FOMC de septiembre, basándose en la posibilidad de una desaceleración de la inflación en agosto.
El analista señaló que "el ratio precio-ganancia (PER) prospectivo actual del Kospi es de 5,63 veces, el nivel histórico más bajo", y agregó que "aunque se refleje nuevamente un aumento de tasas en septiembre, el potencial de caída adicional será limitado". Además, indicó que "si se mitiga la desconfianza, el PER prospectivo podría revaluarse a niveles de 7 a 8 veces", concluyendo que "se espera que en septiembre la presión bajista esté contenida por las valoraciones y la presión alcista sea abierta por los eventos".
* Este artículo ha sido traducido por IA.