
GA solicita ampliación de competencias en mantenimiento y gestión de contratos
Sector asegurador cuestiona beneficios para consumidores
Comisión Financiera propone análisis a mediano plazo tras consolidación del sistema de comisiones
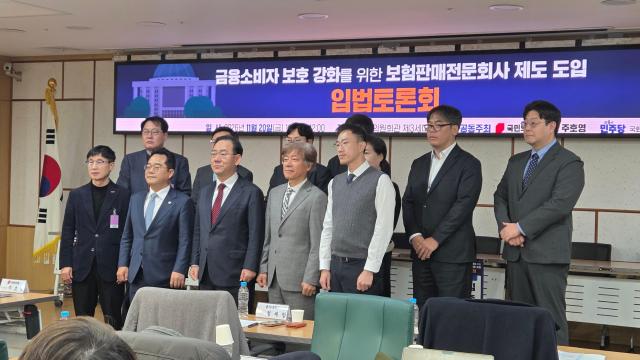
Participantes en la mesa redonda a favor de la introducción de empresas especializadas en venta de seguros, organizada conjuntamente por los legisladores Min Byung-duk (Partido Democrático) y Joo Ho-young (Partido del Poder Popular) celebrada el 20 de noviembre en la mañana en la Asamblea Nacional de Yeouido, Seúl, posan para una fotografía de grupo. [Foto: Kim Ji-yun]
El sector de intermediarios de seguros constituidos en sociedad (GA, por sus siglas en coreano) y la industria aseguradora mantienen posiciones encontradas respecto a la introducción de empresas especializadas en venta de seguros. Los intermediarios argumentan que, puesto que ya desempeñan ciertas funciones que corresponden a las aseguradoras, deben recibir un estatus legal correspondiente y mayores responsabilidades. Por su parte, las compañías de seguros de vida y de daños sostienen que no ha quedado suficientemente demostrada la necesidad de crear una nueva categoría empresarial ni los beneficios para los consumidores.
En la mesa redonda a favor de la introducción de empresas especializadas en venta de seguros, organizada el 20 de noviembre por los legisladores Min Byung-duk (Partido Democrático) y Joo Ho-young (Partido del Poder Popular) en la Asamblea Nacional, ambos sectores reconocieron la necesidad de fortalecer las responsabilidades legales de los intermediarios, pero surgieron desacuerdos sobre la creación de una nueva categoría empresarial y la ampliación del ámbito de actividades.
La introducción de empresas especializadas en venta de seguros es un sistema que otorgaría un estatus legal independiente a los intermediarios GA, ampliando su ámbito de competencias y autoridades. Actualmente, estos intermediarios operan conforme a los estándares de comisiones de venta y políticas de incentivos (bonificaciones por ventas) establecidos por las aseguradoras. Con la implementación del sistema, los intermediarios tendrían garantizado legalmente el derecho de negociar comisiones de colocación y algunos gastos operativos con las aseguradoras, lo que reforzaría su poder de negociación. El ámbito de actividades se ampliaría más allá del mero colocamiento de pólizas, incluyendo el mantenimiento y gestión de contratos, así como la gestión de pagos de seguros de bajo monto.
Actualmente, en la Asamblea Nacional se encuentran en trámite dos proyectos de reforma de la Ley de Seguros, presentados respectivamente por Min y Joo. Ambas iniciativas permiten que sociedades que reúnan determinados requisitos se registren como empresas especializadas en venta de seguros. No obstante, el proyecto de Min añade a los intermediarios funciones de apoyo y gestión en la presentación de reclamaciones de seguros, e incluye explícitamente la responsabilidad por indemnización directa de las empresas especializadas, mientras que el proyecto de Joo se enfoca en establecer obligaciones relativas al mantenimiento de un capital mínimo y la contratación de seguros de responsabilidad civil.
El sector GA ha enfatizado que debe asignarse responsabilidad acorde con las funciones que efectivamente desempeña. Nam Hun-chang, director ejecutivo de la Asociación de Intermediarios de Seguros GA, señaló: «La mejora de la actual estructura de venta, donde no está claro quién es responsable, y la asignación de responsabilidad legal clara y capacidad de indemnización a las organizaciones de venta, constituyen el punto de partida de la protección del consumidor».
Respecto al derecho de negociación sobre gastos operativos, los intermediarios argumentaron que, si se limita el alcance a gastos de mantenimiento de contratos en lugar de comisiones iniciales, no conllevaría incrementos en las primas de seguros. Explicaron que se trata de reasignar parte de los gastos de mantenimiento que las aseguradoras ya utilizan hacia los intermediarios que ejecutan labores de seguimiento posterior, sin afectar el monto total de gastos operativos ni las primas de seguros.
Sin embargo, la industria aseguradora tradicional expresó preocupación por los posibles efectos adversos de la ampliación de competencias. Choi Jong-soo, director ejecutivo de la Asociación de Compañías de Seguros de Daños, señaló que los resultados de la negociación sobre gastos operativos podrían derivar en diferencias de primas según el canal de distribución, y que en el proceso de gestión de pagos de seguros de bajo monto podría presentarse ambigüedad en la asignación de responsabilidades. Park Soon-keun, director ejecutivo de la Asociación de Compañías de Seguros de Vida, argumentó también que debe priorizarse el fortalecimiento de los controles internos y de la responsabilidad en ventas dentro del marco regulatorio vigente.
La Comisión Financiera también mostró una postura cautelosa. Lim Hyung-jun, director de la División de Seguros de la Comisión Financiera Supervisora, expresó preocupación de que el otorgamiento de derechos de negociación sobre comisiones de colocación y algunos gastos operativos a los intermediarios podría trasladarse a mayores costos para los consumidores. Lim presentó una simulación indicando que un aumento de 500 puntos base en las tasas de comisión podría elevar la prima mensual de seguros aproximadamente 4,8 por ciento, y concluyó: «Puesto que hemos estado impulsando mejoras en el sistema de comisiones de colocación, debe realizarse un análisis a mediano y largo plazo después de confirmar la consolidación del nuevo sistema».
En la mesa redonda a favor de la introducción de empresas especializadas en venta de seguros, organizada el 20 de noviembre por los legisladores Min Byung-duk (Partido Democrático) y Joo Ho-young (Partido del Poder Popular) en la Asamblea Nacional, ambos sectores reconocieron la necesidad de fortalecer las responsabilidades legales de los intermediarios, pero surgieron desacuerdos sobre la creación de una nueva categoría empresarial y la ampliación del ámbito de actividades.
La introducción de empresas especializadas en venta de seguros es un sistema que otorgaría un estatus legal independiente a los intermediarios GA, ampliando su ámbito de competencias y autoridades. Actualmente, estos intermediarios operan conforme a los estándares de comisiones de venta y políticas de incentivos (bonificaciones por ventas) establecidos por las aseguradoras. Con la implementación del sistema, los intermediarios tendrían garantizado legalmente el derecho de negociar comisiones de colocación y algunos gastos operativos con las aseguradoras, lo que reforzaría su poder de negociación. El ámbito de actividades se ampliaría más allá del mero colocamiento de pólizas, incluyendo el mantenimiento y gestión de contratos, así como la gestión de pagos de seguros de bajo monto.
Actualmente, en la Asamblea Nacional se encuentran en trámite dos proyectos de reforma de la Ley de Seguros, presentados respectivamente por Min y Joo. Ambas iniciativas permiten que sociedades que reúnan determinados requisitos se registren como empresas especializadas en venta de seguros. No obstante, el proyecto de Min añade a los intermediarios funciones de apoyo y gestión en la presentación de reclamaciones de seguros, e incluye explícitamente la responsabilidad por indemnización directa de las empresas especializadas, mientras que el proyecto de Joo se enfoca en establecer obligaciones relativas al mantenimiento de un capital mínimo y la contratación de seguros de responsabilidad civil.
El sector GA ha enfatizado que debe asignarse responsabilidad acorde con las funciones que efectivamente desempeña. Nam Hun-chang, director ejecutivo de la Asociación de Intermediarios de Seguros GA, señaló: «La mejora de la actual estructura de venta, donde no está claro quién es responsable, y la asignación de responsabilidad legal clara y capacidad de indemnización a las organizaciones de venta, constituyen el punto de partida de la protección del consumidor».
Respecto al derecho de negociación sobre gastos operativos, los intermediarios argumentaron que, si se limita el alcance a gastos de mantenimiento de contratos en lugar de comisiones iniciales, no conllevaría incrementos en las primas de seguros. Explicaron que se trata de reasignar parte de los gastos de mantenimiento que las aseguradoras ya utilizan hacia los intermediarios que ejecutan labores de seguimiento posterior, sin afectar el monto total de gastos operativos ni las primas de seguros.
Sin embargo, la industria aseguradora tradicional expresó preocupación por los posibles efectos adversos de la ampliación de competencias. Choi Jong-soo, director ejecutivo de la Asociación de Compañías de Seguros de Daños, señaló que los resultados de la negociación sobre gastos operativos podrían derivar en diferencias de primas según el canal de distribución, y que en el proceso de gestión de pagos de seguros de bajo monto podría presentarse ambigüedad en la asignación de responsabilidades. Park Soon-keun, director ejecutivo de la Asociación de Compañías de Seguros de Vida, argumentó también que debe priorizarse el fortalecimiento de los controles internos y de la responsabilidad en ventas dentro del marco regulatorio vigente.
La Comisión Financiera también mostró una postura cautelosa. Lim Hyung-jun, director de la División de Seguros de la Comisión Financiera Supervisora, expresó preocupación de que el otorgamiento de derechos de negociación sobre comisiones de colocación y algunos gastos operativos a los intermediarios podría trasladarse a mayores costos para los consumidores. Lim presentó una simulación indicando que un aumento de 500 puntos base en las tasas de comisión podría elevar la prima mensual de seguros aproximadamente 4,8 por ciento, y concluyó: «Puesto que hemos estado impulsando mejoras en el sistema de comisiones de colocación, debe realizarse un análisis a mediano y largo plazo después de confirmar la consolidación del nuevo sistema».
* Este artículo ha sido traducido por IA.