
Doce empresas se cotizan en Kosdaq durante noviembre sin incluir SPAC, con ingresos escalonados al mercado
A diferencia de China, que suspendió nuevas cotizaciones para defender su bolsa, Corea del Sur experimenta una absorción de garantías de suscripción que contrae la demanda existente
Los incentivos de banca de inversión, la presión de recuperación de fondos de capital de riesgo y la escasez de liquidez en startups revelan limitaciones estructurales
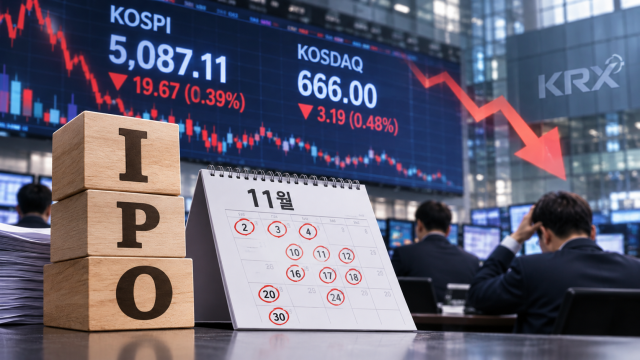
La concentración de ofertas públicas iniciales (OPI) a fin de año está generando una creciente presión en la oferta y demanda del mercado de valores local. Mientras China ha suspendido nuevas cotizaciones para defender su bolsa, Corea del Sur experimenta un fenómeno opuesto: más de diez empresas se cotizaron consecutivamente en noviembre, provocando que las garantías de suscripción absorban la liquidez disponible en el mercado existente.
Según informó la industria de banca de inversión el 19 de noviembre, el mercado Kosdaq ha recibido o está por recibir la cotización de doce empresas este mes, excluyendo a las sociedades de propósito especial (SPAC). Comenzando con Youngkwang el 2 de noviembre (precio de oferta de 17.000 wones), seguida por Rablup (3 de noviembre, 19.000 wones) e Esti (4 de noviembre, 12.400 wones). Posteriormente, en intervalos de uno o dos días, se cotizaron Dongwon Parts (10 de noviembre, 26.500 wones), Baropharm (11 de noviembre, 16.400 wones), Nexai (12 de noviembre, 8.000 wones), Youngkwang YCM (16 de noviembre, 11.000 wones), Optonics (17 de noviembre, 12.000 wones) y AL Robotics (18 de noviembre, 17.600 wones). Con la llegada prevista de Hana Aerodynamics el 20 de noviembre (5.700 wones), MBDI el 24 (7.000 wones) y Ucast el 30 (precio por determinar), el resultado será de tres a cuatro empresas cotizando cada semana.
El problema radica en que las cotizaciones se han concentrado en un período en el que el mercado enfrenta presiones externas. Ante los efectos de las elecciones legislativas estadounidenses, la persistencia de tasas de interés elevadas y la preocupación por una recesión económica europea, tanto los mercados de Corea del Sur como de China han registrado caídas simultáneas. En este contexto, billones de wones en garantías de suscripción están inmovilizados en ofertas públicas, reduciendo la capacidad de compra en el mercado existente e iniciando un ciclo negativo que también afecta la demanda de futuras emisiones.
Un ejecutivo de la industria de OPI señaló: «Mientras que en el pasado las operaciones de gran envergadura absorbían liquidez de manera temporal, actualmente los tratos de mediano y pequeño tamaño se lanzan con intervalos de pocos días, provocando que los fondos de instituciones se agoten en tiempo real. Incluso empresas de calidad no están obteniendo el valor justo debido al cuello de botella de la oferta y demanda a fin de año».
La respuesta de China contrasta significativamente. Las autoridades chinas han implementado una estrategia de soporte del mercado que incluye reducciones de tasas de interés bancarias para adquisiciones de acciones propias, expansión de operaciones de canje de divisas y restricciones en ventas de accionistas mayoritarios, culminando con la suspensión provisional de nuevas OPI. El objetivo es evitar que las cotizaciones emergentes provoquen salidas de capital, protegiéndose así el mercado existente.
Aunque en Corea del Sur hay llamados para modular el ritmo de cotizaciones, la dinámica estructural del sector ha perpetuado la concentración de las mismas hacia fin de año. Entre las causas principales se destaca el sistema de bonificación por desempeño en los departamentos de banca de inversión de los valores brokers. Puesto que la evaluación del desempeño de los ejecutivos se basa en las cotizaciones realizadas dentro del año calendario, existe un incentivo para completar las operaciones antes del cierre del año, incluso si ello implica fijar precios de oferta reducidos. Dada la alta rotación de personal en la industria, prolongar un trato más allá del año fiscal compromete el reconocimiento de la contribución previa.
A esto se suma la cuestión del reembolso de inversiones de capital de riesgo y la financiación de startups. A diferencia de mercados internacionales, Corea del Sur carece de un mercado secundario activo para acciones no cotizadas, concentrando así los mecanismos de recuperación de fondos de capital de riesgo con vencimiento próximo prácticamente en las OPI. Simultáneamente, los startups enfrentan dificultades en la captación de inversión privada debido a las tasas de interés elevadas, quedando dependientes de fondos obtenidos mediante ofertas públicas.
En este contexto, el mercado de nuevas emisiones muestra una polarización acusada. Mientras que AL Robotics y Hana Aerodynamics recaudaron respectivamente 4,4 billones y 5,8 billones de wones en garantías de suscripción, MBDI, que se cotizó posteriormente, solo logró una tasa de competencia de 172 a 1 y garantías por 300.000 millones de wones. Pese a que el 76,34% de los pedidos de predicción de demanda institucional de MBDI no alcanzó el rango indicativo inferior (9.600 a 11.700 wones) y no hubo compromisos de retención obligatoria, la empresa fijó el precio de oferta en 7.000 wones, un 27% por debajo del piso del rango.
Nexai, una empresa biofarmacéutica que aspiraba a una valoración empresarial superior a 500.000 millones de wones, también redujo su precio de oferta a 8.000 wones, por debajo del piso del rango indicativo, debido al débil desempeño en la predicción de demanda. J&T y C&M retiraron completamente sus planes de cotización.
Un especialista en mercados de capital señaló: «La estructura de tres a cuatro cotizaciones semanales no favorece la función de financiamiento directo de las OPI ni contribuye al fortalecimiento de la bolsa existente. Para proteger la liquidez del mercado y la confianza de los inversionistas en nuevas emisiones, es necesario distribuir las cotizaciones programadas para fin de año e implementar medidas de refuerzo institucional».
* Este artículo ha sido traducido por IA.