
El Banco de Corea publica el crédito al consumo del tercer trimestre
Otros créditos caen 4,9 billones de wones por corrección del mercado accionario
El saldo de crédito hipotecario supera por primera vez 1.200 billones de wones
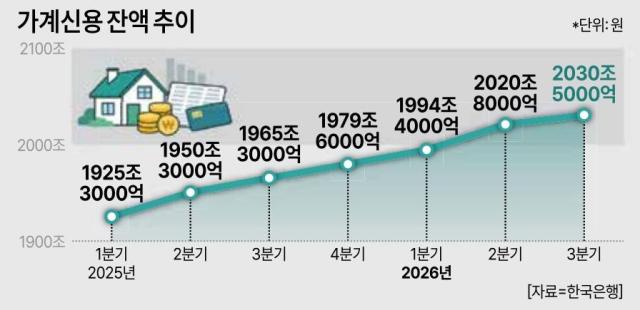
La corrección del mercado accionario ha reducido los créditos al consumo, lo que ha provocado que el aumento del crédito total en el tercer trimestre alcance su menor nivel en dieciocho meses. Sin embargo, el crédito hipotecario mantiene su tendencia al alza, llevando la deuda total de los hogares a un máximo histórico. A pesar de que el Banco de Corea ha elevado la tasa de interés de referencia en dos ocasiones, persisten las preocupaciones sobre la estabilidad financiera, por lo que la atención se centra en si el Comité de Política Monetaria del Banco de Corea de este mes procederá a un nuevo aumento.
Según el «Crédito al consumo del tercer trimestre (provisional)» publicado por el Banco de Corea el día 18, el saldo de crédito al consumo a finales de septiembre fue de 2.030,5 billones de wones, lo que representa un aumento de 9,8 billones de wones respecto al trimestre anterior. El incremento fue 16,6 billones de wones menor que el del trimestre anterior (26,4 billones de wones), lo que constituyó el menor crecimiento desde el primer trimestre de 2025. El crédito al consumo es un indicador integral de endeudamiento de los hogares que abarca los préstamos de instituciones financieras y compras a plazos mediante tarjetas de crédito.
La desaceleración del crecimiento fue causada principalmente por una disminución de otros créditos. Mientras que otros créditos, que incluyen préstamos al consumo, aumentaron 13,1 billones de wones en el segundo trimestre, disminuyeron 4,9 billones de wones en el tercero. Esto refleja la reducción de préstamos al consumo en bancos de depósitos y el cambio de los préstamos de valores, que pasaron de aumentar 4,2 billones de wones en el segundo trimestre a disminuir 3,1 billones de wones en el tercero, debido a la corrección del índice KOSPI. El KOSPI, que por primera vez superó los 9.000 puntos en el segundo trimestre, cayó a los 6.000 en el tercero, registrando una caída del 18,54%.
Kim Seong-jun, jefe del Equipo de Estadísticas Financieras del Banco de Corea, explicó: «En el segundo trimestre, como el mercado accionario tuvo un buen desempeño, otros créditos aumentaron significativamente. En el tercer trimestre, sin embargo, debido a la corrección del mercado, los préstamos al consumo de los bancos de depósitos disminuyeron considerablemente y los préstamos de valores cambiaron de tendencia hacia una contracción».
Por su parte, el saldo de crédito hipotecario alcanzó 1.202,3 billones de wones, superando por primera vez la marca de 1.200 billones de wones. Durante el tercer trimestre aumentó 9,6 billones de wones, menor que el del trimestre anterior (12,2 billones de wones), aunque la demanda de crédito se mantuvo. Esto refleja la disminución en el volumen de transacciones de vivienda en todo el país, que pasó de 205.000 unidades en el segundo trimestre a 161.000 en el tercero, y en la oferta de apartamentos en venta, que disminuyó de 74.000 a 62.000 unidades. Según Kim, el impacto fue mayor en los préstamos colectivos que en los préstamos hipotecarios individuales.
Por tipo de institución crediticia, los créditos al consumo de los bancos de depósitos aumentaron 8,1 billones de wones, menor que el trimestre anterior (13,3 billones de wones). Sin embargo, el aumento de crédito hipotecario de los bancos se amplió de 6,8 billones de wones a 9 billones de wones. Los créditos al consumo de instituciones no bancarias de depósitos disminuyeron 1 billón de wones.
El Banco de Corea elevó su tasa de interés de referencia en julio y agosto, del 2,50% al 3,00% anual. Tras esto, tanto los tipos de mercado como las tasas de préstamos hipotecarios aumentaron, pero se estima que la desaceleración del crecimiento de la deuda de los hogares ha sido significativamente impulsada por la corrección del mercado accionario y la disminución de transacciones de vivienda. El aumento de crédito al consumo en los primeros tres trimestres del año fue de 51 billones de wones, cercano al aumento anual del año anterior (56,9 billones de wones). Kim afirmó: «Aunque es cierto que el crecimiento se desaceleró en el tercer trimestre, el aumento total para este año no es pequeño».
En la reunión del Comité de Política Monetaria prevista para el 26 de este mes, la evolución de la deuda de los hogares y los precios de la vivienda se prevé que sean variables clave en la decisión sobre un posible aumento adicional de tasas. Las medidas de gestión de préstamos del gobierno y la disminución de transacciones de vivienda son factores que reprimen el aumento del crédito al consumo; sin embargo, persisten factores de incertidumbre como las expectativas de aumento de precios de vivienda y la expansión del volumen de entregas previsado para el cuarto trimestre. También existe la posibilidad de que los créditos al consumo vuelvan a aumentar en función de la evolución del mercado accionario. De hecho, el crédito al consumo de los bancos en octubre mostró un aumento de más de 6 billones de wones, dejando incierto si la desaceleración del tercer trimestre continuará.
Expertos prevén un aumento de la tasa de interés este mes sobre la base de un crecimiento mejor al esperado y persistentes presiones inflacionarias. Hyo-young Woo, analista de LS Securities, declaró: «Dada la confirmación de un crecimiento mejor que el consenso y una ampliación de las presiones inflacionarias, se espera un aumento en noviembre».
* Este artículo ha sido traducido por IA.