
Trendforce prevé posible cambio en los precios de memoria en la mitad de 2028
La capacidad de producción de CXMT de China aumentará 20% el próximo año, superando la tasa de expansión de Samsung y SK Hynix
Se prevé desaceleración del crecimiento de envíos de HBM en 2028, enfatizando cambios en la oferta y demanda
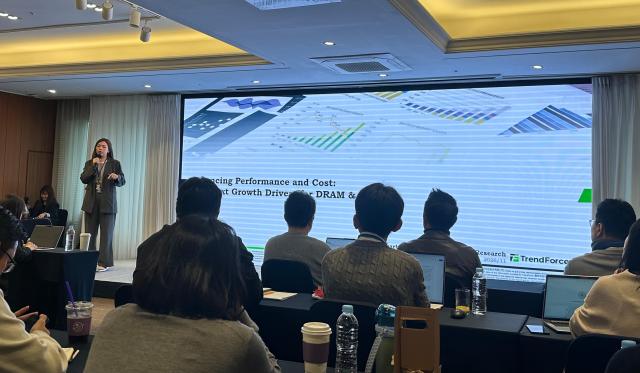
Se prevé que el auge de los semiconductores de memoria, impulsado por la demanda de inteligencia artificial, alcance su punto de inflexión a partir de 2028. Se espera que Samsung Electronics y SK Hynix continúen el auge hasta el próximo año debido al desempeño combinado de la memoria de ancho de banda alto (HBM) y la DRAM de uso general; sin embargo, los analistas advierten que la puesta en marcha de nuevas plantas globales y la expansión agresiva de China podrían debilitar la fortaleza de precios impulsada por la escasez de suministros.
En la Hoja de Ruta Corea 2026 de Trendforce celebrada el 18 de noviembre en el Centro de Coex Premier Oakwood en Gangnam, Seúl, Ellie Wang, analista senior de Trendforce, presentó el tema «Equilibrio entre rendimiento y costo: impulsor del crecimiento de nueva generación para DRAM y HBM» y planteó la posibilidad de que el punto de inflexión de los precios de memoria aparezca a mediados de 2028.
Wang explicó: «Desde mediados de este año hemos pronosticado que el punto de inflexión de los precios de memoria podría aparecer a mediados de 2028. Los planes de inversión en centros de datos están ampliamente confirmados hasta 2027, pero consideramos que los factores de riesgo se materializarán a partir de 2028».
Se prevé que la fortaleza de los precios de memoria continúe hasta el próximo año. Trendforce espera que los precios de contrato de DRAM de uso general en el primer trimestre de 2027 aumenten entre 5% y 10% con respecto al trimestre anterior. Para el segundo trimestre, se proyecta un aumento de 3% a 8%, y para el tercer y cuarto trimestres, aumentos de 0% a 5% respectivamente. Aunque el ritmo de crecimiento de precios se desacelerará, se anticipa que la escasez de suministro de memoria continuará.
La expansión de las inversiones en infraestructura de IA respalda la demanda. Trendforce proyecta que las inversiones en equipos de los principales proveedores de servicios en la nube (CSP) a nivel mundial aumentarán 60% el próximo año, después de un incremento de 104% este año. Se estima que el volumen de inversión del próximo año alcanzará aproximadamente 1,52 billones de dólares.
La expansión de la producción de HBM también limita el suministro de DRAM de uso general. Se prevé que el volumen de bits de HBM el próximo año aumente 65,7% en comparación con el año anterior, mientras que la DRAM para PC disminuirá 7,9%. Se estima que los productos relacionados con servidores representarán el 67% del volumen total de suministro de DRAM.
Wang señaló: «La producción de HBM4 requiere 3 a 4 veces más obleas que la DRAM de uso general. Por lo tanto, los precios de DRAM no cambiarán a una tendencia de caída ni siquiera en 2027».
Sin embargo, el panorama de suministros podría cambiar a partir de 2028. Se espera que la capacidad de producción aumente significativamente a medida que las nuevas instalaciones de producción promovidas por Samsung Electronics, SK Hynix, Micron y otros comiencen operaciones entre 2028 y 2030. Además, si el ritmo de crecimiento de las inversiones en IA se desacelera, es posible que la demanda no absorba plenamente el aumento en la oferta.
En particular, la expansión agresiva de China emerge como una variable importante. Trendforce proyecta que la capacidad de producción de DRAM de CXMT de China aumentará 20%, pasando de 300.000 obleas mensuales a finales de este año a 360.000 obleas mensuales a finales del próximo año. Durante el mismo período, se prevé que Samsung Electronics aumente su capacidad de 750.000 obleas mensuales a 845.000 obleas mensuales (13%), y SK Hynix de 615.000 obleas mensuales a 695.000 obleas mensuales (13%). El ritmo de expansión de China supera al de las empresas nacionales.
Además, se espera un cambio en la velocidad de crecimiento del mercado de HBM. Ellie Wang, analista senior de Trendforce, planteó la posibilidad de que la tasa de crecimiento de envíos de HBM se desaceleraría de aproximadamente 50% en 2027 a aproximadamente 10% en 2028. Sin embargo, señaló que la cifra de 2028 aún se encuentra bajo revisión. El análisis sugiere que mientras la velocidad de aumento de la carga de HBM en semiconductores de IA se modera, la continua expansión de la capacidad de producción por parte de los principales fabricantes de memoria podría alterar el panorama de oferta y demanda.
Wang concluyó: «Hasta 2027, la demanda de memoria mantendrá una trayectoria sólida impulsada por la expansión de inversiones en IA y el aumento de la producción de HBM. No obstante, como las nuevas plantas de las principales empresas de semiconductores comenzarán operaciones a partir de 2028, el futuro del mercado de memoria dependerá del ritmo de aumento de la demanda y la velocidad de expansión de la oferta».
* Este artículo ha sido traducido por IA.