
El organismo estatal distribuyó manuales sobre gafas inteligentes con IA, pero dejó vacíos en la supervisión de calculadoras modificadas
Una calculadora electrónica colocada en el escritorio funcionó como transmisor-receptor; la inspección de equipos se limitó a un vistazo de un minuto
En el segundo examen se permitió excepcionalmente el uso de funda de calculadora; el registro de supervisión consignó 'sin irregularidades'
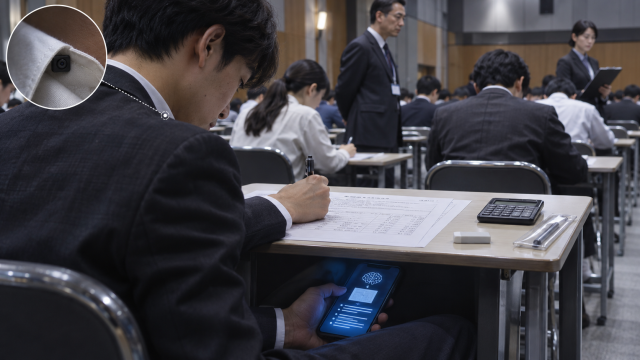
Según información obtenida en exclusiva el 18 de noviembre por la oficina del legislador Park Su-min del Partido del Poder Popular, el manual de verificación de calculadoras electrónicas para los exámenes de asesor fiscal de primera y segunda fase resultó ser críticamente deficiente para detectar fraudes que utilizan equipos avanzados.
En los exámenes de asesor fiscal, el uso de calculadora electrónica está permitido en ambas fases. En el día del examen, los dispositivos de comunicación como teléfonos inteligentes deben apagarse y guardarse en una bolsa debajo de la silla, sometidos a un control estricto; sin embargo, las calculadoras permanecen sobre el escritorio del examinado durante toda la prueba bajo la instrucción de "utilizar solo materiales necesarios para el examen".
Según documentos presentados por el organismo ante la Asamblea Nacional, la corporación distribuyó extensamente "materiales educativos relacionados con gafas inteligentes" a 20 sedes de examen en todo el país y 361 aulas de examen antes de la segunda fase en julio. El manual incluía fotografías frontales y laterales de modelos comerciales de gafas inteligentes como Meta Rayban, Meta Oculi y Searas Lab (Alnoon), con bordes azules marcando incluso la ubicación exacta de las lentes de las cámaras. Se instruyó a los supervisores para que concentraran su vigilancia exclusivamente en comportamientos sospechosos específicos, como toques continuos en las patillas de las gafas.
Mientras la red de vigilancia del organismo se mantenía enfocada en las "gafas inteligentes", el elemento central del fraude utilizado por el primer clasificado, A (34 años), no eran gafas sino una "calculadora electrónica". Aunque los dispositivos de comunicación como teléfonos inteligentes fueron controlados estrictamente, apagándolos y guardándolos en bolsas debajo de la silla, la calculadora podía permanecer sobre el escritorio durante todo el examen, una vulnerabilidad que fue explotada.
A fotografió las preguntas con una cámara diminuta, transmitió las imágenes a través de la calculadora modificada a una inteligencia artificial en el teléfono inteligente, y recibió las respuestas a través de un pequeño monitor.
Aunque la calculadora se convirtió en una herramienta sofisticada para cometer el fraude, el manual de verificación en las sedes fue meramente superficial. De acuerdo con el aviso de Kewnet y el anuncio del plan de implementación, el único requisito establecido era que "para calculadoras electrónicas de ingeniería y finanzas con función de almacenamiento de datos, el examinado debe obligatoriamente eliminar la memoria (incluyendo tarjeta SD), realizar el reinicio e inicialización, y el supervisor debe verificar si se completó la inicialización cuando sea requerido".
El problema es que incluso esta verificación resultaba difícil de realizar adecuadamente en el terreno. El elemento de verificación en el manual de procedimientos de los supervisores se limitaba únicamente a "confirmar reinicio de la calculadora de ingeniería (extirpación de funda y tarjeta SD, verificación de marcas no autorizadas)". No existía ningún procedimiento en el manual para verificar el factor más crítico: si la calculadora había sido modificada o si contenía funciones de fotografía y comunicación incorporadas.
Además, el tiempo asignado en el cronograma de transmisión para que los supervisores verificaran el estado de los artículos personales del examinado y el reinicio de la calculadora era solamente "1 minuto de espera". Con dos supervisores teniendo que revisar aproximadamente 20 examinados en solo 1 minuto, resultaba físicamente imposible realizar una inspección exhaustiva.
Más aún, en la segunda fase del examen (18 de julio), apareció una disposición excepcional incomprensible que relajaba los controles en comparación con la primera fase. Mientras que en la primera fase estaba explícitamente establecido "extirpación de funda y tarjeta SD", en el manual de procedimientos de la segunda fase surgió una nueva cláusula de excepción que establecía: "Se debe orientar a los examinados para que retiren la funda de la calculadora, pero si el examinado desea usar la funda, esta puede ser permitida después de que el supervisor verifique que no hay anomalías".
El resultado fue desolador. El primer clasificado A aprobó tanto la primera como la segunda fase del examen, sin embargo, los informes de fraude detectado y denuncias de sospecha en ambas fases fueron "cero". Los reportes de irregularidades y los registros de supervisión de los supervisores fueron limpiamente documentados como "sin irregularidades".
También la etapa de verificación posterior fue completamente vulnerable. Aunque el organismo opera un "comité de revisión de aprobados" que verifica la lógica de sistemas informáticos, en realidad no existía un mecanismo sistemático para analizar detalladamente las respuestas de candidatos con puntuaciones anormalmente altas como el primer clasificado y realizar verificación cruzada.
Finalmente, solo después de que se difundiera un video de la confesión del primer clasificado y se recibieran más de 100 quejas instando a la investigación de los hechos, el organismo presentó apresuradamente una denuncia ante la policía contra el examinado.
* Este artículo ha sido traducido por IA.