
Costo de memoria se disparará cuatro veces el próximo año…LG Innotek y LG Display sufren caída en rentabilidad, Samsung Display en alerta
Preocupación por prolongación hasta el próximo año…expansión total de cartera en FC-BGA y paneles plegables
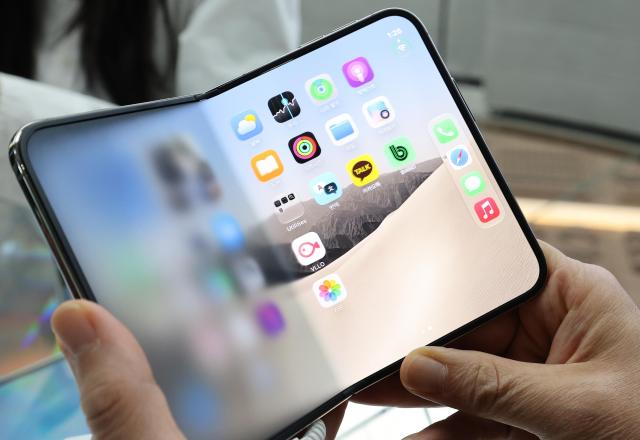
Los fabricantes de componentes electrónicos de Corea del Sur, productores de pantallas y módulos de cámara, enfrentan presiones para reducir precios a la sombra del auge de semiconductores. La estructura se ha consolidado: Apple, con mayores costos por el aumento de precios de memoria causado por el boom de inteligencia artificial (IA), está reduciendo los precios de componentes sin memoria para defender su rentabilidad. Con la posibilidad de que esta transferencia de costos se extienda más allá de este año, crece la inquietud por un escenario en el que el crecimiento en volumen se acompaña de una caída en la rentabilidad.
Según reportes externos e información de la industria del 16 de noviembre, Bank of America (BofA) pronostica en un informe reciente que el costo de memoria por unidad de iPhone el próximo año saltará de 55 dólares actuales a aproximadamente 245 dólares, más del cuádruple. Aplicando el volumen de ventas previsto de iPhone de 247 millones de unidades para el próximo año, el costo adicional solo en memoria alcanzaría aproximadamente 47 mil millones de dólares (aproximadamente 62,7 billones de wones). De hecho, Apple ha acordado comprar DRAM del próximo primer trimestre a 2 dólares por gigabit, un precio más de 30 por ciento superior al del tercer trimestre de este año.
La presión de costos de Apple se está trasladando directamente a los proveedores de componentes nacionales. LG Innotek, que suministra módulos de cámara, registró un máximo histórico de ventas de 6,37 billones de wones en el tercer trimestre, pero la ganancia operativa se desplomó 53,4 por ciento a 94,8 mil millones de wones. El sector de pantallas también sufre impactos significativos. Samsung Display mantuvo la ganancia operativa del tercer trimestre en 1,1 billón de wones respecto al año anterior, pero no hay razón para estar tranquilo. Las expectativas de volumen de paneles OLED para MacBook de Apple se han reducido de 2 a 3 millones de unidades inicialmente esperadas a alrededor de 1,5 millones. LG Display, que suministra OLED para iPhone, registró una ganancia operativa del tercer trimestre de 250,6 mil millones de wones, 42 por ciento menor que el mismo período del año anterior. Esto se debe a una combinación de depreciación cambiaria y debilitamiento de demanda derivada de la memoria.
La presión de precios es más directa. El precio de suministro del panel OLED para iPhone 18 Pro Max es de alrededor de 70 dólares, aproximadamente 20 por ciento menor que la generación anterior. El presidente de Samsung Display, Lee Chung, declaró recientemente: "Estamos enfrentando presiones muy significativas para reducir precios de componentes y pantallas". El director ejecutivo de Apple, John Ternus, en la presentación de resultados a principios de mes afirmó: "El costo de memoria seguirá aumentando en el trimestre de diciembre y después también", añadiendo que "la caída en el costo de componentes sin memoria compensó parcialmente esta carga". Con reportes de medios externos indicando que Apple ha ordenado reducciones internas en pedidos de componentes, la situación es tal que no es fácil compensar las reducciones de precios mediante la expansión de volumen.
El problema es que estas presiones podrían entrar en una fase de prolongación. La dependencia de Apple es tan alta. Según el reporte del tercer trimestre de LG Innotek, de las ventas acumuladas de 17,43 billones de wones del primer al tercer trimestre de este año, las ventas de un único cliente estimado en Apple alcanzaron 14,01 billones de wones, representando 80,4 por ciento. Esto es 1,7 puntos porcentuales más alto que hace un año. LG Display también suministra el OLED para móviles, que representa 42 por ciento de las ventas del tercer trimestre, prácticamente solo a Apple.
La industria está determinada a encontrar soluciones a través del desarrollo de nuevos negocios y diversificación de operaciones. LG Innotek está acelerando la comercialización de negocios de sustratos para aceleradores de IA. Tiene como objetivo completar la expansión de FC-BGA en Gumi el próximo año e iniciar producción en masa, ampliando así la estructura comercial concentrada en teléfonos inteligentes. Samsung Display está diversificando su alcance operativo ampliando las líneas de OLED de TI de 8,6 generaciones mientras asegura rentabilidad al suministrar exclusivamente paneles para el primer teléfono plegable de Apple, 'iPhone Duo'. LG Display, por su parte, se centra en defender la rentabilidad mediante el enfoque ortodoxo de expandir volúmenes de envío y reducir costos.
Un ejecutivo de la industria comentó: "El auge de semiconductores está resultando en el deterioro de la rentabilidad en la industria de componentes", agregando que "adquirir capacidad tecnológica diferenciada e insustituible y expandir la cartera comercial con clientes es la única solución para mantener el poder de negociación en reducciones de precios".
* Este artículo ha sido traducido por IA.