
118 patentes vencerán en 10 años, pero solo 12 productos están en desarrollo de biosimilares
Regulaciones más flexibles aceleran la entrada de competidores tardíos
China e India dominan las aprobaciones de Estados Unidos y Europa mientras Corea del Sur se recupera
Con el vencimiento inminente de patentes de medicamentos biotecnológicos de gran venta, la competencia de "segunda ronda" en el mercado de biosimilares se está intensificando. Aunque se abre una oportunidad de mercado superior a 300 billones de won, muchos productos todavía presentan "espacios vacíos" sin desarrollo de biosimilares. Mientras las empresas globales aceleran la adquisición de candidatos farmacológicos, las compañías chinas e indias están obteniendo consecutivamente aprobaciones en Estados Unidos y Europa.
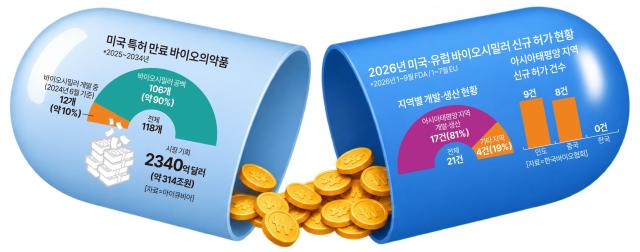
Según datos del 16 de noviembre de la firma de investigación de mercados farmacéuticos global IQVIA, se estima que 118 medicamentos biotecnológicos con patentes que vencen en Estados Unidos entre 2025 y 2034 generarán una oportunidad de mercado de aproximadamente 234 mil millones de dólares (unos 314 billones de won). Sin embargo, a junio de 2024, solo 12 productos (aproximadamente el 10%) tenían desarrollo de biosimilares en curso, mientras que los 106 restantes se encuentran en estado de "vacío de biosimilares" sin competidores identificados.
En este contexto, las empresas biotecnológicas globales están compitiendo por ocupar estos espacios vacíos. Fresenius de Alemania ha firmado un contrato de desarrollo exclusivo con la empresa china Wuxi Biologics para hasta 37 candidatos de biosimilares. Planea expandir su actual cartera de 29 productos a un máximo de 66 dentro de los próximos 10 años. En septiembre pasado, adquirió el 45% de las acciones restantes de Mabscience de España, integrándola como filial de propiedad total. Sandoz de Suiza, por su parte, ha lanzado la estrategia "Bio100" para expandir su actual cartera de 13 productos a más de 100 para 2040.
Los requisitos regulatorios también están disminuyendo. La Administración de Alimentos y Medicamentos de Estados Unidos (FDA) y la Agencia Europea de Medicamentos (EMA) están ajustando sus disposiciones para no requerir ensayos clínicos comparativos de eficacia en algunos productos si la caracterización analítica y los estudios de similitud farmacocinética son suficientes. Con la reducción de costos y tiempos de desarrollo, se espera que la entrada de competidores tardíos al mercado se acelere.
En cuanto a registros de aprobaciones, China e India están liderando en el mercado asiático. Según datos compilados recientemente por la Asociación Coreana de Biofarmacéuticos sobre APAC Biopharm, de los 9 biosimilares aprobados por la FDA entre enero y septiembre de este año, 7 fueron productos de la región de Asia-Pacífico. De los 12 aprobados por la Comisión Ejecutiva de la Unión Europea hasta finales de julio, 10 fueron de esa región. Sin embargo, ninguno de estos productos era coreano. Los 17 aprobados en total fueron todos de India (9 productos) y China (8 productos).
India aumentó sus aprobaciones en productos con mercado ya establecido, como el ranibizumab para tratamiento de enfermedades oftalmológicas y el denosumab para tratamiento de enfermedades óseas. China obtuvo 4 de sus 8 aprobaciones en nuevas áreas terapéuticas, incluyendo el primer biosimilar de golimumab en Estados Unidos y el primer biosimilar de pertuzumab en Europa. Las empresas chinas Hengrui Pharmaceuticals y Biotera, así como la india Biocon y Sunpharma, también planean aumentar su participación en el mercado.
Se considera que las empresas coreanas están consolidando su posición este año. Celltrion y Samsung Bioepis obtuvieron consecutivamente aprobaciones de biosimilares de ustequinumab y denosumab entre 2024 y el año pasado. Celltrion también aseguró aprobaciones de biosimilares de tocilizumab y omalizumab. Después de recibir múltiples aprobaciones de biosimilares, estas empresas se han enfocado este año en impulsar las ventas de productos existentes.
Biopharm APAC evaluó que Celltrion y Samsung Bioepis fueron pioneros entre empresas de biosimilares de Asia-Pacífico al adoptar un modelo de negocio en el que venden productos fabricados en masa en Asia a través de socios colaboradores con redes de distribución occidentales.
Los productos aprobados efectivamente están generando resultados comerciales. Samsung Bioepis explicó en su informe de resultados del tercer trimestre del mes pasado que la expansión global de ventas del biosimilar de soliris "SB12" (eculizumab) y el biosimilar de Stelara "SB17" (ustequinumab) impulsó el crecimiento de sus resultados. Además, el biosimilar de omalizumab "Omtivio" de Celltrion alcanzó ventas acumuladas del tercer trimestre de 320.5 mil millones de won, un aumento de más de 6 veces en un año.
Un ejecutivo de la industria proyectó que "el biosimilar del inmunooncológico 'Keytruda' para el cual ambas empresas ya han presentado solicitudes de aprobación será el banco de pruebas para evaluar el resurgimiento de los biosimilares coreanos."
* Este artículo ha sido traducido por IA.