
Hipotecas de los cinco grandes bancos registran siete meses consecutivos de aumento
El incremento de créditos empresariales se concentra en capital de trabajo
Necesidad de establecer sistemas de evaluación selectiva para empresas innovadoras
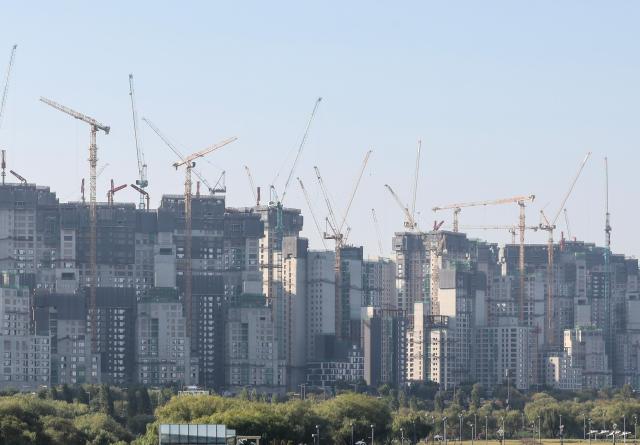
Según informaron las instituciones financieras el 12 de noviembre, el saldo de hipotecas de los cinco grandes bancos —KB Kookmin, Shinhan, Hana, Woori y NH Nonghyup— ascendió a 623 billones 98,800 millones de wones a finales de octubre, un aumento del 1,9% (11 billones 490,700 millones de wones) en comparación con finales del año anterior (611 billones 608,100 millones de wones). A pesar del fortalecimiento de las medidas de control del crédito al consumidor por parte del gobierno y del endurecimiento de los criterios de préstamo por parte de los bancos, el saldo de hipotecas registró un aumento consecutivo durante siete meses, desde abril hasta octubre. En octubre, los saldos aumentaron en 1 billón 700,500 millones de wones respecto al mes anterior, reflejando una demanda continua de financiación vinculada a compra de viviendas.
En los créditos empresariales, la provisión de fondos destinados a sectores inmobiliarios también ha representado una proporción significativa. A mediados del primer semestre de este año, los créditos para bienes raíces e inmuebles entre los créditos empresariales de los cinco grandes bancos alcanzaron 223 billones 192,600 millones de wones, un aumento del 3,4% respecto a un año atrás (215 billones 780,900 millones de wones). Esta cifra representa el 26% del total de créditos empresariales.
En el incremento de créditos empresariales, se observa una tendencia en la que el capital de trabajo destinado a operaciones productivas existentes ocupa una proporción mayor que los fondos de infraestructura utilizados para inversiones en equipos. De acuerdo con las estadísticas de créditos por industria de instituciones de depósito del Banco de Corea, el incremento total de créditos por industria disminuyó levemente de 30 billones 800,000 millones de wones en el primer trimestre a 30 billones 600,000 millones de wones en el segundo trimestre. Durante el mismo período, el incremento de fondos de infraestructura cayó de 9 billones 400,000 millones de wones a 6 billones 900,000 millones de wones, mientras que el incremento de capital de trabajo se expandió de 21 billones 400,000 millones de wones a 23 billones 800,000 millones de wones. En el segundo trimestre, el capital de trabajo representó el 78% del incremento total de créditos.
En el sector manufacturero también se observa una desaceleración en la provisión de fondos relacionados con inversión en infraestructura. El incremento de créditos para manufactura disminuyó de 11 billones de wones en el primer trimestre a 8 billones 400,000 millones de wones en el segundo trimestre, mientras que el incremento de fondos de infraestructura cayó de 4 billones 400,000 millones de wones a 1 billón 400,000 millones de wones durante el mismo período.
Este desequilibrio en la asignación de fondos también se refleja en las tendencias de aumento de créditos empresariales durante la última década. De acuerdo con un análisis realizado por el Instituto de Investigación Financiera de Corea sobre endeudamiento de empresas auditadas, excluyendo el sector financiero y de seguros, entre 2015 y 2024, el total de créditos empresariales se duplicó aproximadamente, pasando de 866 billones 900,000 millones de wones a finales de 2015 a 1,781 billones 700,000 millones de wones a finales de 2024. De este monto, los créditos para construcción e inmuebles se triplicaron, aumentando de 196 billones 700,000 millones de wones a 577 billones 800,000 millones de wones, mientras que los créditos para manufactura solo aumentaron un 50,8%, pasando de 320 billones 600,000 millones de wones a 483 billones 400,000 millones de wones.
Con la expansión cuantitativa de créditos empresariales sin traducirse suficientemente en ampliación de capacidad productiva mediante inversión en infraestructura, crece la demanda de mejorar la estructura de asignación de fondos. Este es el contexto en el que el gobierno enfatiza la financiación productiva.
Las autoridades financieras también están racionalizando las regulaciones de capital de los bancos para canalizar fondos concentrados en bienes raíces hacia sectores productivos. La estrategia incluye ajustar los criterios de cálculo de riesgo operacional y acelerar los procedimientos de mejora de modelos de evaluación crediticia interna para ampliar el margen de capital de los bancos y su capacidad de provisión de fondos hacia sectores productivos.
Sin embargo, la mera flexibilización de regulaciones de capital es insuficiente para expandir la financiación productiva. Incluso si los bancos aseguran margen crediticio, se requiere un sistema de evaluación que pueda valorar factores como capacidad tecnológica y viabilidad comercial más allá de garantías, especialmente para empresas innovadoras donde resulta difícil evaluar potencial de crecimiento y capacidad de reembolso. También es necesario establecer estructuras de distribución de riesgos que permitan al sector financiero asumir los riesgos asociados con crédito empresarial e inversión.
Shin Yong-sang, investigador senior del Instituto de Investigación Financiera de Corea, recomendó que "debe considerarse un ajuste a la baja de la ponderación de riesgo para créditos e inversiones en empresas innovadoras en el sector bancario para mitigar la concentración de fondos en el sector inmobiliario", y añadió que "junto con la construcción de sistemas de evaluación empresarial especializados en capital de riesgo necesarios para la selección inicial de inversiones, también será necesario diversificar los mercados de recuperación de inversiones de capital de riesgo".
* Este artículo ha sido traducido por IA.