
Tres puntos clave en disputa sobre la imposición de multa de 1,62 billones de wones
"Existe una colusión evidente" (Comisión de Comercio Justo) vs "Abuso de autoridad administrativa que no comprende las particularidades del negocio" (sector de valores)
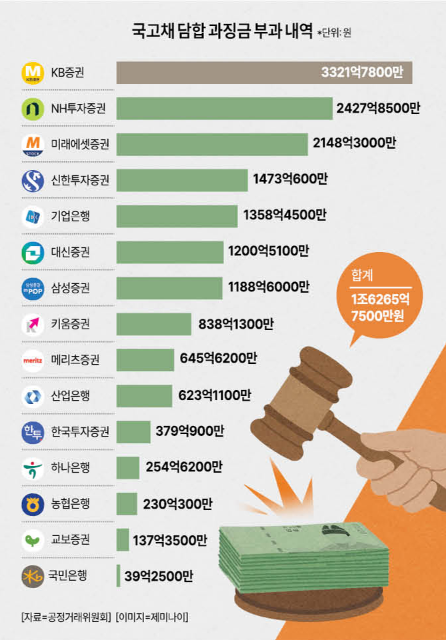
La Comisión de Comercio Justo emitió su decisión el día 11 sobre si hubo colusión en el proceso de licitación de distribuidores especializados en bonos del Estado (PD). La conclusión de la comisión fue la imposición de una multa máxima según criterios de caso único. Se impusieron multas por un total de 1,626.5 mil millones de wones, una cifra astronómica, a las empresas de valores. El sector de valores está unánimemente indignado por la decisión. La industria rebatió frontalmente la decisión, calificándola de "incomprensible" al no reflejar las características estructurales del mercado de emisión y distribución de bonos del Estado. Ambas partes se enfrentan agudamente en torno a tres cuestiones clave: △la pertinencia de la determinación de colusión △si hubo pérdida para el erario público △la base de cálculo de la multa.
Cuestión 1: ¿Es apropiada la determinación de que el intercambio de información constituye colusión?
La primera cuestión es si el intercambio de información constituye colusión. Según la Comisión de Comercio Justo, 15 empresas PD compartieron información sobre tasas de oferta y volúmenes a través de mensajería instantánea y llamadas telefónicas de uno a dos minutos antes del cierre en un total de 150 licitaciones competitivas de bonos del Estado entre enero de 2020 y junio de 2023. La comisión determina que en 145 de estos casos hubo colusión en las ofertas sobre tasas o volúmenes específicos.Por su parte, el sector de valores rebate que, dadas las características del negocio de PD, el intercambio de información tiene un carácter diferente al de prácticas de fijación de precios monopólicos en los sectores de telecomunicaciones y distribución. Un representante del sector de valores señaló: "El negocio de PD de bonos del Estado no es un negocio que genere grandes ganancias, y la participación se motiva en gran medida por asegurar la calificación de PD de excelencia y contribuir a la infraestructura de emisión y distribución de bonos del Estado". Agregó: "En una situación donde no existe víctima real que haya sufrido daño ni daño nacional alguno, calificar el intercambio de información de negocios como colusión es desproporcionado".
El sector de valores sostiene también que el intercambio de información de mercado es inevitable en una estructura donde los PD actúan como intermediarios en las ofertas de múltiples instituciones como aseguradoras y fondos de pensiones. De hecho, arguye que la tasa de "aceptación" para la adjudicación y la tasa de "meta" para reconocer logros de suscripción tienen propósitos diferentes, por lo que el efecto restrictivo de competencia es limitado. En respuesta, la Comisión de Comercio Justo rebatió que, dado que la tasa adjudicada se determina sumando los volúmenes desde la tasa de oferta más baja, todas las tasas de oferta pueden afectar el resultado.
Cuestión 2: ¿Causó pérdida para el erario público?
La segunda cuestión es si la colusión aumentó realmente los costos de financiamiento de bonos del Estado para el gobierno. La Comisión de Comercio Justo determinó que los PD impidieron que la tasa adjudicada bajara mediante la competencia en suscripción, causando así pérdidas al erario público. Al respecto, los inspectores y analistas económicos de la comisión presentaron un análisis cuantitativo del efecto de aumento de tasa adjudicada ante la asamblea plenaria; sin embargo, no confirmaron el monto exacto del incremento ni la cifra de pérdida fiscal.Por el contrario, la industria rebate argumentando que, de hecho, suscribieron bonos a tasas más bajas que las tasas de mercado, reduciendo así la carga de intereses del gobierno. Las empresas PD argumentan que cumplieron con sus obligaciones de suscripción adquiriendo bonos a niveles similares o inferiores a las tasas de mercado vigentes, contribuyendo así al ahorro de costos de intereses del gobierno. Como evidencia, citan cambios en la tasa en el momento en que la comunicación por mensajería se suspendió después del inicio de la investigación.
Un representante de la industria de inversión financiera señaló: "La comunicación se cortó después de la investigación de la Comisión de Comercio Justo, y las tasas de emisión de bonos del Estado del gobierno se formaron en niveles más altos que en el pasado". Añadió: "A pesar de que los intereses que carga el Estado aumentaron después de la suspensión de comunicación, la lógica de la Comisión de que la comunicación anterior causó pérdida al erario no se ajusta a la realidad del terreno".
Cuestión 3: ¿Es apropiado el cálculo de la multa?
La tercera cuestión es la base de cálculo de la multa. La Comisión de Comercio Justo consideró la licitación de bonos del Estado como una compra conjunta y aplicó el monto total de adjudicación de bonos del Estado, en lugar del ingreso operativo de las instituciones financieras, como ingresos relacionados. Según el criterio de la comisión, aplicar el monto del contrato es apropiado considerando la disposición especial sobre colusión en licitaciones y la intención legislativa de la ley. En consecuencia, la comisión calculó el ingreso relacionado total en aproximadamente 54 billones de wones y la tasa de aplicación de multa en 4,5 por ciento. Posteriormente, tras revisar las pruebas de licitaciones individuales, el número de infracciones se redujo y el ingreso relacionado disminuyó; considerando el tamaño de ganancias indebidas y las particularidades del mercado de bonos del Estado, se aplicó una reducción general de multa del 30 por ciento.Por el contrario, el sector de valores sostiene que, dado que el monto total de adjudicación de bonos del Estado no es ingreso o ganancia real sino el monto de suscripción pagado por instituciones financieras, el cálculo debe basarse en ingresos operativos. Un representante del sector argumentó: "En el caso de instituciones financieras, de conformidad con el Artículo 8 del Reglamento de Ejecución de la Ley de Comercio Justo, debe aplicarse el ingreso operativo real como base; aplicar el monto total de adjudicación de decenas de billones de wones completo como ingreso relacionado es excesivo".
Durante el anuncio de este castigo también surgieron controversias sobre la equidad en torno al programa de reducción por denuncia voluntaria (leniencia). Se supo que una empresa de valores A fue sancionada con una multa de cientos de miles de millones de wones según los materiales de difusión de la Comisión de Comercio Justo, pero tras ser reconocida como denunciante de primer orden en el programa de leniencia, la multa se redujo efectivamente a "cero wones" con exención completa. Un representante de la industria de inversión financiera señaló: "Además del problema de aplicar contenido de mensajería instantánea como evidencia de colusión en una situación sin ganancias indebidas ni daño real a clientes, el hecho de que la empresa de valores que lideró la comunicación haya recibido efectivamente exención de multa utilizando el programa de leniencia se aproxima a un riesgo moral".
* Este artículo ha sido traducido por IA.