
Suministro del 45% dirigido a deudores en decil inferior de puntuación crediticia…tasa de morosidad del 1,09%
Inversión vinculada con instituciones financieras expande alcance; colocaciones acumuladas superan 811.400 millones de pesos
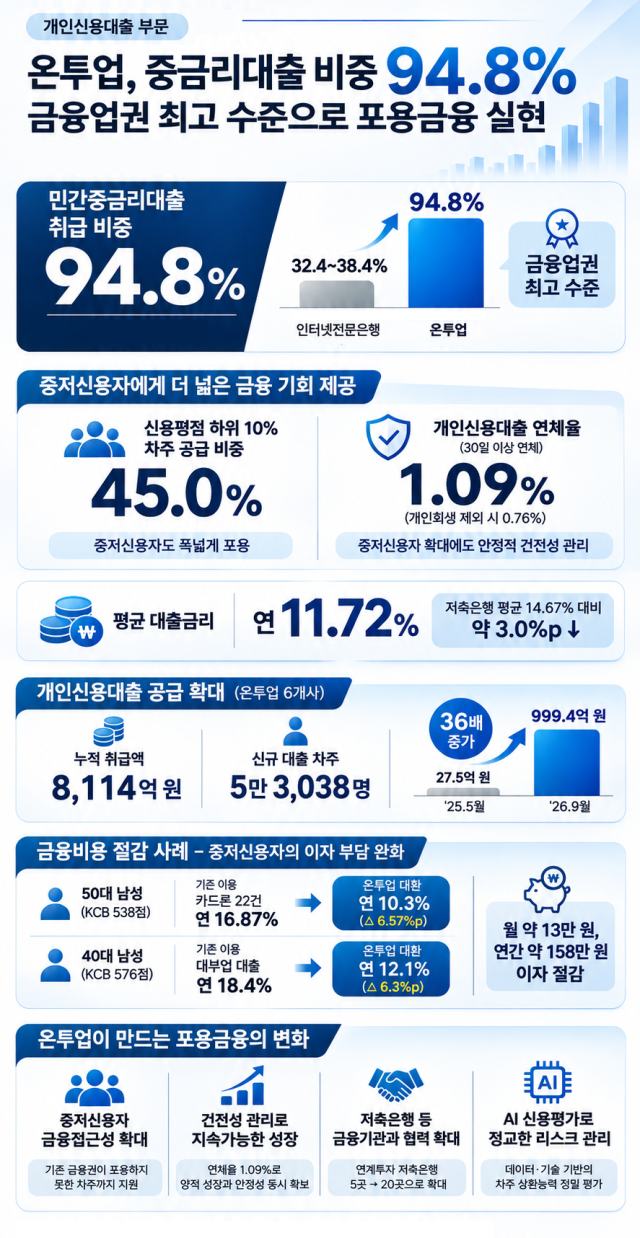
Los préstamos de crédito personal a mediano interés representan el 94,8% del volumen de crédito individual en el sector de financiamiento en línea vinculado a inversión. Con la intensificación de la inversión vinculada con instituciones financieras, el volumen de colocaciones de crédito está creciendo rápidamente.
Según un análisis publicado el 10 de noviembre por la Asociación de Financiamiento en Línea Vinculado a Inversión sobre el desempeño en crédito personal de seis empresas del sector (MoneyMove, Mouda, Honest AI, 8Percent, PFCT y OnePass Finance) que participan en inversión vinculada con instituciones financieras, al cierre de septiembre la proporción de préstamos a mediano interés se ubicó en 94,8%.
La puntuación crediticia promedio de los deudores en las seis empresas fue de 686 puntos según el estándar KCB, mientras que la proporción de suministro dirigida a deudores con una puntuación crediticia de 675 puntos o inferior alcanzó 45%.
Pese al alto porcentaje de crédito otorgado a personas con bajo perfil crediticio, la tasa de morosidad se limitó a 1,09%. Excluyendo los créditos relacionados con reestructuración de deudas personales, la tasa desciende a 0,76%. La tasa de interés promedio de los préstamos fue de 11,72% anual, 2,95 puntos porcentuales inferior a la tasa promedio de crédito personal ofrecida por bancos de ahorros (14,67%).
Se han registrado casos en los que deudores han consolidado sus créditos a través del financiamiento en línea vinculado a inversión para reducir la carga de intereses. Según la Asociación, un empleado de cincuenta años identificado como A, con una puntuación crediticia KCB de 538 puntos, consolidó 22 operaciones de crédito de tarjeta de dos empresas emisoras en una única operación de crédito del sector, reduciendo su tasa de interés de 16,87% anual a 10,3%, una disminución de 6,57 puntos porcentuales.
Con la expansión de la inversión vinculada con instituciones financieras, el volumen de colocaciones de crédito está aumentando. Del mes de mayo del año anterior a septiembre del año actual, el monto acumulado de crédito personal colocado por las seis empresas fue de 811.400 millones de pesos, con 53.038 deudores nuevos. El volumen mensual de nuevas colocaciones creció aproximadamente 36 veces, pasando de 2.750 millones de pesos en mayo del año anterior a 99.940 millones de pesos en septiembre del año actual. Durante el mismo período, los bancos de ahorros participantes en inversión vinculada aumentaron de 5 a 20 instituciones.
El financiamiento en línea vinculado a inversión comenzó a formarse en el mercado a partir de 2015 con el objetivo de cerrar la brecha de tasas de interés en el sector financiero tradicional. Tras la promulgación de la ley de financiamiento en línea vinculado a inversión en 2020, se integró al sistema de servicios financieros regulados. Posteriormente, cuando la inversión vinculada con instituciones financieras fue designada como servicio financiero innovador en julio de 2024, comenzó el servicio de inversión vinculada con bancos de ahorros en mayo del año pasado.
Hong Jae-mun, presidente de la Asociación, declaró: "La financiación inclusiva es el punto de partida y la razón de ser del sector de financiamiento en línea vinculado a inversión. Trabajaremos junto con la industria para crear un entorno de competencia justo que no debilite la voluntad de innovación del sector."
* Este artículo ha sido traducido por IA.