
◆Desgravación fiscal por producción: se requiere pago de impuestos... el diferimiento de hasta 10 años tiene límites
Según las autoridades competentes del 8 de noviembre, el gobierno está evaluando la ampliación de los beneficiarios de la desgravación fiscal por producción nacional y formas de apoyo para empresas con pérdidas. Tras discutir medidas complementarias en una reunión de asuntos económicos celebrada el pasado 25 de octubre, el vicepresidente Lee Hyung-il, también ministro de Hacienda y Economía, se reunió el 2 de noviembre con el Grupo Hyundai Motor para analizar la introducción de la desgravación fiscal por producción de vehículos eléctricos, entre otros temas.
Previamente, el gobierno decidió crear desgravaciones fiscales por producción nacional en seis sectores a través de la reforma tributaria de 2026: energía solar, energía eólica, baterías secundarias, semiconductores, materiales clave y componentes de robots con inteligencia artificial (IA). A partir del próximo año hasta 2036, el gobierno reducirá impuestos proporcionalmente al volumen producido y vendido directamente dentro del país. Los montos de las desgravaciones se aplicarán de manera diferenciada según la región de producción, otorgando beneficios de hasta 1,5 veces mayor en zonas prioritarias fuera del área metropolitana de Seúl.
El problema radica en que los efectos del apoyo varían según la rentabilidad de la empresa. La desgravación fiscal por producción funciona mediante la reducción de un monto específico del impuesto de sociedades que la empresa debe pagar. Aunque una empresa genere una desgravación considerable por mayor volumen de producción, si opera con pérdidas y no tiene impuestos que pagar, no podrá aprovechar la desgravación en ese año fiscal.
Para abordar este problema, el gobierno ha propuesto permitir que las desgravaciones no utilizadas puedan diferirse hasta 10 años. La idea es que, aunque una empresa registre pérdidas inicialmente, al convertirse en rentable en el futuro podrá utilizar las desgravaciones acumuladas.
Sin embargo, el diferimiento de desgravaciones es únicamente un mecanismo para reducir la carga tributaria futura y tiene limitaciones para resolver problemas de liquidez inmediatos. En particular, las empresas que enfrentan grandes inversiones iniciales en equipos y requieren tiempo considerable para lograr rentabilidad tras comenzar operaciones, inevitablemente experimentarán retrasos en los beneficios del apoyo.
Como alternativa para resolver estas limitaciones, se está considerando el pago de subsidios directos. El presidente Lee Jae-myung propuso durante la conferencia de informe ciudadano sobre la Estrategia de Transición Ecológica de Corea (K-GX) del mes pasado un esquema mediante el cual el gobierno otorgaría primero subsidios a empresas con pérdidas, deduciendo posteriormente ese monto cuando la empresa se beneficie de la desgravación fiscal por producción. La intención es que el gobierno comparta parte del riesgo inicial sin esperar a que la empresa sea rentable.
En el extranjero ya operan sistemas que complementan las limitaciones de la desgravación fiscal. Un ejemplo destacado es la desgravación fiscal por producción manufacturera avanzada de la Ley de Reducción de la Inflación (IRA) estadounidense. Estados Unidos respalda la producción local de artículos específicos como baterías y componentes relacionados con energía solar y eólica, implementando esquemas de pago directo en efectivo y transferencia de desgravaciones. Las empresas que cumplen requisitos específicos pueden recibir el monto de desgravación en efectivo o cederlo a terceros para obtener financiamiento.
◆Aumento de importaciones de vehículos eléctricos: creece la necesidad de apoyo a la producción nacional... debate sobre subsidios directos combinados
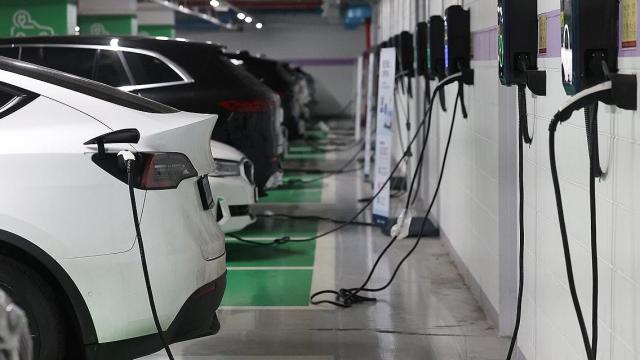
También en Corea del Sur aumenta la necesidad de ampliar el apoyo en la fase de producción. El ejemplo más destacado es el de los vehículos eléctricos. Los subsidios a la compra de vehículos eléctricos son políticas dirigidas a reducir la carga de los consumidores y expandir la adopción. En cambio, el apoyo a la producción tiene como objetivo mantener fábricas nacionales y cadenas de suministro de componentes, reduciendo costos de producción.
Aunque el mercado de vehículos eléctricos nacional se está expandiendo recientemente, existe preocupación de que la creciente participación de vehículos importados en las ventas no se traduzca necesariamente en un aumento de la producción nacional. Si la desgravación fiscal por producción reduce la carga de costos empresariales, podría ayudar a mantener instalaciones de producción nacionales y asegurar demanda de trabajo para la industria de componentes. Sin embargo, expertos señalan que para empresas con pérdidas, la desgravación fiscal por sí sola ofrece incentivos insuficientes, por lo que se debe considerar combinarla con subsidios directos.
La carga fiscal y la selección de beneficiarios son desafíos adicionales. Aunque los subsidios directos pueden proporcionar fondos independientemente de la rentabilidad empresarial, existe riesgo de que recursos públicos se asignen a proyectos con efectividad incierta. Por ello es necesario establecer requisitos de apoyo concretos, como volumen de producción, inversión nacional y mantenimiento del empleo, e implementar mecanismos de evaluación de resultados. En conclusión, expertos consideran que la clave no solo es ampliar la desgravación fiscal por producción, sino diseñar el sistema de modo que las empresas puedan acceder a beneficios precisamente cuando más los necesitan.
El profesor Park Hun, del Departamento de Fiscalidad de la Universidad de Seúl, señaló: "Desde la perspectiva de las empresas con pérdidas, el método de subsidios sería más efectivo", añadiendo "si el apoyo financiero permite que sobreviva una empresa, entonces la efectividad del subsidio sería mayor".
* Este artículo ha sido traducido por IA.