
Primera semana tras publicación de 151 empresas con bajo PBR: Kospi sube 0,28% mientras Kosdaq cae 2,43%
93 de 151 empresas en baja: Kospi también registra más caídas que alzas en cotizaciones
Bienes de consumo esencial promedian alza de 4,65%: tecnología baja 3,86% y finanzas 3,51%
86 empresas con bajo valor durante 6 años consecutivos: recuperación de resultados y retorno a accionistas son variables clave
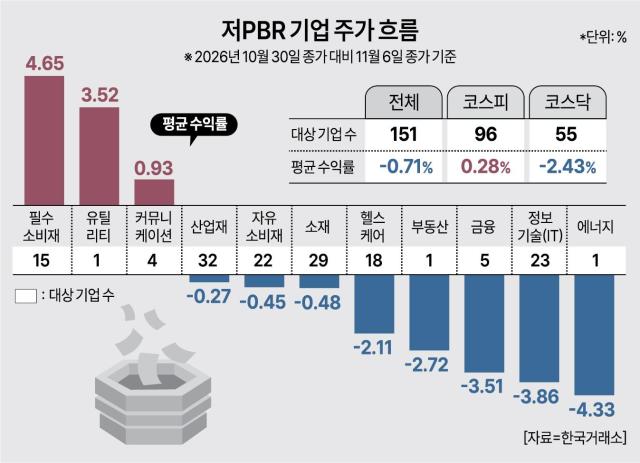
Una semana después de la publicación de empresas con bajo ratio de precio a valor contable (PBR), el mercado de valores muestra resultados encontrados según la empresa. Mientras el precio promedio de las acciones del Kospi registró un ligero alza, el Kosdaq experimentó una caída. Los bienes de consumo esencial mostraron fortaleza, en contraste con el desempeño negativo de los sectores de tecnología de la información (TI) y finanzas. La recuperación de resultados y el reembolso tangible a accionistas emergen como variables clave en la reevaluación futura del valor empresarial.
Según comparación entre el precio de cierre del 30 de octubre, jornada previa a la publicación de las 151 empresas con bajo PBR, y el 6 de noviembre, el rendimiento promedio de 96 empresas del Kospi fue de 0,28%. Las 55 empresas del Kosdaq registraron un descenso promedio de 2,43%, con caídas más pronunciadas. De las 151 empresas totales, 93 presentaron caídas en sus cotizaciones, superando ampliamente a las 56 que experimentaron alzas. Las 2 empresas restantes se mantuvieron sin cambios.
En el Kospi, 53 de 96 empresas, y en el Kosdaq, 40 de 55 empresas, registraron caídas posteriores a la publicación. Esto contrasta con el comportamiento del 2 de noviembre, primer día de negociación tras la divulgación, cuando 115 empresas subieron. La expectativa generada inmediatamente después de la divulgación no se tradujo en alzas sostenidas de precios.
Por sector, el rendimiento promedio de 15 empresas de bienes de consumo esencial alcanzó 4,65%, el más alto. En contraste, 23 empresas del sector TI bajaron en promedio 3,86%. También registraron debilidad: finanzas (-3,51%), sanidad (-2,11%), bienes de consumo discrecional (-0,45%), materiales (-0,48%) e industria (-0,27%). En particular, los cinco bancos incluidos en la lista experimentaron caídas accionarias.
La Bolsa de Valores de Corea publicó por primera vez el 1 de noviembre un listado de 151 empresas que se ubicaban en el percentil 25 inferior de PBR por sector en el Kospi durante seis semestres consecutivos o en 6 de 7 semestres, así como en el percentil 10 inferior en el Kosdaq. El PBR es un indicador que divide la capitalización de mercado por el patrimonio neto. Un valor inferior a 1x significa que el valor de mercado de la empresa se cotiza por debajo de su patrimonio contable. Las acciones de bajo PBR atrajeron atención como alternativa de inversión, dado que cotizan a precios inferiores a su valor contable más la expectativa de revaluación derivada de la política gubernamental para mejorar el valor empresarial.
Sin embargo, un bajo PBR no garantiza necesariamente una alza en el precio de las acciones. El mercado evalúa el valor a la baja cuando las empresas presentan baja rentabilidad o utilizan ineficientemente sus activos. Los inversores corren el riesgo de caer en la "trampa de valor", al invertir observando únicamente una valuación baja, sin que el precio se reevalue posteriormente. Por esta razón es fundamental analizar, además del PBR, el crecimiento de ganancias, los flujos de efectivo, la solidez financiera y las políticas de retorno a accionistas.
En realidad, una cantidad significativa de empresas incluidas en esta lista ha permanecido en una situación de subvaluación prolongada. Según Hanhwa Investment Securities, 86 de las 151 empresas (57%) cumplieron con el criterio de estar en el percentil inferior de PBR por sector durante los últimos 12 semestres, es decir, 6 años consecutivos. Casos representativos incluyen a Hyundai Steel, Lotte Shopping e E-Mart. Estas empresas podrían reaparecer en la lista de mayo de 2027, incluso si el PBR mejora temporalmente, debido a su historial de subvaluación prolongada.
Incluso en empresas de subvaluación prolongada, la posibilidad de revaluación futura varía según la mejora de resultados. Se proyecta que la ganancia neta de Hyundai Steel aumentará desde 100.300 millones de wones este año a 308.700 millones el próximo. Lotte Shopping también se estima aumentará desde 329.600 millones de wones este año a 414.000 millones el próximo. La recuperación de rentabilidad puede sentar las bases para la revaluación del valor empresarial, al ampliar el margen para retorno a accionistas mediante expansión de dividendos y recompra y cancelación de acciones propias.
Lo crítico es si los planes de mejora del valor empresarial se traducen efectivamente en mejora operativa y retorno a accionistas. Park Se-yeon, analista de Hanhwa Investment Securities, señaló: "Aunque el plazo de divulgación generó planes anunciados, es necesario contar con mecanismos de seguimiento para asegurar que se materialicen en retorno real a accionistas" y agregó: "Alternativas incluyen incorporar resultados de dividendos y recompra de acciones como requisitos, divulgar el cumplimiento respecto a objetivos, y diseñar conjuntamente ofertas públicas agresivas y compras obligatorias".
* Este artículo ha sido traducido por IA.