
Seongbuk sube 24,0% en un año; Daewoo registra 30,8%
Ajuste de precios en la región metropolitana por carga de crédito e inflación inmobiliaria
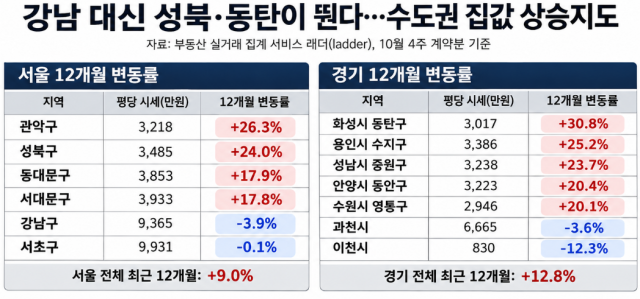
El mapa de precios en alza del mercado de apartamentos de la región metropolitana de Seúl está cambiando. En la capital, zonas con precios relativamente bajos como Seongbuk y Gwanak muestran mayores tasas de aumento que los barrios de lujo tradicionales de Gangnam y Seocho. En la provincia de Gyeonggi, distritos como Daewoo, Suji y Yeongtong presentan un desempeño más sólido que Gwacheon. A diferencia de los ciclos alcistas anteriores, cuando la revaluación partía desde Gangnam y se expandía hacia zonas periféricas, ahora los compradores reales se desplazan hacia regiones con precios accesibles y que cuentan con ventajas competitivas en transporte y proximidad entre vivienda y trabajo.
Según datos del servicio de transacciones inmobiliarias Ladder del 7 de noviembre, los precios de venta reales de apartamentos en Seúl subieron 9,0% en los últimos 12 meses.
Entre los distritos autónomos de Seúl, Gwanak registró la mayor tasa de aumento con 26,3%, seguido por Seongbuk con 24,0%. En cambio, Gangnam cayó 3,9% durante el mismo período, mientras que Seocho perdió 0,1%.
Mientras los precios de vivienda en Seúl suben en general, las disparidades regionales se han ampliado significativamente. Destaca especialmente que las zonas de precio más bajo presentan tasas de crecimiento superiores a las de los barrios tradicionales de alto valor, evidenciando un cambio en la dinámica de precios.
Las transacciones de apartamentos en Seúl registraron 239 operaciones hasta la cuarta semana de octubre. El precio mediano (228 transacciones) subió 1,1% respecto a la semana anterior. El 54% del total de transacciones se cerró a precios superiores a los de la operación anterior, y se registraron 75 transacciones a nuevos máximos históricos del último año.
Seongbuk en particular mantiene 51 semanas consecutivas de crecimiento, estableciendo el período de alza más prolongado entre los distritos autónomos de Seúl. La variación semanal fue de 6,2%. El distrito de Jungnang acumuló 25 semanas de incremento consecutivo con un alza semanal de 1,2%, mientras que Gangdong registró 9 semanas consecutivas de aumento con una variación semanal de 1,8%.
Por el contrario, Songpa cayó 0,3%, Yeongdeungpo 1,2% y Seocho 1,9%. Mientras el precio total de transacciones de apartamentos en Seúl continúa su tendencia alcista por semana 95, el comportamiento de las zonas de lujo y las regiones de precio medio-bajo diverge.
En la provincia de Gyeonggi, las disparidades regionales son aún más pronunciadas. El precio medio de transacciones de apartamentos en Gyeonggi subió 12,8% en promedio durante los últimos 12 meses, la tasa de aumento más alta entre todas las provincias y ciudades de Corea del Sur. El distrito de Daewoo en la ciudad de Hwaseong lideró el crecimiento regional con un alza de 30,8% durante el mismo período.
El distrito de Suji en Yongin también subió 25,2% en el último año, mientras que el distrito de Jungwon en Seongnam registró 23,7%, Dongan en Anyang 20,4%, Gwangmyeong y Haman 20,3%, y el distrito de Yeongtong en Suwon 20,1%, todos por encima del 20%.
Por otra parte, Gwacheon descendió 3,6% en los últimos 12 meses. Icheon cayó 12,3% durante el mismo período, mientras que Yeoju (-3,8%), el distrito de Ilsanseo en Goyang (-2,6%) y Dongducheon (-2,4%) también registraron caídas.
Los analistas del mercado interpretan esta tendencia como un proceso de "ajuste de precios", donde la demanda se desplaza desde zonas de mayor valor hacia regiones con menor carga de precio.
Un portavoz del sector inmobiliario señaló: "A diferencia del pasado, cuando los precios de las zonas clave como Gangnam subían primero y las áreas vecinas seguían con rezago, actualmente los límites de crédito y la carga financiera se han convertido en variables decisivas para determinar las áreas de compra". Agregó: "Se observa que la demanda se concentra en zonas con accesibilidad de precio relativamente favorable y que ofrecen ventajas en transporte, construcción nueva y proximidad entre vivienda y lugar de trabajo".
* Este artículo ha sido traducido por IA.