
El número total de reclamaciones se redujo un 13,6%, pero las quejas sobre hipotecas aumentaron un 17,6%
Regulaciones crediticias más complejas: "Es necesario confirmar el límite y las condiciones antes del cierre"
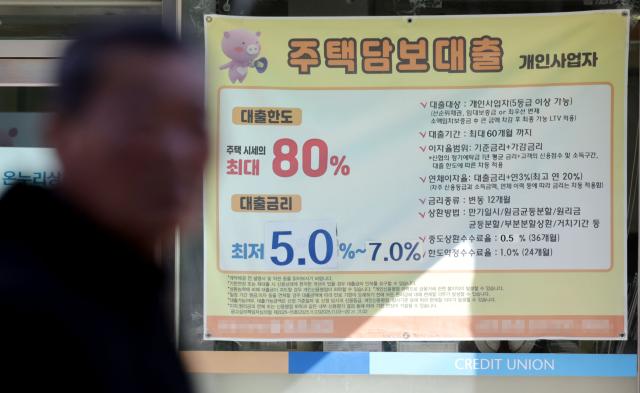
Un cartel promocional de productos de crédito hipotecario cuelga en un banco del centro de Seúl. [Fotografía: Agencia de Noticias Yonhapai]
Mientras que el número total de reclamaciones en los cinco bancos principales ha disminuido, las quejas relacionadas con créditos hipotecarios han aumentado durante dos trimestres consecutivos. La proporción de reclamaciones sobre hipotecas respecto al total de reclamaciones también se ha incrementado. Los bancos señalan que la insatisfacción sobre los niveles de tasas de interés y las explicaciones sobre las tasas aplicadas son las principales causas.
Según la Asociación de Bancos de Corea del Sur, informó el 2 de este mes, las reclamaciones en los cinco bancos principales —KB Kook Min, Shinhan, Hana, Woori y NH Nonghyup— durante el tercer trimestre de 2026 ascendieron a 133 casos. Esto representa una disminución de 21 casos (13,6%) comparado con los 154 casos del segundo trimestre. En comparación con el primer trimestre (152 casos), también se registró una reducción de 19 casos (12,5%).
En contraste, las reclamaciones sobre créditos hipotecarios mostraron una tendencia opuesta. Pasaron de 13 casos en el primer trimestre a 17 casos en el segundo trimestre y 20 casos en el tercero, registrando aumentos durante dos trimestres consecutivos. El número de reclamaciones en el tercer trimestre aumentó 3 casos respecto al trimestre anterior y 7 casos respecto al primer trimestre.
Por lo tanto, la proporción de reclamaciones sobre hipotecas respecto al total de reclamaciones se elevó del 8,6% en el primer trimestre al 11% en el segundo y al 15% en el tercero. De aproximadamente cada 7 reclamaciones públicas, 1 está relacionada con créditos hipotecarios. Aunque el número total de reclamaciones disminuyó, la proporción de quejas sobre hipotecas ha crecido de forma constante. Dado que el número de casos públicos excluye reclamaciones duplicadas o repetidas, es posible que el número real de reclamaciones recibidas sea superior.
A nivel bancario, también se observó un aumento en las reclamaciones sobre hipotecas en varios instituciones. El Banco Woori aumentó de 3 casos en el primer trimestre a 6 casos en el tercero, duplicando su número. Durante el mismo período, el Banco Kook Min pasó de 2 a 4 casos y el Banco Nonghyup de 3 a 5 casos. En contraste, el Banco Shinhan y el Banco Hana se mantuvieron sin cambios, con 3 y 2 casos respectivamente. Tres de los cinco bancos principales registraron aumentos en las reclamaciones sobre hipotecas.
Los bancos adoptan una postura cautelosa respecto a la divulgación de casos individuales de reclamaciones por razones de privacidad. Sin embargo, según explicaciones del sector bancario, las reclamaciones sobre hipotecas se centran principalmente en quejas sobre los niveles de tasas de interés y las explicaciones sobre las tasas aplicadas. Existen casos en los que los prestatarios presentan reclamaciones debido a diferencias entre la tasa de interés comunicada durante el proceso de asesoramiento crediticio y la tasa realmente aplicada, o por dudas sobre las condiciones de aplicación de tasas preferenciales.
Un funcionario de una institución bancaria comercial señaló: "A medida que continúa el ciclo de aumento de tasas de interés, recibimos muchas reclamaciones indicando que la tasa hipotecaria es más alta de lo esperado o que los prestatarios no recibieron suficiente explicación sobre la tasa aplicada". Agregó: "La mayoría de estas quejas provienen de malentendidos sobre la aplicación de tasas, y apenas hay casos que resulten en correcciones reales de tasas de interés".
Ante el aumento de reclamaciones sobre hipotecas, la atención también se centra en la postura de los bancos respecto a los criterios de evaluación crediticia. Según la "Encuesta sobre comportamiento crediticio" publicada el mes pasado por el Banco de Corea del Sur, se prevé que los bancos mantengan sus criterios de evaluación crediticia para préstamos residenciales a hogares en el cuarto trimestre al nivel del trimestre anterior. El índice de actitud respecto a préstamos residenciales a hogares se elevó de -17 en el tercer trimestre a 0 en el cuarto. Esto significa que, en lugar de elevar aún más las barreras crediticias, los bancos continuarán aplicando los mismos criterios de evaluación existentes.
Sin embargo, incluso si los criterios de evaluación crediticia no se endurecen aún más, la carga sobre los prestatarios de verificar los límites crediticios y las condiciones de tasas de interés según las regulaciones existentes puede continuar. En particular, dado que los créditos hipotecarios requieren un cierto tiempo desde la solicitud hasta la ejecución, es importante verificar con anticipación la tasa de interés real que se aplicará y el monto del crédito disponible.
Un funcionario del sector financiero recomendó: "Dado que las regulaciones crediticias continúan volviéndose más complejas, es necesario visitar el banco con anticipación para evitar retrasos en la fecha del cierre final y verificar el monto del crédito disponible y las condiciones".
* Este artículo ha sido traducido por IA.