
Banca aportará 300 mil millones de wones; fondos de garantía ofrecerán cobertura de hasta 15 veces la inversión
Se elimina derecho de reclamación en créditos con garantía de cuentas por cobrar; se espera impulso en evaluación crediticia bancaria
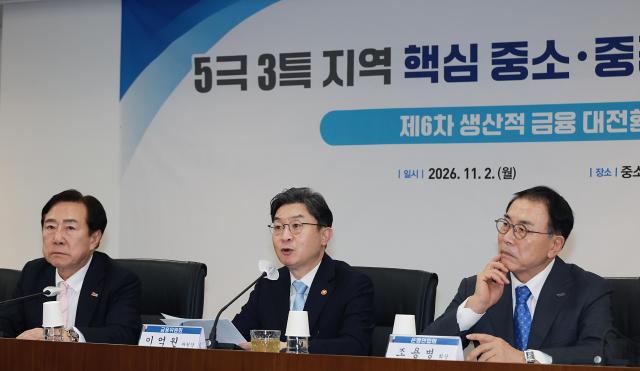
La Comisión de Servicios Financieros celebró el 2 de noviembre la sexta reunión de transformación de finanzas productivas, en la que presentó medidas de apoyo financiero a empresas regionales y mejoras en la financiación de cadenas de suministro. Con la tasa de morosidad en créditos a pequeñas empresas alcanzando el 1% a finales de agosto, las autoridades enfocaron sus esfuerzos en ampliar el apoyo financiero a empresas locales y reducir las cargas derivadas de los procesos de recuperación de pagos por suministros.
En primer lugar, la banca aportará 300 mil millones de wones durante tres años, mientras que el Fondo de Garantía de Crédito y el Fondo de Garantía Tecnológica proporcionarán garantías equivalentes a aproximadamente 15 veces el monto aportado, para suministrar un total de 4,5 billones de wones en créditos de bajo interés. Aunque aún no se han definido las tasas de interés específicas, serán inferiores a las de los créditos convencionales para capital de trabajo. El programa se dirige a aproximadamente 9 mil pequeñas y medianas empresas ubicadas en las regiones denominadas "Cinco polos y tres zonas especiales" (excluyendo la zona metropolitana), con un límite de financiamiento estimado de unos 50 mil millones de wones por empresa, basado en los niveles de crédito garantizado existentes del Fondo de Garantía de Crédito y el Fondo de Garantía Tecnológica.
Asimismo, se acelerarán los plazos de recuperación de pagos de proveedores. Se reducirá el vencimiento de las cuentas por cobrar comerciales, los créditos con garantía de cuentas por cobrar comerciales y los bonos de coexistencia del máximo actual de 90 días a 60 días o menos. Las cuentas por cobrar comerciales son derechos de pago que poseen las empresas proveedoras tras entregar bienes o servicios, mientras que los créditos con garantía de cuentas por cobrar comerciales permiten que los proveedores obtengan financiamiento anticipado de bancos utilizando estas cuentas como garantía. Cuanto mayor sea el tiempo para recuperar los pagos, mayor será la carga de intereses para los proveedores.
Según datos de 2025, las cuentas por cobrar comerciales con vencimiento entre 61 y 90 días totalizan 116,7 billones de wones. Cuando entre en vigencia la medida de reducción de plazos en febrero del próximo año, se estima que la recuperación anticipada de pagos reducirá la carga anual de intereses en créditos con garantía de cuentas por cobrar comerciales en hasta 363 mil millones de wones. Dado que más del 97% de los usuarios de créditos con garantía de cuentas por cobrar comerciales son pequeñas empresas y micronegocios, la reducción de plazos de recuperación de pagos se espera que alivie significativamente sus cargas de capital de trabajo.
A partir de enero del próximo año, también se eliminará el derecho de reclamación en créditos con garantía de cuentas por cobrar comerciales. Esta medida elimina la carga que pesa sobre los proveedores de tener que reembolsar al banco los montos del préstamo en caso de que la empresa compradora no realice el pago.
Sin embargo, persisten inquietudes sobre que la eliminación del derecho de reclamación podría desalentar a los bancos de mantener la oferta de estos créditos, ya que asumirían el riesgo de incumplimiento. Al respecto, Shin Chang-soo, director de la División de Banca de la Comisión de Servicios Financieros, señaló: "Hemos solicitado a los bancos que no reduzcan la oferta de créditos por la eliminación del derecho de reclamación. Los bancos también han indicado que pueden mantener operaciones sin contracción de créditos considerando su capacidad de evaluación crediticia". Además, expresó la expectativa de que la eliminación del derecho de reclamación constituya una oportunidad para que la banca abandone su dependencia histórica de este mecanismo y mejore sus prácticas de análisis crediticio al evaluar con mayor precisión el crédito de empresas y cadenas de suministro en su conjunto.
Simultáneamente, se ampliará gradualmente el rango de empresas compradoras elegibles para bonos de coexistencia, permitiendo que proveedores de segundo y tercer nivel capitalicen anticipadamente los pagos aprovechando la calificación crediticia de la empresa compradora principal. Anteriormente, las empresas elegibles se limitaban a instituciones públicas y grandes empresas de primer nivel con calificaciones crediticias AAA a A-, pero en adelante se extenderá a empresas con calificaciones crediticias de BBB o superior, equiparables al nivel de empresas elegibles para créditos con garantía de cuentas por cobrar comerciales. También se reforzarán los incentivos para usuarios de bonos de coexistencia, aumentando las tasas de interés en cuentas de depósito constituidas por proveedores de primer nivel para pagos a proveedores de nivel inferior, y ofreciendo tasas preferenciales en créditos convencionales para empresas destacadas en bonos de coexistencia.
Lee Eok-won, presidente de la Comisión de Servicios Financieros, afirmó: "Con las tasas de morosidad de pequeñas empresas elevándose actualmente, si se materializan aumentos futuros en las tasas de interés, la carga de intereses de las empresas se incrementará y las condiciones de financiamiento se endurecerán. Para minimizar el impacto de aumentos de tasas e fluctuaciones económicas, eliminaremos cuellos de botella en el flujo de fondos y disponibilizaremos capital donde sea necesario, modernizando proactivamente la base de finanzas productivas".
* Este artículo ha sido traducido por IA.