
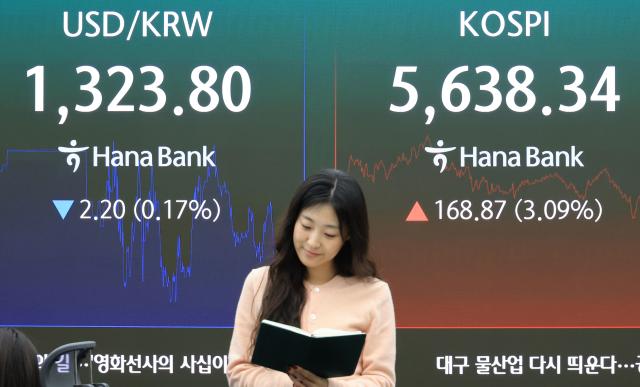
La bolsa de valores de Nueva York cerró al alza impulsada por la fortaleza de los valores de semiconductores de inteligencia artificial (IA). El anuncio de la oferta pública inicial (OPI) de Anthropic y la información sobre la captación de fondos de Broadcom para grandes compras de semiconductores de IA elevaron el sentimiento inversor en valores relacionados. Con los avances en las conversaciones de paz en Oriente Medio y la consecuente caída de los precios internacionales del petróleo, se espera un repunte del mercado de valores doméstico el 28 de octubre. Sin embargo, la decisión de la Reserva Federal sobre tasas de interés (FOMC), los resultados de las principales empresas tecnológicas y los resultados de SK Hynix con perspectivas de negocio futuras actuarán como variables a corto plazo.
El 27 de octubre (hora local), en la Bolsa de Valores de Nueva York, el promedio industrial Dow Jones 30 cerró a 52.377,57 puntos, subiendo 15,99 puntos (0,03%) respecto a la sesión anterior. El índice S&P 500 subió 45,83 puntos (0,60%) hasta 7722,60, mientras que el índice compuesto Nasdaq, centrado en valores tecnológicos, cerró a 26.477,81 puntos, subiendo 308,43 puntos (1,18%).
Los semiconductores de IA lideraron el avance del Nasdaq. Con las expectativas continuadas sobre la rentabilidad de los negocios de IA derivadas de la iniciativa de OPI de Anthropic, Broadcom anunció la celebración de un contrato por 63.000 millones de dólares para financiar la compra de semiconductores de alto rendimiento de Anthropic. Broadcom subió un 4,00%, mientras que AMD y SanDisk ganaron 5,45% y 3,92%, respectivamente. Micron subió un 2,77% y Nvidia un 0,90%. El índice de semiconductales de Filadelfia subió un 3,60%.
Sin embargo, la carga de financiamiento derivada de la expansión de la inversión en IA sigue siendo una variable. Meta aumentó la escala de financiamiento para la expansión de centros de datos de IA e infraestructura en la nube de 95.000 millones de dólares a 97.500 millones de dólares, pero el precio de sus acciones cayó un 1,64%. Mientras continuarán las inversiones en infraestructura de IA, el interés del mercado se está desplazando no solo hacia el monto de la inversión, sino también hacia el crecimiento del negocio principal, como la nube, y la mejora del flujo de efectivo.
Los precios internacionales del petróleo cayeron con las expectativas de avances en las negociaciones de Oriente Medio. En la Bolsa Mercantil de Nueva York, el crudo West Texas Intermediate (WTI) para entrega en diciembre cerró a 99,90 dólares por barril, bajando 1,86 dólares (1,83%) respecto a la sesión anterior. El crudo Brent para entrega en diciembre en la Bolsa de Futuros ICE de Londres registró 113,88 dólares por barril, cayendo 1,93 dólares (1,67%). El anuncio de que Arabia Saudita, Pakistán, Turquía e Irán continuarían los diálogos tras una ronda de conversaciones de alto nivel influyó en los precios. Sin embargo, persisten factores de incertidumbre en el suministro, como las disrupciones en la navegación en aguas del Golfo Pérsico y los ataques de los hutíes contra Arabia Saudita, lo que mantiene la incertidumbre sobre la tendencia de los precios del petróleo.
Esta semana están programados el FOMC estadounidense y los resultados de las principales empresas tecnológicas. La Reserva Federal celebrará su reunión ordinaria del FOMC durante dos días a partir del 27 de octubre, con el anuncio de la decisión sobre la tasa de referencia previsto para el 28 de octubre. Aunque en el mercado predomina la perspectiva de que se mantenga la tasa de referencia sin cambios, se espera con atención si surgirán pistas sobre la dirección futura de la política monetaria y la posibilidad de una subida de tasas en diciembre en la conferencia de prensa del presidente de la Reserva Federal, Kevin Walsh. Alphabet y Microsoft (MS) publicarán resultados el 28 de octubre, mientras que Amazon lo hará el 29 de octubre. El punto clave será si la expansión de la inversión en IA se está traduciendo en mejoras reales en ingresos y flujos de efectivo.
Se espera que el mercado de valores doméstico también salga con ganancias impulsado por la fortaleza de los semiconductores y valores de IA estadounidenses y la caída de los precios del petróleo. A las 8:13 de la mañana de ese día, en el mercado previo de Nexttrade (NXT), Samsung Electronics (2,70%), SK Hynix (3,13%), SK Square (5,19%), Samsung Electro-Mechanics (4,50%), LG Energy Solution (2,35%), Samsung Biologics (0,07%), Hyundai Motor (1,20%), KB Financial Group (0,81%), Samsung Life Insurance (2,16%) y Samsung C&T (2,66%) se encontraban en territorio positivo.
Durante la sesión bursátil, la atención del mercado se centrará en la divulgación de los resultados del tercer trimestre de SK Hynix y su conferencia de resultados. Más allá de los resultados en sí, será importante evaluar en qué medida puede el mercado resolver sus dudas sobre la perspectiva del negocio de memoria para 2027-2028 mediante los volúmenes de contratos de suministro de memoria de alto ancho de banda (HBM4) en 2027, las condiciones de precio y las perspectivas de precios de DRAM de propósito general. La concreción de políticas adicionales de retorno al accionista también puede actuar como variable que afecte el sentimiento inversor en acciones de semiconductales y el mercado de valores doméstico.
Ji-young Han, analista de investigación de Kiwoom Securities, proyectó: "Hoy el mercado de valores doméstico saldrá con ganancias impulsado por la fortaleza de los semiconductores estadounidenses derivada de las noticias favorables de Anthropic y Broadcom, y la mitigación de las presiones de tasas de interés y precios del petróleo por la moderación de la incertidumbre en Oriente Medio".
Sin embargo, durante la sesión, el movimiento de precios de las acciones por sector puede diferenciarse según los resultados de SK Hynix y las perspectivas futuras del negocio, así como la psicología de espera ante el FOMC estadounidense y los resultados de las grandes tecnológicas. El analista agregó: "Para SK Hynix, es más importante que la resolución de las dudas del mercado sobre la perspectiva de negocio de 2027-2028 que el resultado del tercer trimestre en sí. El factor clave será en qué medida puede mitigarse el debate sobre el pico en la perspectiva de negocio de memoria a través de los volúmenes de contratos de suministro de HBM4 en 2027, las condiciones de precio y las perspectivas de precios de DRAM de propósito general".
* Este artículo ha sido traducido por IA.