
Más de 20.000 viviendas sin vender tras completación en regiones…compras de LH muestran límites para resolver la crisis
Se consideran medidas de estímulo de demanda privada como reducción de impuestos de adquisición…ajuste de precios también se identifica como prioridad
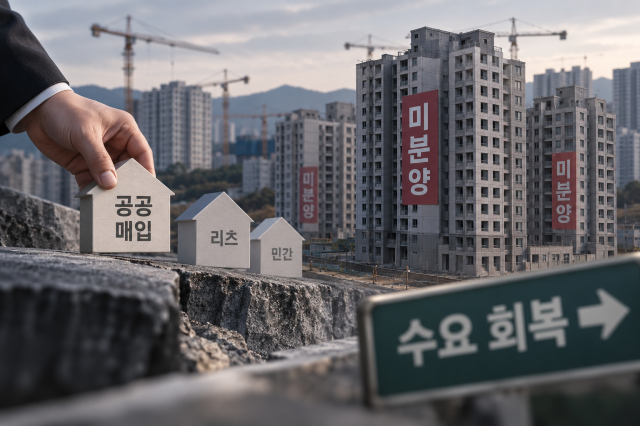
Las compras públicas para resolver la crisis de viviendas sin vender en las regiones muestran claros límites, lo que ha puesto de relieve la necesidad de implementar medidas para atraer demanda del sector privado. Los analistas coinciden en que es necesario ampliar los incentivos fiscales, como la reducción del impuesto de adquisición, mientras se ajustan los precios de venta a la capacidad adquisitiva real de cada región. Asimismo, se advierte que el apoyo público no debe convertirse en un desincentivo para que los constructores reduzcan voluntariamente los precios, por lo que resulta fundamental revisar las condiciones del apoyo y la distribución de pérdidas.
Según el Ministerio de Tierras, Infraestructuras y Transporte, a finales de agosto, el número de viviendas sin vender en regiones alcanzaba 49.998 unidades, de las cuales 23.711 permanecían sin comercializarse después de su entrega. El gobierno está promoviendo la compra de 5.000 viviendas sin vender en regiones a través de la Corporación de Vivienda y Tierra de Corea (LH) este año, pero incluso si se adquieren todas las propiedades aprobadas en la tercera revisión (950 unidades) y las solicitadas en la cuarta fase (2.335 unidades), el total alcanzaría solo 3.285 unidades.
La dificultad para asegurar volúmenes de compra radica principalmente en que las solicitudes se concentran en regiones con altas tasas de vacancia y escasa demanda. Dado que LH debe destinar las viviendas adquiridas a uso público en régimen de alquiler, se ve obligada a evaluar la demanda de ocupación real. Dado que las viviendas que no se venden en el mercado privado también quedan excluidas de los programas de compra pública, la expansión del volumen de adquisiciones por sí sola no es suficiente para resolver el problema estructural del inventario excesivo.
Como solución para atraer demanda privada se plantea la ampliación de incentivos fiscales. Kim In-man, director del Instituto de Economía Inmobiliaria Kim In-man, señaló: «¿Quién va a comprar viviendas en regiones donde los precios no suben y hay demasiadas sin vender?» y agregó: «Se deben ofrecer incentivos extraordinarios, como la exención temporal del impuesto de adquisición, reducción del impuesto sobre bienes inmuebles o exención del impuesto sobre ganancias de capital».
Por su parte, la profesora Shin Bo-yeon del Departamento de Fusión de IA Inmobiliaria de la Universidad de Sejong también señaló: «Es necesario ampliar el alcance de los beneficios fiscales» y recomendó: «Los incentivos tributarios para compras adicionales de viviendas deben aplicarse no solo en regiones con disminución de población, sino en términos generales fuera de los grandes centros urbanos, incluyendo ciudades metropolitanas de provincia».
Junto con el apoyo fiscal, ajustar los precios de venta a la capacidad adquisitiva local también se identifica como una prioridad. Aunque exista demanda de compra, si los precios ofrecidos superan significativamente los valores de mercado circundantes o la capacidad de renta de la población, es difícil que las transacciones se concreten. La reducción de la carga fiscal podría tener efecto limitado si el costo total de adquisición de la vivienda sigue superando la capacidad de pago del comprador potencial.
Desde la perspectiva de los constructores, además de los costos de construcción e intereses financieros ya invertidos, existe el problema de equidad con compradores anteriores. Si optan por reducir precios, se espera la oposición de quienes ya han firmado contratos a precios más altos, lo que dificulta la decisión de bajar los precios. Sin embargo, mantener precios elevados mientras la falta de ventas se prolonga aumenta los costos financieros, por lo que es necesario comparar esto con la recuperación de inversión mediante ajustes de precio.
En regiones donde es difícil asegurar demanda de ocupación incluso con precios más bajos, se requieren enfoques alternativos. Tanto la adquisición a través de fondos de inversión inmobiliaria (REIT) como la conversión a alquiler deben sustentarse en demanda real de arrendamiento y viabilidad financiera. Si solo cambia el propietario pero la vivienda permanece desocupada, el problema de viviendas sin vender simplemente se transforma en un problema de vacancia.
Especialmente en regiones donde la expectativa de apreciación del valor inmobiliario es baja, los inversores privados solo pueden participar si es posible recuperar los costos de inversión mediante ingresos por alquiler. La profesora Shin explicó: «En una situación donde es difícil esperar la apreciación del valor del activo, si la tasa de financiamiento es del 5%, la rentabilidad debe rondar el 7-8%».
En definitiva, el dilema central radica en determinar cuánto ampliar el apoyo público y cuánto deben asumir los constructores en términos de ajuste de precios y pérdidas. Existe la preocupación de que si se establece la expectativa de que el sector público continuará comprando viviendas sin vender, podría retrasarse la reducción de precios de forma voluntaria por parte de los constructores.
Lee Eun-hyung, investigador del Instituto de Política de Construcción de Corea, señaló: «Las viviendas de apartamentos sin vender en el sector privado surgen porque los planes establecidos por los constructores no coinciden con la demanda real del mercado», y concluyó: «Es más conveniente permitir que el mercado realice los ajustes de forma autónoma en lugar de que el gobierno intervenga de manera artificial».
* Este artículo ha sido traducido por IA.