
Primer corta circuitos desde el COVID-19…se suspenden operaciones por 30 minutos
JPMorgan rebaja recomendación de inversión en deuda soberana brasileña y real
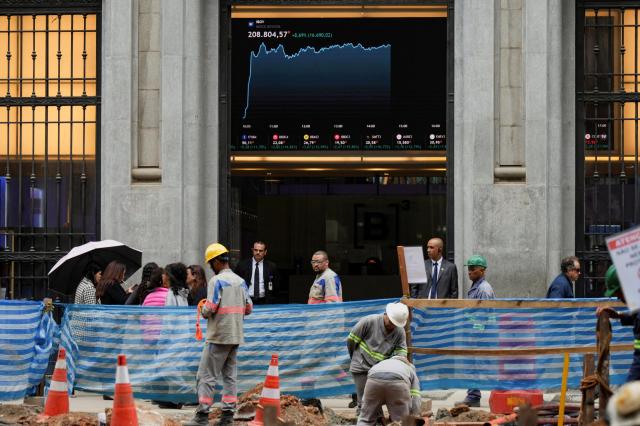
La bolsa de Brasil se desplomó más del 17% durante la sesión tras confirmarse la reelección del presidente Luiz Inácio Lula da Silva. Por primera vez desde la crisis del COVID-19, se activó un corta circuitos en el mercado accionario, mientras el real brasileño registraba una caída pronunciada y los mercados financieros experimentaban fuertes oscilaciones.
Según la Bolsa de Valores de Brasil, el índice Bovespa, referencia del mercado accionario brasileño, cayó hasta 169.516,43 puntos, lo que representa una pérdida intradiaria del 17,34% respecto al cierre anterior. Posteriormente, recuperó parte de las pérdidas para cerrar con una caída del 13,88%, en 176.608,23 puntos. Se trata de la mayor caída diaria desde marzo de 2020, cuando estalló la pandemia de COVID-19.
Ante el colapso de los precios de las acciones, la Bolsa de Valores de Brasil activó el corta circuitos, suspendiendo las operaciones durante 30 minutos. Este mecanismo detiene las negociaciones cuando el índice cae más del 10% respecto al cierre anterior. La última activación de este sistema en Brasil ocurrió en marzo de 2020, hace aproximadamente 6 años y 7 meses.
El mercado cambiario también sufrió turbulencias significativas. El tipo de cambio del real brasileño frente al dólar estadounidense alcanzó 5,605 reales por dólar durante la sesión. Posteriormente cerró alrededor de 5,40 reales por dólar, representando una depreciación superior al 8% respecto al cierre anterior. Esta caída refleja una pérdida considerable de valor de la moneda brasileña.
El impacto en los mercados financieros se extendió a los bonos y futuros de tasas de interés. El aumento abrupto de las tasas de mercado incrementó la carga de financiamiento del gobierno brasileño. En respuesta, el Ministerio de Hacienda canceló las subastas de bonos indexados a la inflación y bonos a tasa fija programadas para el 27 y 29 de octubre. Sin embargo, decidió mantener la subasta de bonos vinculados a la tasa de referencia según lo previsto.
La caída se atribuye al resultado inesperado de la segunda vuelta electoral celebrada el día anterior, que desafió las expectativas del mercado financiero. El presidente Lula obtuvo el 51,79% de los votos en la segunda vuelta electoral del 25 de octubre, derrotando al senador Flávio Bolsonaro, quien recibió el 48,21% de los votos, asegurando así su reelección. Tras la primera vuelta electoral, en la que Bolsonaro había quedado en primer lugar, las expectativas de austeridad fiscal generaron un optimismo que provocó un aumento del 7,70% en el índice Bovespa y fortalecimiento del real.
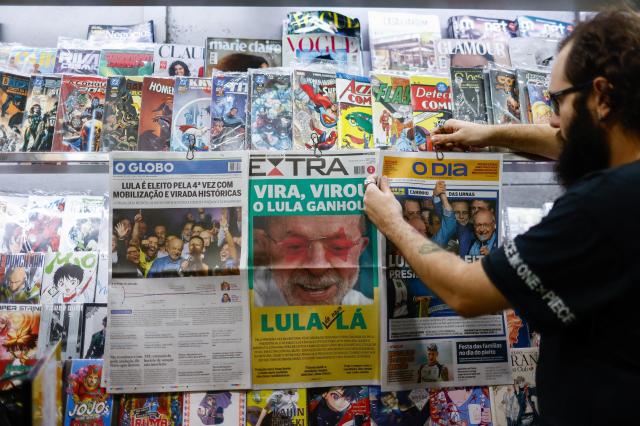
Sin embargo, una vez confirmada la prórroga del mandato del presidente Lula, surgieron preocupaciones entre los inversores respecto a la expansión del gasto fiscal y el incremento de la deuda nacional. Los analistas coinciden en que el mercado reajustó los precios de los activos que había establecido anticipando la victoria de Bolsonaro, generando una ola de ventas.
Los grandes bancos de inversión global también bajaron sus perspectivas sobre los mercados financieros brasileños. JPMorgan rebajó su recomendación de inversión en el real brasileño y los bonos expresados en moneda local de "sobreponderación" a "neutral" inmediatamente después de la reelección de Lula. Esta decisión refleja la evaluación de que el reajuste de precios de activos es inevitable debido a resultados electorales distintos a los anticipados.
El banco de inversión local BTG Pactual también proyecta que las presiones de venta podrían continuar durante las próximas semanas, advirtiendo sobre posibles efectos adversos en los resultados empresariales derivados de la debilidad del real y la subida de tasas de interés.
Daniel Tellis, socio de la empresa de inversión Valor Investimentos, señala que la expansión del gasto gubernamental y las políticas de préstamos subsidiados podrían aumentar la razón de deuda nacional a producto interno bruto (PIB), con fuertes posibilidades de que la tasa de referencia y las tasas de mercado experimenten presiones alcistas sostenidas.
* Este artículo ha sido traducido por IA.