
Los pagarés con plazo de un año presentan debilidades…la falta de protección de depósitos es también un factor determinante
El Banco de Corea prevé más productos de depósitos de alto rendimiento si aumenta la tasa de política monetaria
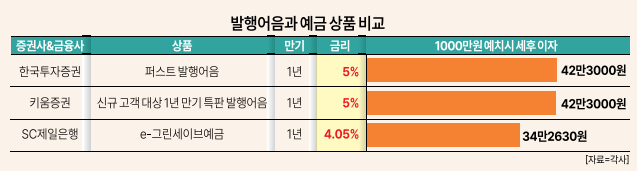
La competencia de tasas entre bancos y casas de bolsa es beneficiosa para los inversores. Mientras que durante un tiempo las tasas se mantuvieron alrededor del 3% anual, ahora suben competitivamente, lo que diversifica las opciones de inversión. Con solo depositar 10 millones de wones, el interés neto después de impuestos varía significativamente según el producto elegido.
Según la industria de inversión financiera del 26 de octubre, bancos y casas de bolsa han lanzado recientemente productos especiales consecutivos. El objetivo es captar fondos de inversión disponibles. Las tasas han pasado de rondar el 3% anual a superar el 4% recientemente.
Korea Investment & Securities comercializa hasta este mes pagarés con tasas del 5% anual para plazos de un año y del 4,7% anual para plazos de seis meses, aplicables a clientes que cumplen condiciones como depósitos de nuevos fondos. En el sector bancario, SC First Bank lanzó un depósito especial de un año con una tasa máxima del 4,05% anual. El método consiste en aplicar una tasa preferencial si se cumplen condiciones sobre la tasa base del 3,85%.
Desde la perspectiva del rendimiento de intereses, los pagarés de depósito fijo resultan más ventajosos que los depósitos bancarios. Si se depositan 10 millones de wones durante un año con una retención fiscal general del 15,4%, el interés neto de un pagaré del 5% anual es de 423.000 wones. Asumiendo una tasa de depósito bancario del 4,05% anual, el interés neto es de 342.630 wones. El interés neto del pagaré es 80.370 wones superior, es decir, 23,5% mayor.
La seguridad es también un aspecto fundamental de comparación. Los depósitos protegidos en los bancos cubren hasta 100 millones de wones en capital más intereses por persona según la entidad financiera. Por el contrario, los pagarés no están sujetos a protección de depósitos y pueden resultar en pérdidas de capital en caso de insolvencia o quiebra de la casa de bolsa emisora. Por ello es necesario examinar el nivel de tasa, los límites de inversión, las condiciones de cancelación anticipada y el riesgo crediticio del emisor.
El tipo de producto de pagaré también puede ser una variable en la gestión de fondos. Esto se debe a que la diferencia de tasa entre los pagarés de disposición inmediata, que permiten retirar fondos cuando sea necesario, y los pagarés de plazo fijo es significativa. Los pagarés de disposición inmediata ofrecen tasas del 3,0% anual en Shinhan Investment Corp, del 2,85% anual en Korea Investment & Securities y del 2,60% anual en KB Securities, niveles inferiores a los de plazo fijo.
También debe considerarse el límite de inversión. Los productos especiales de pagarés frecuentemente tienen límites restrictivos. El producto con la tasa de pagaré más alta actualmente es la oferta especial conmemorativa del Día del Alfabeto Coreano de Kiwoom Securities, pero con un límite de inversión de 1 millón de wones, la rentabilidad neta después de impuestos para una gestión de tres meses es de aproximadamente 12.267 wones. El producto especial de lanzamiento de nuevo MTS de Hana Securities, que tiene la tasa de un año más alta, también tiene un límite de inversión por persona de 5 millones de wones.
Por el contrario, para inversiones a largo plazo los depósitos bancarios resultan más estables. El depósito a plazo J de Jeju Bank ofrece una tasa del 4% para plazos de 24 meses. En este caso, el interés neto después de impuestos alcanza los 676.800 wones.
* Este artículo ha sido traducido por IA.