
Según la encuesta de expertos en perspectivas económicas industriales de octubre de 2026 publicada el 25 de octubre por el Instituto de Investigación Industrial, el índice de perspectiva industrial (PSI) para el sector manufacturero en noviembre se situó en 102, una caída de 11 puntos respecto al mes anterior (113). Aunque supera el nivel de referencia de 100, las expectativas de mejora económica se han desvanecido significativamente en apenas un mes.
El PSI es un indicador que el Instituto de Investigación Industrial calcula mediante encuestas a expertos de los principales sectores económicos del país. Los valores superiores a 100 indican que hay más opiniones de que la economía mejorará respecto al mes anterior.
Los principales indicadores de perspectiva económica para la manufactura se han deteriorado uniformemente. El PSI de perspectiva de demanda interna para noviembre descendió a 101, una caída de 10 puntos respecto al mes anterior, mientras que la perspectiva de exportaciones también bajó 11 puntos a 107. La perspectiva de nivel de producción se desplomó 17 puntos, pasando de 119 a 102. La perspectiva de rentabilidad empresarial, que refleja la viabilidad de las empresas, cayó 12 puntos de 103 a 91, quedando por debajo del nivel de referencia.
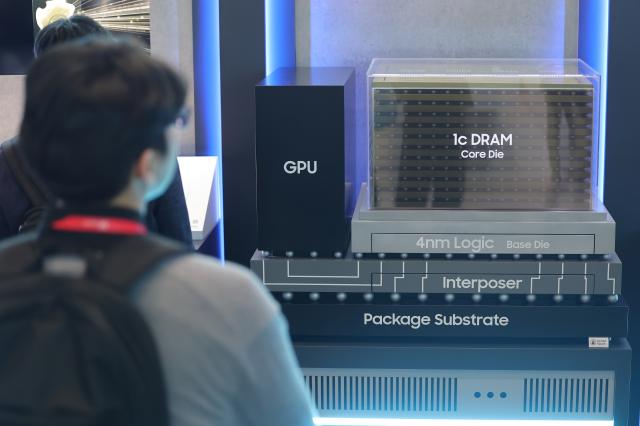
Las diferencias sectoriales fueron notables. El PSI de perspectiva del sector semiconductor se elevó a 159, un aumento de 15 puntos respecto al mes anterior. Esto se debe a la continua expansión de la inversión en infraestructura de IA por parte de grandes empresas tecnológicas globales, lo que ha impulsado la demanda de memoria de ancho de banda alto (HBM).
Por el contrario, el sector automotriz experimentó una caída dramática de 30 puntos, descendiendo de 123 a 93, mientras que el sector de dispositivos móviles colapsó 47 puntos, cayendo de 100 a 53. La industria química también retrocedió 17 puntos, pasando de 106 a 89. Las perspectivas de los sectores de maquinaria y materiales registraron 97 y 95 respectivamente, ambos por debajo del nivel de referencia.
Las recientes cifras de exportación también reflejan estas disparidades sectoriales. El volumen de exportaciones está aumentando dramáticamente, liderado por semiconductores, pero sus efectos no se distribuyen uniformemente en toda la manufactura. De acuerdo con la Aduana de Corea, el volumen de exportaciones del mes pasado alcanzó 12.105 millones de dólares, superando por primera vez en la historia el nivel de 12.000 millones de dólares mensuales.
Dentro de este total, las exportaciones de semiconductores fueron de 6.053 millones de dólares, superando por primera vez como producto individual los 6.000 millones de dólares mensuales. En contraste, productos como automóviles (-5,6%), equipos de comunicaciones inalámbrica (-1,5%) y electrodomésticos (-7,6%) continuaron mostrando caídas.
Las causas de la crisis manufacturera son complejas. Según la encuesta de condiciones empresariales de septiembre del Banco de Corea, el índice de sentimiento empresarial manufacturero (CBSI) fue de 99,5, una caída de 4,3 puntos respecto al mes anterior. Entre los principales obstáculos operacionales identificados por los fabricantes, la debilidad de la demanda interna (21,2%) y el aumento de precios de materias primas (20,9%) fueron los más mencionados.
* Este artículo ha sido traducido por IA.