
Plazo de 2 años→5 años→3 años... Apoyo estatal del 2-4% aumenta hasta 12% máximo
Límite de aporte mensual de 500.000 won... Titulares de cuenta de salto también pueden 'cambiar de producto'
La segunda inscripción a la Cuenta de Ahorro para el Futuro de Jóvenes comenzó el 7 de octubre. Es el producto financiero de formación de activos para jóvenes más representativo del gobierno, tras la Cuenta de Ahorro Esperanza para Jóvenes (lanzada en 2022) y la Cuenta de Salto para Jóvenes (lanzada en 2023). La Cuenta de Ahorro para el Futuro de Jóvenes refleja las observaciones del sector que consideraba gravoso el plazo de 5 años de la Cuenta de Salto existente, reduciendo el período de suscripción a 3 años e incrementando la contribución estatal hasta 12% del monto aportado. El plazo se acorta mientras el apoyo estatal aumenta. ¿Cómo cambian específicamente los beneficios que perciben los jóvenes a través de la progresión desde la Cuenta Esperanza hasta la Cuenta de Salto y luego a la Cuenta de Futuro?
Plazo de 5 años→3 años, límite de 700.000→500.000 won... Apoyo estatal aumenta hasta 12% máximo
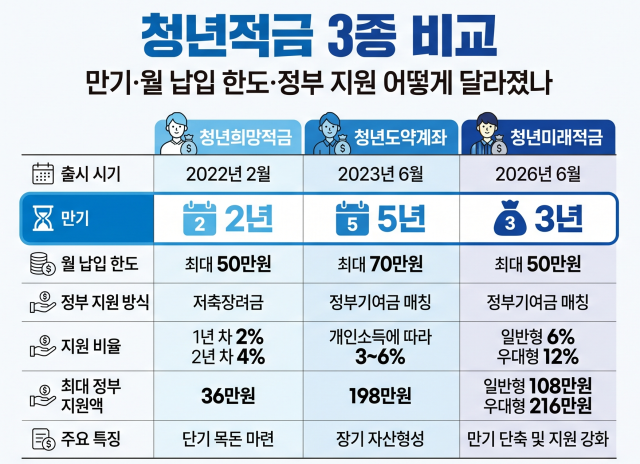
El cambio más significativo en la Cuenta de Ahorro para el Futuro de Jóvenes es la reducción del plazo a 3 años. La Cuenta de Salto existente tenía un plazo de 5 años, pero el gobierno, reflejando opiniones del sector sobre la carga de inmovilizar dinero por tanto tiempo, redujo el período de suscripción a 3 años para la nueva cuenta.
La carga de un plazo de 5 años se evidenció en la operación real de la Cuenta de Salto. Según el análisis del Instituto Legislativo de la Asamblea Nacional, la tasa de cancelación anticipada de la Cuenta de Salto para Jóvenes aumentó de 8,2% a finales de 2023 a 15,9% a finales de 2024, casi duplicándose en un año.
El gobierno implementó medidas complementarias para reducir la carga de suscripción a largo plazo durante la operación de la Cuenta de Salto. Para los titulares que mantuvieron la cuenta durante 3 años o más y la cancelaron anticipadamente, se reconocen los beneficios de exención tributaria y el 60% de la contribución estatal; para quienes la mantuvieron 2 años o más, se permite retiros parciales dentro de ciertos límites del capital aportado. La Cuenta de Ahorro para el Futuro de Jóvenes, considerando estas cargas de suscripción a largo plazo, reduce el plazo a 3 años.
El límite de aporte mensual se redujo de los 700.000 won existentes de la Cuenta de Salto a 500.000 won, igual que la Cuenta Esperanza. En cambio, el porcentaje de apoyo estatal aumentó. La Cuenta de Futuro se divide en una modalidad general que apoya el 6% del monto aportado y una modalidad preferente que apoya el 12%. En comparación con la Cuenta de Salto, que proporcionaba una contribución estatal del 3-6% del monto aportado según el ingreso personal, la tasa máxima de apoyo se ha duplicado. La Cuenta de Ahorro Esperanza anterior proporcionaba el 2% del monto aportado en el primer año y el 4% en el segundo año en forma de bonificación de ahorro al vencimiento.
En términos monetarios, si alguien aporta 500.000 won mensuales durante los 3 años completos en la Cuenta de Futuro, puede recibir una contribución estatal de 1.080.000 won en la modalidad general y 2.160.000 won en la modalidad preferente. La contribución estatal de la Cuenta de Salto oscila entre 210.000 y 330.000 won mensuales según el tramo de ingreso, y el monto máximo de apoyo de 5 años establecido por el gobierno es 1.980.000 won. La Cuenta Esperanza permitía recibir hasta 360.000 won durante 2 años. En particular, la modalidad preferente de la Cuenta de Futuro recibe una contribución estatal durante 3 años superior al máximo de 5 años de la Cuenta de Salto. Se reduce el período de aporte y el límite mensual respecto a la Cuenta de Salto, pero aumenta el porcentaje de apoyo estatal.
Titulares de Cuenta de Salto también pueden 'cambiar de producto' a la Cuenta de Futuro
Los titulares existentes de la Cuenta de Salto para Jóvenes tienen la opción de cambiar a la Cuenta de Ahorro para el Futuro de Jóvenes. Aunque no es posible mantener ambos productos simultáneamente, si se cancela la Cuenta de Salto para suscribirse a la Cuenta de Futuro, se reconoce como cancelación anticipada especial, permitiendo mantener la contribución estatal existente y los beneficios de exención tributaria. Las autoridades financieras también ofrecen oportunidades adicionales de cambio a los titulares de la Cuenta de Salto en esta segunda ronda de inscripción.
Sin embargo, la Cuenta de Salto permite acumular un capital más grande mediante aportes mensuales máximos de 700.000 won durante 5 años, mientras que la Cuenta de Futuro tiene una estructura de máximo 500.000 won mensuales durante 3 años. Las ventajas y desventajas dependen de evaluar el período restante de suscripción, la capacidad de ahorro mensual y la elegibilidad para la modalidad preferente de la Cuenta de Futuro.
Jóvenes con hogares: la única generación con más deudas que ahorros
El apoyo del gobierno para la formación de activos de jóvenes se intensificó a partir del «Plan Especial para Jóvenes» anunciado conjuntamente por departamentos relacionados en agosto de 2021. De acuerdo con este plan, el gobierno expresó su intención de apoyar la gestión de activos de los jóvenes y su salto hacia el futuro, lanzando la Cuenta de Ahorro Esperanza para Jóvenes en febrero del año siguiente, y continuando el apoyo con la Cuenta de Salto para Jóvenes y la Cuenta de Ahorro para el Futuro de Jóvenes. A diferencia de la Cuenta de Ahorro para el Futuro Joven, un programa de bienestar para ayudar a la autosuficiencia de jóvenes de bajos ingresos, estos productos son instrumentos financieros que apoyan la formación de activos de jóvenes que cumplen con ciertos requisitos de ingresos.
La razón por la que el gobierno continúa este apoyo para la formación de activos de jóvenes es que la situación de activos de este grupo es más vulnerable que la de otras generaciones. De acuerdo con el análisis realizado por el Instituto Legislativo de la Asamblea Nacional sobre la Encuesta de Finanzas y Bienestar de Hogares de 2025, los activos promedio de hogares jóvenes con jefes de hogar menores de 39 años alcanzaron 314.980.000 won, equivalentes al 55,6% del promedio general (566.780.000 won), el nivel más bajo entre todos los grupos de edad. La tenencia de bienes inmuebles también fue de 164.180.000 won, apenas un tercio del nivel de personas en sus 50s (461.310.000 won).
La carga de deuda es aún mayor. La razón de deuda a activos en hogares jóvenes es 30,3%, aproximadamente 1,8 veces superior al promedio general (16,8%). La razón de deuda financiera a ahorros es 131,1%, la única generación que supera el 100% entre todos los grupos de edad. Significa que la deuda a pagar es superior a los ahorros acumulados, siendo la única generación en esta situación.
El Instituto Legislativo explicó: «Si el ingreso es el flujo que sostiene la vida cotidiana mensual, el activo es la base que permite responder a crisis como desempleo o enfermedad, e invertir en oportunidades como educación, vivienda y emprendimiento». El hecho de que el gobierno continúe con políticas de formación de activos mediante la adición de incentivos o contribuciones al monto aportado por jóvenes refleja la intención de apoyar a los jóvenes para que acumulen activos iniciales más rápidamente.
El apoyo a jóvenes sin capacidad de ahorro sigue siendo una tarea pendiente
El método de sumar el apoyo estatal a los ahorros propios es el mismo en los tres productos. El Instituto Legislativo de la Asamblea Nacional señaló: «Los programas de apoyo actuales presuponen el ahorro propio, por lo que jóvenes sin ingresos suficientes para ahorrar no pueden suscribirse en primer lugar». Si se cancela la cuenta anticipadamente, se pierden la contribución estatal y los beneficios de exención tributaria. En última instancia, los efectos del apoyo pueden concentrarse en jóvenes con capacidad de ahorro.
La Cuenta de Ahorro para el Futuro de Jóvenes reduce el plazo de 5 a 3 años, aliviando la carga de suscripción a largo plazo. Las tareas pendientes son atraer al sistema a jóvenes con capacidad limitada de ahorro y permitir que los inscritos mantengan sus cuentas hasta el vencimiento de 3 años.
* Este artículo ha sido traducido por IA.