
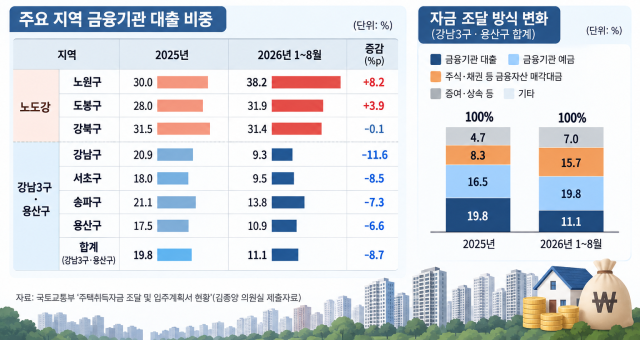
La proporción de créditos de instituciones financieras en la financiación de compras de vivienda en Seúl varía considerablemente según la región. Mientras que en los tres distritos de Gangnam y en Yongsan la proporción de créditos ha disminuido, en las llamadas zonas de "Nohodgang" —Nowon, Dobong y Gangbuk— se registran porcentajes cercanos al 30%.
Según datos de una auditoría parlamentaria sobre "estado actual de planes de adquisición y ocupación de viviendas" presentados al Ministerio de Tierras, Infraestructuras y Transportes por Kim Jong-yang, diputado del Partido del Poder Popular en la Comisión de Tierras, Infraestructuras y Transportes, entre enero y agosto de este año la proporción de créditos de instituciones financieras en los fondos totales de compra de vivienda en Nowon alcanzó el 38.2%.
Esta cifra representa un aumento de 8.2 puntos porcentuales respecto al 30.0% del año anterior. En el mismo período, Dobong experimentó un aumento de 3.9 puntos porcentuales, pasando del 28.0% al 31.9%. Gangbuk mantuvo un nivel similar, con 31.5% el año pasado y 31.4% en el período actual.
Por el contrario, en los tres distritos de Gangnam y Yongsan la proporción de créditos de instituciones financieras disminuyó de manera uniforme.
Gangnam pasó del 20.9% el año anterior al 9.3% entre enero y agosto de este año, una caída de 11.6 puntos porcentuales. Seocho descendió del 18.0% al 9.5%, Songpa del 21.1% al 13.8%, y Yongsan del 17.5% al 10.9%.
La proporción de créditos de instituciones financieras combinada para los tres distritos de Gangnam y Yongsan también disminuyó del 19.8% el año anterior al 11.1% entre enero y agosto de este año.
En cambio, en estas regiones aumentó la proporción de fondos procedentes de la venta de activos financieros. En Gangnam, la proporción de ingresos por venta de activos financieros como acciones y bonos subió del 5.5% el año anterior al 14.8% este año. En Seocho pasó del 5.3% al 15.6%, en Songpa del 4.1% al 10.8%, y en Yongsan del 7.0% al 15.5%.
Combinando los tres distritos de Gangnam y Yongsan, la proporción de depósitos de instituciones financieras también aumentó del 16.5% el año anterior al 19.8% este año. La proporción de fondos procedentes de donaciones y herencias también se incrementó del 4.7% al 7.0%.
Algunos analistas señalan que la zona de Nohodgang presenta una mayor proporción de transacciones de apartamentos por debajo de 1.500 millones de wones, lo que la hace más sensible a los cambios en la regulación de créditos.
Según un análisis de la Ciudad de Seúl del sistema de precios de transacciones reales del Ministerio de Tierras, Infraestructuras y Transportes, en agosto pasado el 99.8% de las transacciones de apartamentos en Nowon se encontraban por debajo de 1.500 millones de wones, mientras que en Dobong y Gangbuk todas las transacciones estaban en ese rango. En toda Seúl, la proporción de transacciones por debajo de 1.500 millones de wones se situó en el 79.9%.
En consecuencia, si se reduce aún más el límite de 600 millones de wones en hipotecas aplicable a viviendas por debajo de 1.500 millones de wones, los compradores en las afueras de Seúl podrían verse afectados de manera desproporcionadamente mayor.
Mientras que las zonas de precios altos han aumentado su capacidad de compra utilizando efectivo y activos financieros, las zonas periféricas mantienen una alta dependencia de créditos. El análisis sugiere que una regulación de créditos más estricta podría afectar significativamente más la capacidad de compra de los compradores por necesidad real.
El diputado Kim señaló que "cuanto más altos se establezcan los requisitos de regulación de créditos, las regiones con capacidad de efectivo compran viviendas con fondos propios, mientras que solo los compradores por necesidad real en las afueras de Seúl, quienes no pueden comprar sin crédito, son empujados al borde del acantilado". Añadió que "la regulación de créditos presentada como una medida para controlar los precios de la vivienda se ha convertido en una regulación regresiva que solo quita la escalera para la adquisición de vivienda propia de las clases medias".
Continuó diciendo que "ajustar aún más los límites de hipotecas equivale prácticamente a ordenar a los compradores por necesidad real en zonas como Nohodgang que no compren vivienda". Concluyó que "el gobierno y las autoridades financieras deben detener el estrangulamiento uniforme de los créditos e implementar primero medidas de protección para los compradores por necesidad real".
* Este artículo ha sido traducido por IA.