
Se impulsa expansión de créditos hipotecarios a tasa fija…se discuten incentivos para el sector bancario
Se mantiene la relación deuda-servicio de estrés…preocupación por contracción de créditos para demandantes reales
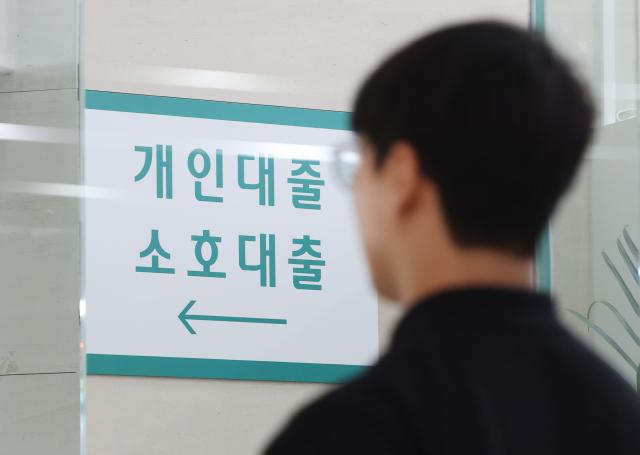
Ventanilla de préstamos en un banco comercial de Seúl. [Foto=Agencia de Noticias Yonhapnews]
Ante la continua alza de tasas de interés, las autoridades financieras aparentemente fortalecerán las medidas de protección para reducir la carga de intereses de los deudores vulnerables. El plan contempla ampliar la oferta de financiamiento de política social y créditos hipotecarios respaldados por el Estado, simultáneamente con el impulso hacia una mayor expansión de créditos a tasa fija por parte de las instituciones bancarias.
Según información del sector financiero del 27 de septiembre, la Comisión de Servicios Financieros está analizando medidas para ampliar la oferta de productos de financiamiento social como Hatstallón, Bogeumsari y Didimdol, así como créditos hipotecarios respaldados por el Estado. La intención es reducir el riesgo de variabilidad en las tasas de interés, especialmente entre deudores de bajos ingresos y con bajo historial crediticio, a medida que las tasas de mercado continúan aumentando.
El suministro de financiamiento de política social también se ampliará el próximo año. Para los créditos de pequeño monto a largo plazo dirigidos a personas con bajo historial crediticio, conocidos como "Crédito de Protección de Vida K", se invertirán 300 mil millones de wones en presupuesto estatal, con un plan de suministro total de 600 mil millones de wones.
El volumen de oferta de Hatstallón también aumentará de 5,9 billones de wones este año a 6,2 billones de wones el próximo año. Además, se están considerando ampliaciones en la oferta de créditos hipotecarios respaldados por el Estado, como Bogeumsari y Didimdol, para reducir la carga de vivienda de los sectores de menores ingresos. La Comisión de Servicios Financieros prevé presentar una propuesta adicional de aumento presupuestario relacionada con productos de financiamiento social ante el Parlamento.
Las instituciones bancarias recibirán orientación para ampliar los mecanismos que reduzcan el impacto durante períodos de aumento de tasas. El "techo de tasa de interés" es un ejemplo característico, que impide que la tasa de un préstamo suba por encima de cierto nivel. Recientemente, el Banco de Woori presentó un "techo del 7% para tasas de crédito al consumidor".
El problema radica en la competitividad de precios de productos a tasa fija. Aunque se pueda evitar el riesgo de aumento en las tasas, si la tasa que se aplica inmediatamente es más alta que la de productos variables, es difícil que los deudores opten por esta opción. Actualmente, en algunos bancos, los créditos hipotecarios a tasa fija a 10 años tienen una tasa aproximadamente 1 punto porcentual más alta que los créditos variables a 6 meses. En respuesta, las autoridades financieras planean discutir con la industria bancaria medidas para ofrecer incentivos que permitan a los bancos reducir tasas y lanzar productos a tasa fija a largo plazo.
También se anticipa que la relación deuda-servicio de estrés (DSR de estrés), que refleja la posibilidad de aumentos futuros en las tasas de interés al calcular los límites de crédito, se mantendrá por algún tiempo. El DSR de estrés es un sistema que incorpora un aumento de tasa adicional al calcular el DSR, considerando la posibilidad de que los pagos de capital e intereses aumenten debido a subidas de tasas durante el período del préstamo. Aunque reduce el dinero disponible para préstamos en el corto plazo, funciona como un amortiguador para prevenir que las obligaciones de reembolso se incrementen abruptamente si las tasas suben en el futuro.
Sin embargo, también ha surgido la observación de que reducir uniformemente los límites de crédito durante períodos de aumento de tasas podría contraer la obtención de fondos incluso entre sectores vulnerables y demandantes reales, por lo que es necesario aplicar las regulaciones de manera flexible según los ingresos y la capacidad de reembolso de cada deudor.
Kim Dae-jong, profesor de la Facultad de Administración de la Universidad de Sejong, declaró: "Durante períodos de aumento de tasas, es necesaria la expansión de créditos a tasa fija, ya que la carga de intereses de los deudores vulnerables aumenta", y agregó: "Para expandir la gestión de créditos a tasa fija por parte de los bancos, es necesario proporcionar incentivos en apoyo de financiamiento de política estatal, así como en aspectos fiscales y de financiamiento".
* Este artículo ha sido traducido por IA.