
La IA de agentes y la optimización de IA desplazan el uso desde el aprendizaje hacia nuevas aplicaciones
Fabricantes de NAND refuerzan control de precios; ventas del segundo semestre proyectadas como récord histórico
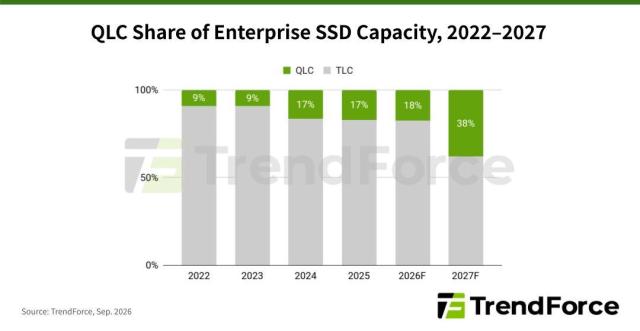
El mercado de inteligencia artificial (IA) en América del Norte se está expandiendo desde un enfoque centrado en el entrenamiento e inferencia de modelos de IA hacia aplicaciones prácticas, lo que está generando una demanda considerablemente mayor de unidades SSD empresariales (eSSD). Se prevé que la proporción de dispositivos de almacenamiento en el superciclo de semiconductores se amplíe significativamente.
Según Trendforce, empresa taiwanesa de investigación de mercado, los principales proveedores de servicios en la nube (CSP) de Estados Unidos ajustaron al alza sus proyecciones de demanda de eSSD de forma coordinada durante las últimas dos semanas, según informó la firma el día 24.
La característica más destacada de este aumento de demanda es que no solo los productos TLC de alto rendimiento que han impulsado el crecimiento del mercado en el pasado, sino también los productos QLC (celdas de cuatro niveles) con ventajas en eficiencia de costos y gran capacidad están emergiendo como nuevo motor de crecimiento.
Esto se interpreta como que los proveedores en la nube no están utilizando SSD únicamente para tareas de alto rendimiento como entrenamiento e inferencia de IA, sino que están ampliando progresivamente su rango de aplicación hacia diversas aplicaciones de IA.
Como resultado, se prevé que el volumen total de pedidos de eSSD en el cuarto trimestre de este año superará el récord histórico alcanzado en el tercer trimestre. El aumento de la demanda también está afectando las negociaciones de suministro entre fabricantes de NAND y proveedores en la nube, según el análisis de Trendforce. Los principales actores del sector NAND, incluidos Samsung Electronics, SK Hynix, Micron, Kioxia e YMTC, están fortaleciendo su control sobre la asignación de capacidad y la fijación de precios en el mercado empresarial, lo que probablemente conducirá a aumentos de precios adicionales en eSSD.
Según Trendforce, en el segundo trimestre de este año, Samsung Electronics lideró el mercado de eSSD con ventas de 14.354 millones de dólares (participación de mercado del 35,1%), seguida por SK Hynix y Solidigm con 8.631 millones de dólares (21,1%), y Micron con 6.983 millones de dólares (17,1%).
Los expertos analizan que, si bien el mercado de IA compró inicialmente eSSD en grandes volúmenes para entrenar modelos de lenguaje de gran tamaño (LLM), desde la segunda mitad de este año la demanda de eSSD está siendo impulsada por la IA de agentes en América del Norte y por la descarga de caché KV en China.
La descarga de caché KV es una técnica que resuelve el problema del uso excesivo de memoria de alto rendimiento en GPU (HBM y GDDR) durante la inferencia de LLM, moviendo datos con prioridad de procesamiento relativamente baja hacia memoria del sistema o dispositivos de almacenamiento para su reutilización. Mientras que los modelos de IA estadounidenses se concentran en maximizar el rendimiento mediante el uso activo de memoria de alto rendimiento, los modelos de IA refinados de China han reorientado sus actividades de investigación y desarrollo hacia lograr resultados óptimos mientras reducen el consumo de memoria de alto rendimiento.
Trendforce analiza que, conforme la IA de agentes se generaliza, la demanda de búsqueda de datos en tiempo real a gran escala y almacenamiento en caché está aumentando dramáticamente. Para que la IA de agentes pueda tomar decisiones y actuar de forma autónoma, debe recuperar y almacenar rápidamente un vasto contexto y datos, proceso en el cual el papel de las eSSD de alto rendimiento se proyecta que crecerá significativamente.
En este escenario, se prevé que los proveedores en la nube se concentren en aprovechar activamente QLC para lograr simultáneamente gran capacidad y eficiencia de costos. Se espera que se utilice ampliamente principalmente en la construcción de bases de datos vectoriales, componentes clave de los sistemas de búsqueda y recomendación de IA. Existe la posibilidad de que el diseño mismo de la infraestructura de IA se reorganice en torno a QLC, yendo más allá de simples cambios en los patrones de compra de uno o dos hiperscalers.
Otro eje de expansión de la demanda de eSSD es China. China está promoviendo activamente el uso de SSD QLC empresarial de gran capacidad para la descarga de caché KV, liderado por empresas como DeepSeek. El núcleo de este enfoque radica en mejorar la eficiencia de la inferencia del modelo y reducir costos mediante la transferencia selectiva de datos almacenados en caché desde la memoria del sistema a QLC de alta velocidad y gran capacidad.
Para las empresas de IA chinas que enfrentan dificultades para asegurar memoria de alto rendimiento debido a restricciones estadounidenses de exportación de semiconductores, esta optimización del sistema se prevé que será una necesidad más que una opción, y se espera que promueva aún más la adopción de QLC dentro de China. En este sentido, se proyecta que YMTC, que históricamente fue evaluado como insuficiente para competir con Samsung Electronics y SK Hynix, se beneficiará de la expansión de su participación en el mercado dentro de China.
Un ejecutivo de la industria de semiconductores comentó: "Se espera que el mercado de eSSD en el futuro continúe con una tendencia de aumento de precios hasta el cuarto trimestre de este año, mientras empresas estadounidenses y chinas impulsan independientemente la demanda y los fabricantes de NAND mantienen el control de precios".
* Este artículo ha sido traducido por IA.