
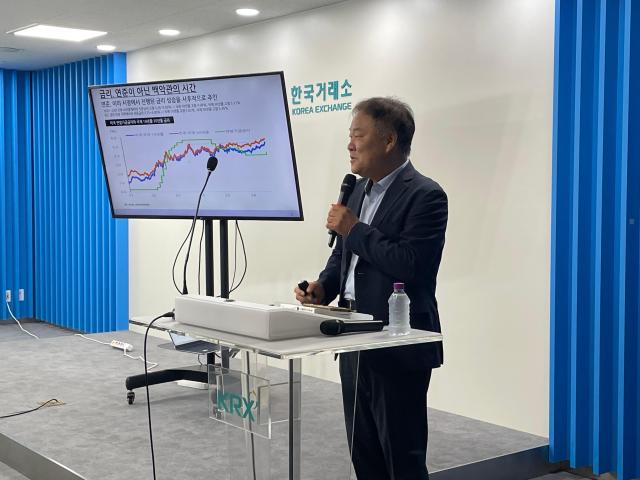
Kim Hak-kyun, director del Centro de Investigación de Shinhan Securities, diagnosticó que los recientes aumentos de tipos de interés no provienen de la política monetaria de la Reserva Federal (Fed), sino que los tipos de mercado subieron primero y posteriormente la Fed los ratificó de manera retroactiva. Señaló que el aumento de los tipos de interés a largo plazo se ve influenciado por el déficit fiscal estadounidense y la subida de los precios del petróleo derivada de la guerra en Oriente Medio, y estimó que existe la posibilidad de que tanto el precio del crudo como los tipos de interés a largo plazo se estabilicen cuando termine el conflicto. En el mercado de valores doméstico, el flujo de salida de fondos de inversores minoristas continúa, por lo que prevé que la demanda de inversores extranjeros se convertirá en una variable clave del mercado en el futuro.
Kim señaló en la rueda de prensa celebrada el 22 de septiembre en la Bolsa de Valores de Corea en Yeouido, Seúl: "A corto plazo, este momento no es tiempo de la Reserva Federal. Es tiempo de la Casa Blanca".
Kim evaluó que "el hecho de que los precios de las acciones suban a pesar del aumento de tipos de interés de la Fed demuestra que la dinámica que mueve los tipos de interés no reside en el banco central, sino en los tipos determinados por el mercado". Explicó que, mientras que convencionalmente el banco central fija el tipo de interés de referencia y el mercado lo refleja, en este caso el orden se ha invertido. Los tipos de interés a largo plazo, que tienen un vencimiento superior al tipo de referencia, reflejan no solo las perspectivas de crecimiento y precios futuros, sino también el juicio del mercado sobre la situación fiscal del gobierno, la oferta de deuda soberana y la prima de riesgo, por lo que es difícil explicar el comportamiento reciente de los tipos de interés únicamente a través de la política monetaria de la Fed.
Kim identificó la situación fiscal estadounidense como el trasfondo del aumento reciente de los tipos de interés a largo plazo. Mientras continúa el déficit fiscal estadounidense, crece la preocupación del mercado sobre la emisión de deuda soberana por parte del gobierno y la expansión del gasto fiscal, lo que puede incrementar la prima de riesgo que exige el mercado. Si la expansión fiscal continúa, puede surgir una estructura en la que los tipos de interés a largo plazo suban en el mercado independientemente de la política monetaria del banco central.
La guerra de Oriente Medio también se destacó como una variable clave que mueve los tipos de interés a corto plazo. Si el conflicto se prolonga, el aumento de precios del petróleo aumentaría la carga inflacionaria, mientras que la preocupación sobre el riesgo geopolítico continuaría generando presiones al alza en los tipos de interés a largo plazo.
Por el contrario, estimó que el entorno de tipos podría cambiar si terminara la guerra. Kim pronosticó: "Si la guerra termina, el precio del petróleo podría caer y los tipos de interés a largo plazo también podrían bajar". Explicó que si se mitiga el aumento de precios del petróleo debido a la guerra y los riesgos geopolíticos, las preocupaciones sobre la inflación y la prima de riesgo disminuirían, permitiendo que los tipos de interés a largo plazo desciendan.
Sin embargo, señaló que el riesgo de aumento de tipos de interés a largo plazo por la expansión fiscal permanece independientemente de la guerra de Oriente Medio. Si los tipos altos persisten durante un período prolongado, aumentarían la carga de intereses no solo para el gobierno, sino también para empresas y familias, lo que también podría representar una carga para la economía mundial, que ya soporta un nivel de endeudamiento elevado. En particular, explicó que si los tipos de interés a largo plazo se fijan en niveles altos, podrían afectar no solo a los mercados financieros sino también a la economía real.
En el mercado de valores doméstico, diagnosticó que los cambios en los flujos de fondos de los inversores minoristas actúan como factor que transforma la estructura de oferta y demanda. Según Kim, los fondos de inversores minoristas registraron una salida neta de 13,546.6 mil millones de wones en agosto, seguido de una salida de aproximadamente 9,830 mil millones de wones hasta el 18 de septiembre. Explicó que, a diferencia de épocas anteriores de mercados alcistas donde los fondos de inversores minoristas actuaban como principal fuente de demanda, recientemente la estructura de oferta está cambiando conforme los fondos de inversores minoristas salen del mercado.
En consecuencia, proyectó que la importancia de la demanda de inversores extranjeros crecerá. Ya que mientras continúa el volumen de ventas de inversores minoristas, la decisión de compra de inversores extranjeros puede convertirse en una variable clave que determine la oferta y demanda del mercado.
* Este artículo ha sido traducido por IA.