
Sesión de control del sistema tributario de activos virtuales en el Congreso
Tributación uniforme sin importar la naturaleza de la transacción... Los principales países del mundo diferencian por tipo
"Es necesario permitir la deducción de pérdidas acumuladas y establecer bases tributarias según el tipo de transacción"
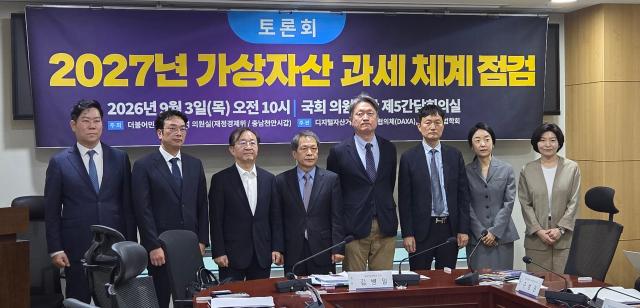
Park Jong-soo, presidente de la Asociación de Derecho Tributario de Corea del Sur y profesor de la Facultad de Derecho Especializado de la Universidad de Korea, señaló el 3 de septiembre en la 'Sesión de control del sistema tributario de activos virtuales para 2027' celebrada en el Congreso: "Aunque se establecieron las bases tributarias para ingresos de activos virtuales en la Ley del Impuesto sobre la Renta de 2020, la estructura básica de tributación uniforme no ha cambiado, a pesar de que se han implementado tres aplazamientos bajo el argumento de deficiencias en la infraestructura como la obtención de datos tributarios y la determinación del precio de adquisición".
La sesión fue organizada por el 3 de septiembre por la diputada Moon Jin-seok del Partido Demócrata Unido, miembro de la Comisión de Finanzas y Economía del Congreso, en colaboración con el Consejo de Coordinación Conjunta de Plataformas de Negociación de Activos Digitales (DAXA) y la Asociación de Derecho Tributario de Corea del Sur.
Conforme a la ley tributaria vigente, los ingresos generados por la transferencia y préstamo de activos virtuales se clasifican como otros ingresos. Se aplica una tasa impositiva del 20% al monto resultante de restar el precio de adquisición, gastos accesorios y la deducción básica de 2,5 millones de wones del ingreso anual. La tasa tributaria, incluido el impuesto sobre la renta local, es del 22%.
El profesor Park argumentó que los ingresos deben clasificarse de acuerdo con el carácter económico de la transacción. Propuso clasificar la compraventa e intercambio como ingresos por ganancias de capital, la minería como ingresos de actividad empresarial, y las recompensas por préstamo y staking como ingresos por intereses. Sugirió también que los activos virtuales recibidos mediante airdrop se diferencien en ingresos o donaciones según su carácter oneroso o gratuito.
También se identificó como problemática la equidad tributaria en comparación con otros activos de inversión. Mientras que las ganancias de capital de pequeños accionistas en acciones cotizadas nacionales están exentas de impuestos, los activos virtuales están sujetos a tributación si los ingresos anuales superan 2,5 millones de wones, independientemente del volumen de inversión.
La ausencia de deducción de pérdidas acumuladas también se presentó como una medida de mejora necesaria. El régimen que entrará en vigor el próximo año permite combinar pérdidas y ganancias de activos virtuales en el mismo período fiscal, pero no permite transferir las pérdidas restantes al año siguiente para deducirlas de futuras ganancias.
El profesor Park señaló que, dado que la volatilidad de precios de los activos virtuales es alta y la realización de pérdidas y ganancias se produce durante varios períodos fiscales, es necesario contar con mecanismos para ajustar los resultados netos por año.
Como alternativa, propuso lo que denominó impuesto sobre la renta de inversión en activos virtuales. Esta propuesta establece bases tributarias diferenciadas según el tipo de transacción (intereses, actividad empresarial, ganancias de capital, otros ingresos, entre otros), pero unifica los procedimientos de cálculo, declaración y presentación de información, similar al sistema de declaración de acciones extranjeras.
El profesor Park concluyó: "Implementar la tributación de la forma actual, sin revisar la clasificación de tipos de transacción y el tratamiento de pérdidas, es insuficiente".
* Este artículo ha sido traducido por IA.