
KOSPI atrapado en los 6.000 puntos
Según la Bolsa de Valores de Corea del 2 de septiembre, el KOSPI cerró en 6.562,72 puntos, una caída de 273,08 puntos (3,99%) respecto a la sesión anterior. Tras dos días consecutivos de alzas el día anterior, que intentaban superar nuevamente la barrera de 7.000, el índice invirtió su tendencia en apenas dos días debido al debilitamiento de los mercados estadounidenses provocado por la reanudación del enfrentamiento entre Estados Unidos e Irán durante la noche anterior.Desde el 23 de julio, el KOSPI no ha podido superar la barrera de 7.000 durante más de un mes y medio. Aunque la amplitud de las fluctuaciones se ha reducido respecto a períodos anteriores, el mercado tiene dificultades para encontrar el hilo conductor de un rebote. La volatilidad real del mercado también se ha reducido significativamente. El Índice de Volatilidad del KOSPI 200 (VKOSPI) registró 43,37 en la sesión de hoy. En comparación con el 80,78 del 3 de septiembre, primer día de negociación del mes anterior, representa una caída de aproximadamente 46,3%. El VKOSPI, que alcanzó un máximo de 82,05 el 4 de septiembre, ha disminuido constantemente desde entonces, registrando por primera vez desde mediados de abril un nivel en los 40 a finales del mes anterior.
La 'barrera de oferta' de 90 billones de inversores minoristas
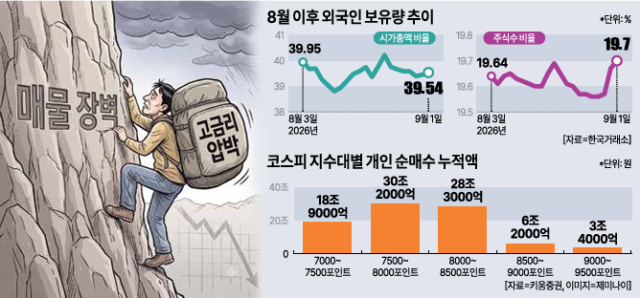
En el mercado se están presentando varios análisis e interpretaciones sobre el desempeño deficiente del KOSPI. En primer lugar, destaca la barrera de oferta de inversores minoristas. Según el análisis de Kiwoom Securities, se estima que el monto neto de compra pura de inversores minoristas acumulado en niveles de índice por encima de 7.000 puntos asciende a aproximadamente 87 billones de wones. Por tramos: se observó una compra neta de inversores minoristas de 18,9 billones de wones en el rango de 7.000 a 7.500 puntos, 30,2 billones de wones entre 7.500 y 8.000 puntos, y 28,3 billones de wones entre 8.000 y 8.500 puntos. En el rango de 8.500 a 9.000 puntos, fue de aproximadamente 6,2 billones de wones, y en el tramo de 9.000 a 9.500 puntos, de 3,4 billones de wones.La explicación es que debido a la existencia de esta oferta a gran escala, cada vez que el índice sube, surge un volumen de ventas destinado a recuperar pérdidas o recuperar el capital invertido, ejerciendo presión sobre los niveles superiores. Han Ji-young, analista de Kiwoom Securities, señaló: "La resistencia de 7.000 puntos del KOSPI es el resultado simultáneo del deterioro de múltiplos y la presión de la oferta de inversores minoristas, más que simple deterioro de los fundamentos", y añadió que "es necesario crear momentum de demanda y oferta tanto de extranjeros como de instituciones que puedan absorber la gran oferta de inversores minoristas acumulada en este nivel".
Capacidad de compra de extranjeros aproximándose a sus límites
También hay análisis que apuntan a la capacidad de compra limitada de inversores extranjeros. A partir del 1 de septiembre, la proporción de acciones mantenidas por extranjeros en el mercado KOSPI alcanzó el 19,70%, estableciendo un máximo histórico durante el período contabilizado. La proporción de capitalización de mercado mantenida por extranjeros también se acercó al 40% con un 39,54%. Con el aumento de la tasa de agotamiento de límites de extranjeros en los principales valores del KOSPI, la influencia de los extranjeros en el mercado bursátil ha alcanzado efectivamente su punto máximo.Los círculos de valores interpretan esto como el agotamiento de la capacidad de compra disponible. La idea es que cuando los extranjeros ya han llenado sus proporciones de tenencia, hay menos espacio para que afluya capital adicional. Sin embargo, también existe la perspectiva de que el estancamiento en los 7.000 puntos representa un ajuste natural después de un ascenso pronunciado, más que un límite de demanda y oferta de actores específicos como los extranjeros. Choi Hyun-jae, director del Centro de Investigación de Yuanta Securities, explicó: "Cuando el índice sube demasiado rápidamente, es necesario un ajuste de precio, y se requiere cierta pausa para poder subir de forma tendencial", agregando que "actualmente se encuentra en un proceso de absorción de la oferta".
¿Se debe al shock de tasas de interés originado en Estados Unidos?
La tendencia al alza de las tasas de rendimiento de la deuda soberana a largo plazo originada en Estados Unidos, que se está propagando a otros países principales, también se considera un factor. Esta es la interpretación de que el aumento de tasas está ejerciendo presión a la baja sobre el mercado bursátil. Comenzando con la tasa de rendimiento de la deuda soberana a 30 años de Estados Unidos que superó máximos de 19 años (por encima del 5,2%) el mes anterior, las tasas de la deuda soberana a largo plazo continúan registrando máximos históricos.El shock de tasas también continuó el día de hoy. La tasa de rendimiento de la deuda soberana estadounidense a 10 años registró el 4,788%, un máximo desde enero del año anterior. La tasa de rendimiento de la deuda soberana japonesa a 10 años también alcanzó el 3% durante la sesión, el máximo en 30 años. La tasa de rendimiento de la deuda soberana británica a 30 años también subió hasta el 5,919% durante la jornada.
Un portavoz del sector de valores señaló: "La psicología de inversión en activos de riesgo se recuperará solo si hay una pausa en las tasas de interés estadounidenses", y agregó que "para un futuro salto del KOSPI a nuevos niveles, debe preceder la estabilización del entorno de tasas de interés global".
* Este artículo ha sido traducido por IA.