
Negociaciones finales para ajustar volumen de leche de bebida para 2027-2028
Productores y lácteos enfrentados por diferencia de hasta 15.000 toneladas en volumen base
Disminución del consumo genera conflicto entre carga para la industria e ingresos agrícolas
Mientras la baja natalidad y los cambios en los hábitos alimentarios profundizan la crisis de consumo de leche blanca, las negociaciones entre ganaderos lecheros e industria láctea para determinar el volumen de reducción de leche de bebida a partir del próximo año enfrentan tensiones en la fase final. Aunque ambas partes reconocen la necesidad de reducción, no logran cerrar las diferencias sobre el volumen base que servirá de referencia para calcular los recortes, generando un enfrentamiento que se extiende hasta el vencimiento del plazo a fin de mes.
Según informó la Asociación de Promoción Lechera el 26 de agosto, la subcomisión conformada por productores e industria láctea se encuentra en negociaciones sobre ajustes de volúmenes de leche cruda por uso para aplicarse entre 2027 y 2028. Las negociaciones, iniciadas el 30 de junio, debían concluir a finales de julio, pero ante la falta de acuerdo entre ambas partes, el plazo fue extendido hasta finales de este mes.
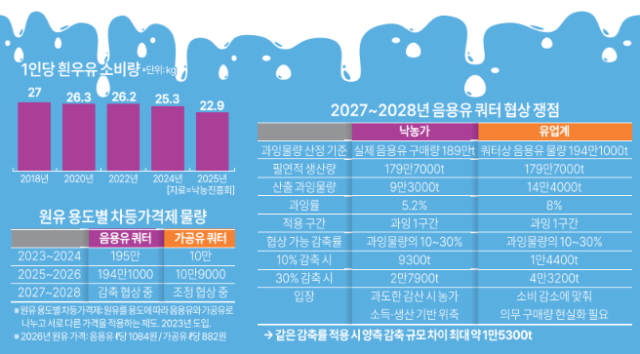
El núcleo de las negociaciones es la magnitud de la reducción del volumen de leche de bebida. Conforme al sistema de precios diferenciales por uso, la leche cruda se divide en leche de bebida, utilizada para leche de consumo directo, y leche procesada, destinada a queso, leche en polvo y otros derivados. El volumen base actual de leche de bebida es de 1.941.000 toneladas anuales. Tanto la industria láctea como los ganaderos coinciden en la necesidad de reducir este volumen, pero divergen sobre el "punto de partida" para calcular la magnitud del recorte.
La industria láctea sostiene que la reducción debe calcularse a partir del volumen base actual de 1.941.000 toneladas. Los ganaderos, en cambio, argumentan que la base debe ser aproximadamente 1.890.000 toneladas, correspondiente a las compras reales efectuadas por empresas lácteas el año anterior. Existe una brecha de cerca de 50.000 toneladas entre el volumen establecido por reglamento y las cantidades adquiridas efectivamente.
La divergencia se amplía cuando se aplican las tasas de reducción en discusión. Si se aplica una tasa de reducción del exceso de entre 10% y 30% al volumen de exceso que no se genera inevitablemente por la estructura productiva (1.797.000 toneladas), según la base defendida por la industria láctea, la reducción oscilaría entre aproximadamente 14.400 y 43.200 toneladas. Según la base propuesta por los ganaderos, la reducción sería más modesta, entre 9.300 y 27.900 toneladas. Dependiendo de la tasa de reducción aplicada, la diferencia entre ambas posiciones llega a alcanzar hasta 15.300 toneladas.
La necesidad de negociar reducciones responde a una disminución persistente del consumo de leche blanca. Según datos de la Asociación de Promoción Lechera, el consumo per cápita de leche blanca el año pasado fue de 22,9 kilogramos, una disminución de 2,4 kilogramos respecto a los 25,3 kilogramos del año anterior. En comparación con los 27 kilogramos de 2016, el consumo ha caído 4,1 kilogramos en una década. La reducción de la población infantil y en edad escolar, principal segmento consumidor de leche, debido a la baja natalidad, combinada con cambios en los hábitos dietéticos, continúa contrayendo el mercado de leche blanca.
La industria láctea argumenta que los volúmenes obligatorios de compra de leche de bebida deben ajustarse a la situación real del mercado, que ha experimentado una reducción en la demanda. La adquisición de leche cruda por encima de la demanda genera pérdidas e inventarios cuando los excedentes se convierten en leche en polvo y otros productos. Además, la industria enfrenta la presión creciente de importaciones de leches esterilizadas y productos lácteos de menor precio en el mercado interno.
La posición de los ganaderos es diferente. Sostienen que una reducción adicional basada en el volumen reglamentario de 1.941.000 toneladas es excesiva, cuando las compras reales ya están aproximadamente 50.000 toneladas por debajo de ese volumen base. Particularmente, el precio de la leche cruda para bebida es de 1.084 wones por litro, superior al de la leche procesada (882 wones). Cada disminución significativa en la cuota de leche de bebida reduce inevitablemente los ingresos que perciben los ganaderos. En un contexto de aumento de costos de producción y reducción del número de explotaciones ganaderas, una reducción abrupta amenaza con debilitar aún más la base de producción de leche cruda nacional.
En negociaciones anteriores, el volumen de leche de bebida ya fue reducido una vez. En la negociación de 2024 para aplicación entre 2025 y 2026, el volumen de leche de bebida se redujo de 1.950.000 a 1.941.000 toneladas, una disminución de 9.000 toneladas. En compensación, el volumen de leche procesada aumentó de 100.000 a 109.000 toneladas, también en 9.000 toneladas.
Esta vez, aunque la tendencia a la baja del consumo de leche blanca continúa haciendo más evidente la necesidad de reducción adicional, las negociaciones se prolongan debido a los intereses contrapuestos de ambas partes en torno al volumen base de cálculo. Si la subcomisión logra un acuerdo a finales de este mes, los nuevos volúmenes entrarán en vigor a partir de enero del próximo año, tras ser aprobados por la junta directiva de la Asociación de Promoción Lechera.
* Este artículo ha sido traducido por IA.