
Se calcula la línea base para el próximo año aplicando la tasa de aumento promedio de 10 años al resultado de liquidación de 2025
El tamaño de los ingresos adicionales se dará a conocer a finales de este mes; los ingresos excedentes se confirmarán en el recálculo de septiembre
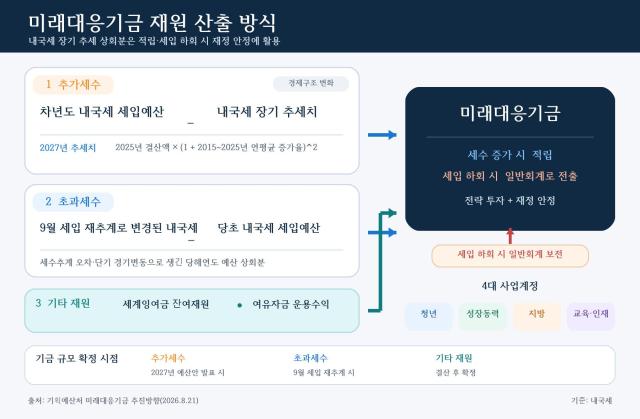
El Gobierno presentó este plan el 21 de agosto en la primera reunión de la Estrategia de Gestión Financiera celebrada en el Edificio Central del Gobierno en Seúl, bajo el título "Plan de implementación del fondo de respuesta futura".
La fuente clave del fondo son los "ingresos adicionales". Si el presupuesto de ingresos tributarios internos del próximo año supera la tendencia de aumento de los últimos 10 años, la diferencia se transferirá del presupuesto general al fondo.
Los ingresos adicionales se calculan basándose en los impuestos internos totales sin extraer por separado el monto real de recaudación fiscal de la industria de semiconductores o el aumento del impuesto sobre la renta corporativa. Sin embargo, se excluyen del cálculo los impuestos especiales sobre licores y los impuestos especiales para zonas rurales y pesqueras que no se incluyen en los ingresos del presupuesto general, así como el impuesto sobre educación, el impuesto sobre bienes inmuebles y el impuesto sobre transporte, que se distribuyen para propósitos específicos.
La tendencia a largo plazo se calcula aplicando la tasa de aumento anual promedio de los últimos 10 años al resultado de liquidación de los impuestos internos de dos años antes del año en cuestión. Para la tendencia de 2027, se aplicará la tasa de aumento anual promedio de 2015 a 2025 durante dos años al resultado de liquidación de 2025.
El Gobierno estableció 10 años como base de referencia para incluir tanto los períodos de auge como los de recesión en el ciclo de la industria de semiconductores, que típicamente fluctúa en ciclos de 3 a 5 años. Los funcionarios explican que al tomar como principal fuente de financiamiento del fondo los ingresos que superan el promedio a largo plazo en todo el ciclo completo de la economía industrial y macroeconómica, en lugar de simples errores de estimación de ingresos de un solo año, se asegura la sostenibilidad.
Los "ingresos excedentes" generados cuando los ingresos del año fiscal superan lo esperado se acumulan por separado de los ingresos adicionales. Si la proyección revisada de impuestos internos en el recálculo de septiembre es mayor que el presupuesto de ingresos original, la diferencia se deposita en el fondo mediante un método fuera del presupuesto de ingresos y gastos.
Mientras que los ingresos adicionales representan la cantidad que supera la tendencia a largo plazo debido a cambios en la estructura económica o grandes fluctuaciones económicas, los ingresos excedentes son montos generados por fluctuaciones económicas a corto plazo o errores de estimación de ingresos. El Gobierno planea utilizar los ingresos excedentes como recursos complementarios y operar los ingresos adicionales que superan la tendencia a largo plazo como la principal fuente de ingresos del fondo.
Los ingresos adicionales para determinar el tamaño del lanzamiento del fondo aún no se han divulgado porque las perspectivas de ingresos del próximo año no se han confirmado. El Gobierno planea presentar el tamaño de los ingresos adicionales a finales de este mes en la presentación del presupuesto para 2027 y del plan de gestión financiera nacional.
Un funcionario de la Oficina de Planificación y Presupuesto explicó: "El Ministerio de Finanzas y Economía hará público el recálculo de ingresos a finales de septiembre, cuando se anunciarán los ingresos excedentes. El superávit presupuestario y los fondos disponibles no son de gran magnitud, pero el tamaño específico se confirmará una vez se complete la liquidación de cuentas".
El superávit presupuestario se acumula en el fondo solo después de realizar la compensación de transferencias a gobiernos locales, contribuciones al fondo de fondos públicos y amortización de bonos del Estado. Los beneficios obtenidos de la operación de los fondos disponibles del fondo en bonos, acciones y otros instrumentos también se utilizan como recursos.
Si el presupuesto de ingresos cae por debajo de la tendencia a largo plazo o se produce un déficit fiscal, el flujo de fondos se mueve en la dirección opuesta. Los fondos disponibles acumulados en el fondo se transfieren al presupuesto general para fortalecer la capacidad fiscal. Este es un mecanismo para mitigar la gestión fiscal procíclica, donde el aumento de ingresos durante períodos de bonanza conduce a una expansión fiscal y durante períodos de recesión es necesario reducir el gasto bruscamente.
El fondo se estructura como una cuenta consolidada y cuatro cuentas operativas: juventud, impulso del crecimiento, gobiernos locales y educación y talento. Los recursos se invertirán en empleo y vivienda para jóvenes, inteligencia artificial, tres megaproyectos, tecnologías futuras, mejora de las condiciones de vida en regiones locales y educación superior y educación permanente.
La Oficina de Planificación y Presupuesto gestionará el fondo general y los ministerios pertinentes ejecutarán los proyectos bajo su responsabilidad en un enfoque multiministerial. Se planea operar los fondos disponibles a través de un gestor de activos externo dedicado, sin crear instituciones públicas separadas ni inversión directa del Gobierno.
El Gobierno hará una consulta legislativa previa de 24 a 28 de agosto para un paquete de proyectos de ley que incluye la Ley de Fondo de Respuesta Futura y la Ley de Finanzas Nacionales. Después de pasar por una sesión del Consejo de Ministros el 1 de septiembre, se presentarán los proyectos de ley relacionados junto con el presupuesto del próximo año ante el Congreso Nacional el 3 de septiembre.
* Este artículo ha sido traducido por IA.