
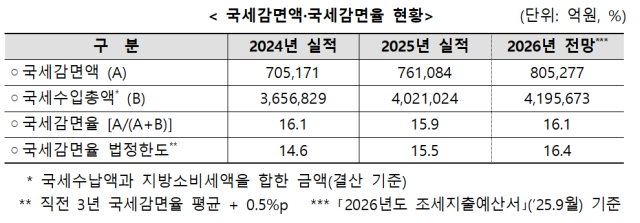
El Gobierno informó el 21 de agosto que presentó ante el Parlamento, el pasado 18 de agosto, un informe de gasto tributario por primera vez conforme a la Ley de Limitación de Incentivos Fiscales enmendada.
Según el Ministerio de Hacienda y Economía, el monto de exención fiscal nacional del año pasado fue de 76,1 billones de wones, lo que representa un aumento de 5,6 billones de wones respecto al año anterior. Este incremento se atribuye al aumento en deducciones tributarias por gastos en investigación y desarrollo, deducciones tributarias de inversión integral y deducciones tributarias de empleo integral.
El rubro con mayor monto de exención fue la deducción especial de ingresos y deducción tributaria especial por primas de seguros, que alcanzó los 7,253 billones de wones. Le siguieron la deducción de primas de pensión con 4,758 billones de wones, el subsidio de apoyo al trabajo con 4,637 billones de wones y la deducción de ingresos por uso de tarjetas de crédito y similares con 4,324 billones de wones.
La tasa de exención fiscal nacional es del 15,9%, lo que representa una reducción de 0,1 puntos porcentuales respecto a la proyección anterior del 16,0%. Aunque el año pasado se superó el límite legal establecido en 15,5% por 0,4 puntos porcentuales, el Gobierno proyecta que este año se mantendrá dentro del límite legal.
Respecto a once programas principales de gasto tributario en el ámbito del impuesto sobre la renta, se realizó un análisis sobre la distribución del gasto tributario y la carga tributaria según los deciles de ingresos. Los resultados muestran que a mayor nivel de ingresos (deciles más altos), mayor es tanto la distribución del gasto tributario como la carga tributaria definitiva. Además, se observó que la proporción de contribuyentes de altos ingresos es más elevada en la carga tributaria definitiva que en el gasto tributario.
Las deducciones por primas de seguros, deducciones de cuentas de pensión y deducciones por gastos de educación presentaron una mayor distribución en el décimo decil. Por otra parte, el subsidio de apoyo al trabajo y la exención tributaria de ingresos para trabajadores del sector mediano se concentraron principalmente en los deciles siete e inferiores.
* Este artículo ha sido traducido por IA.