
Acciones semiconductoras coreanas bajo presión tras desplome en el mercado estadounidense
Reducción de inversión en IA por cese de apoyo financiero de Nvidia
Google y AMD diversifican demanda; fabricantes coreanos responden con contratos a largo plazo
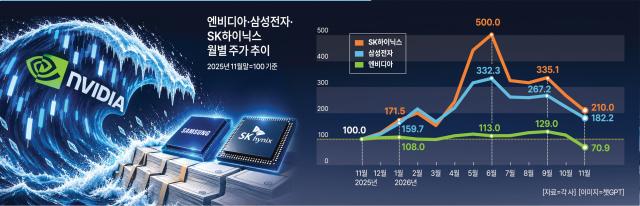
Mientras las acciones semiconductoras estadounidenses se desplonan, la industria semiconductora coreana enfrenta un golpe adicional con el cese del financiamiento circular de Nvidia, lo que genera preocupaciones sobre si el superciclo del sector perderá impulso. Los analistas advierten que si el superciclo —que ha impulsado resultados «históricos»— se detiene, las acciones semiconductoras coreanas perderán su motor de crecimiento y continuarán en caída. Sin embargo, empresas como Samsung Electronics y SK Hynix, que han experimentado recesiones en el pasado, han mitigado los riesgos al suscribir contratos de suministro a largo plazo con grandes empresas tecnológicas basados en transacciones reales, además de adoptar una postura cautelosa respecto a la expansión de plantas, lo que sugiere que sus fundamentos empresariales se mantienen resilientes.
Según reportes de la industria del 22 de este mes, las acciones semiconductoras estadounidenses enfrentan un «viernes negro». El 20 de este mes (hora local), en la bolsa de Nueva York, el índice de semiconductores de Filadelfia se desplomó 10,73 %, y Nvidia, el principal valor del sector, cayó 14,01 % hasta cerrar a 125,53 dólares por acción, registrando su mínimo en 52 semanas. La empresa devolvió completamente las ganancias acumuladas durante más de un año.
La principal razón del desplome de las acciones semiconductoras estadounidenses se atribuye al cese del financiamiento circular que el exdirector general de Nvidia, Jensen Huang, había impulsado para prolongar el auge de la inteligencia artificial.
Nvidia ha proporcionado financiamiento a clientes como OpenAI y CoreWeave mediante inversiones de capital, arrendamiento de centros de datos de IA y garantías de préstamos. Con esos fondos, los clientes adquirían unidades de procesamiento gráfico (GPU) de Nvidia, lo que se registraba directamente en los ingresos de la empresa.
Según los datos de resultados del tercer trimestre publicados por Nvidia, se confirma que la empresa estructuró un financiamiento circular de aproximadamente 230 mil millones de dólares (alrededor de 310 billones de wones), que incluye 110 mil millones de dólares en inversiones de capital y 118 mil millones de dólares en exposición de riesgo de garantías, incluyendo apoyo crediticio.
El exdirector Huang proyectaba un crecimiento sostenido de la industria de IA y ampliaba el panorama. Sin embargo, Colette Kress, la directora general interina de Nvidia con antecedentes en finanzas, adopta una postura negativa hacia la estructuración de financiamiento circular.
Según el Wall Street Journal, Kress, en su carácter de directora general interina, participó en la reducción de las garantías para el Proyecto Ohio de OpenAI a menos de la mitad de lo originalmente discutido, lo que sugiere que el apoyo financiero de Nvidia a empresas de IA disminuirá considerablemente. De hecho, la plataforma de financiamiento de segunda generación de 500 mil millones de dólares estructurada por Nvidia con seis grandes instituciones financieras no había registrado ningún préstamo formalizado al 13 de este mes.
El sector de valores expresa preocupación de que con la reducción acelerada de inversiones de Nvidia, disminuirán las compras de GPU y las inversiones en centros de datos de IA, lo que a su vez reducirá la demanda de memoria de alto ancho de banda (HBM) y memoria de propósito general. Si estas preocupaciones se materializan, se espera que las acciones de SK Hynix, que tiene una proporción de ingresos relativamente mayor dependiente de Nvidia en comparación con Samsung Electronics, reaccionen de manera más sensible.
En la memoria NAND flash, ya se observan señales de quiebre del superciclo. La empresa de investigación de mercado taiwanesa Trendforce proyecta una caída de hasta 5 % en los precios de contrato de NAND para el primer trimestre del próximo año en comparación con el trimestre anterior. Esto adelanta en aproximadamente tres meses el punto de inflexión de caída que anteriormente se proyectaba para el segundo trimestre. Esta situación se debe a que los proveedores de servicios en la nube chinos, que no pueden obtener GPU, están reduciendo los pedidos de memoria. También se prevé que la tasa de crecimiento del precio de venta promedio (ASP) de la memoria DRAM de propósito general para el próximo año será más lenta, proyectándose entre 5-10 % para el segundo trimestre y entre 3-8 % para el tercer trimestre, en comparación con el año en curso.
Sin embargo, existe un contraargumento que señala que es prematuro declarar el fin del superciclo, dado que la demanda de IA continúa expandiéndose de manera sostenida. Por ejemplo, los compromisos relacionados con la capacidad de suministro y producción de Nvidia en el tercer trimestre aumentaron de 279 mil millones de dólares en el trimestre anterior a 390 mil millones de dólares. Independientemente de la reducción del apoyo financiero, la demanda de HBM que Nvidia solicitó a Samsung Electronics, SK Hynix y Micron se mantiene sólida.
También existe análisis que sugiere que aunque la demanda generada por Nvidia disminuya, aumentará la demanda de otras empresas como Google y AMD, permitiendo que el auge continúe. El banco de inversión UBS proyecta que la proporción de Nvidia en la demanda global de HBM disminuirá de 60 % este año a 41 % el próximo, mientras que las proporciones de Google (18 % a 30 %) y AMD (7 % a 13 %) aumentarán.
Las empresas semiconductoras coreanas, que sufrieron reveses en 2017 durante el auge semiconductor debido a una dependencia excesivamente alta de las grandes empresas tecnológicas, ahora se preparan para recesiones mediante contratos de suministro a largo plazo. Samsung Electronics ha suscrito contratos de suministro a largo plazo de memoria con diez grandes clientes y está en negociaciones con otros diez. El volumen de producción de HBM para 2027 ya está completamente reservado. SK Hynix ha celebrado contratos de suministro a largo plazo con 14 grandes clientes. Los volúmenes de contrato asegurados representan más de la mitad de la capacidad de producción total para 2027 y 2028, y al incluir la demanda en negociación, se informa que los volúmenes de DRAM y HBM están efectivamente completamente reservados hasta 2029.
* Este artículo ha sido traducido por IA.