
Los bancos incrementan depósitos en 98 billones de wones y las cajas de ahorros en 5 billones, en contraste con el sector mutualista
El sector mutualista se debate entre la competencia de tasas de interés y las restricciones regulatorias en préstamos inmobiliarios
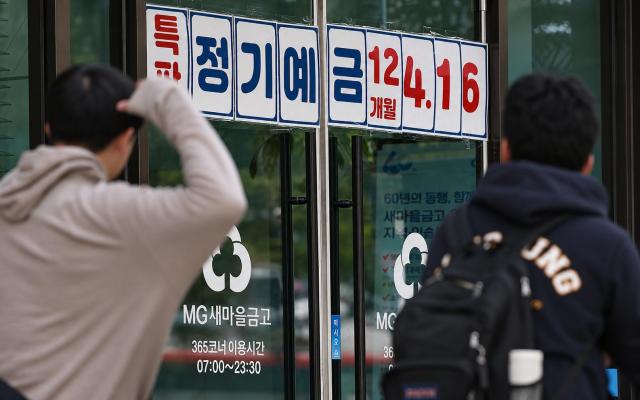
Mientras que los bancos y las cajas de ahorros aumentaron sus depósitos, el sector de instituciones mutualistas sufrió una salida de fondos cercana a 23 billones de wones hasta septiembre de este año. En un contexto donde el margen operativo se ve limitado por restricciones en los créditos y exigencias de solidez financiera, la competencia acelerada por las tasas de depósito entre bancos y cajas de ahorros agudiza la presión sobre las instituciones mutualistas. Estas deben mantener su base de captación de fondos mientras controlan sus costos de financiamiento.
Según datos del Sistema de Estadísticas Económicas (ECOS) del Banco de Corea del Sur publicados el 22 de noviembre, el saldo de depósitos del sector mutualista alcanzó 908,6 billones de wones al cierre de septiembre. Esta cifra representa una disminución de 22,8 billones de wones (2,4%) respecto al cierre del año anterior, cuando totalizaba 930,9 billones de wones.
Por tipo de institución, las Cooperativas de Vivienda Saemaul registraron la mayor caída, con una disminución de 12,9 billones de wones respecto a fin de año anterior. Las instituciones mutualistas que incluyen cooperativas agrícolas y pesqueras regionales redujeron sus depósitos en 6,6 billones de wones, mientras que las cooperativas de crédito disminuyeron en 3,4 billones de wones.
En contraste, el sector bancario y de cajas de ahorros registró un crecimiento en la captación de fondos. El saldo de depósitos en moneda local de los bancos comerciales alcanzó 2.287,9 billones de wones al cierre de septiembre, superior en 98,2 billones de wones al saldo de 2.189,7 billones de wones registrado a fin del año anterior. Durante el mismo período, las cajas de ahorros aumentaron sus depósitos en 5,2 billones de wones, llegando a un saldo total de 104,2 billones de wones. Esta tendencia contrasta claramente con la del sector mutualista.
Ante la reducción de depósitos en el sector mutualista, otras instituciones financieras elevan activamente sus tasas de depósito para captar fondos. El sector mutualista, necesitado de mantener su base de clientes, se ve obligado a considerar la competencia de tasas de interés en este entorno.
Según la Federación de Bancos de Corea del Sur, la tasa máxima de los depósitos a plazo representativos (12 meses) de los cinco principales bancos —KB Kookmin, Shinhan, Hana, Woori y NH Nonghyup— se ubica en el rango de 3,60% a 3,65% anual. Esta cifra ha aumentado respecto a julio, cuando oscilaba entre 2,90% y 3,30% anual.
Las cajas de ahorros también han iniciado alzas de tasas para retener fondos que vencen a fin de año. Según datos publicados por la Confederación Central de Cajas de Ahorros, la tasa promedio de depósitos a plazo de un año al 21 de noviembre alcanzó 3,92% anual, incremento de 0,19 puntos porcentuales respecto a dos meses atrás (3,73%). El número de productos con tasas superiores al 4% anual aumentó de 13 a 175 en el mismo período.
Sin embargo, el sector mutualista enfrenta dificultades para responder activamente a esta competencia de tasas. Con las restricciones sobre el crecimiento total de los créditos a hogares limitando la expansión de nuevas colocaciones, elevar las tasas de depósito para captar fondos podría incrementar los costos de intereses por encima de los ingresos por operaciones crediticias.
Para mantener su base de depósitos, estas instituciones deben evitar la fuga de clientes, pero sin la capacidad de expandir significativamente los créditos, tampoco pueden asumir el riesgo de captar fondos a tasas elevadas. Deben encontrar un equilibrio delicado entre la captación de fondos y la gestión de los costos de financiamiento.
Además, las cooperativas agrícolas, pesqueras y de crédito deberán cumplir a partir del próximo año nuevas limitaciones regulatorias en los créditos de financiación de proyectos inmobiliarios (project finance). Con restricciones tanto en créditos a hogares como en operaciones inmobiliarias, las instituciones deberán revisar su composición de cartera y ajustar sus estrategias de operación de fondos.
Un funcionario del sector financiero señaló: «El sector mutualista enfrenta dificultades para captar depósitos mediante alzas de tasas, debido a las restricciones crediticias y exigencias de solidez. Si la debilitación de la base de captación de fondos se prolonga, podría afectar no solo la rentabilidad, sino también el suministro de crédito accesible para los sectores populares».
* Este artículo ha sido traducido por IA.