
El encabezado muestra información del inmueble, la sección A refleja la propiedad y la sección B registra los gravámenes hipotecarios
No basta con la ausencia de hipoteca: es necesario verificar los depósitos de garantía de primer rango y los impuestos impagos
El certificado de registro civil es una hoja de vida oficial que muestra toda la información de una persona: nacimiento, matrimonio, cambios de residencia y defunción. Las propiedades tienen algo similar: el certificado de registro de propiedad.
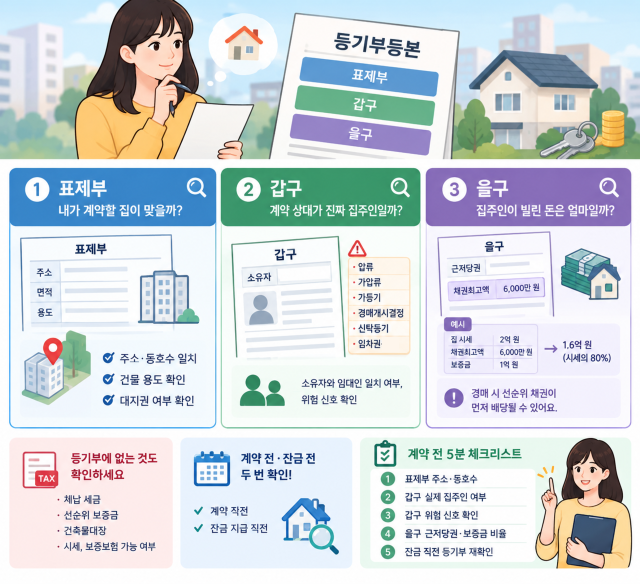
El nombre oficial del certificado de registro de propiedad es certificado de inscripción registral. Se trata de un registro público que documenta los derechos reales sobre un inmueble: dirección, área, propiedad y gravámenes. Aquí consta quién es el dueño de la casa, cuánta deuda hay garantizada con la propiedad y toda su historia. Para evitar ser víctima de estafas en compraventas o en arrendamientos, es fundamental saber analizar y verificar cuidadosamente el certificado de registro. Sin embargo, para los principiantes, este documento resulta complicado: los términos son desconocidos y los derechos reales se encuentran registrados de forma compleja.
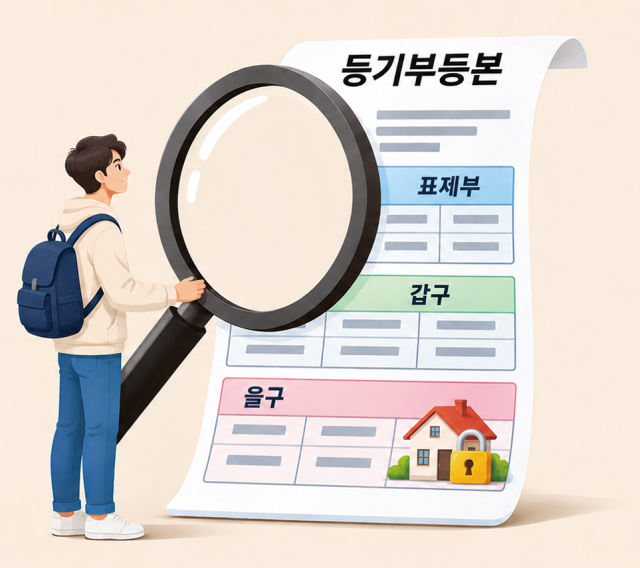
Para leer correctamente el certificado de registro de propiedad, basta con verificar tres aspectos principales: el "encabezado" que contiene la información del inmueble, la "sección A" que identifica al propietario, y la "sección B" donde constan los gravámenes hipotecarios.
① Encabezado... ¿Es esta la casa correcta para mi contrato?
En primer lugar, el encabezado. Este apartado registra la dirección, el área y el uso de la propiedad. Es necesario verificar que la dirección y el número de unidad que figuran en el registro coincidan exactamente con los de tu contrato. Si la dirección es correcta, también debe verificarse el uso del inmueble. Si la propiedad que crees que es residencial está registrada como comercio o local de servicios, pueden surgir restricciones para solicitar hipotecas o comprar seguros de depósito de garantía.
En el caso de apartamentos y viviendas multifamiliares, también es necesario revisar el derecho sobre la parcela de terreno. Este derecho es lo que el propietario del edificio tiene sobre el terreno. Si el derecho sobre la parcela no está inscrito o figura como "registro separado", debe consultarse adicionalmente el certificado de registro del terreno.
② Sección A... ¿Es el arrendador realmente el dueño?
Una vez confirmada la propiedad, el siguiente paso es identificar al dueño de la casa. La sección A contiene información relativa a la propiedad. Lo primero es verificar que el propietario actual sea la misma persona indicada como arrendador en el contrato. Si hay copropiedad, deben revisarse también los otros propietarios; y si actúa un apoderado, es necesario verificar documentos que acrediten el poder notarial. Incluso si el dueño es el correcto, no es momento para relajarse. Si en la sección A consta embargo o medida cautelar de embargo, significa que los acreedores han tomado medidas legales sobre la propiedad para recuperar su dinero. La presencia de un registro preventivo puede afectar los derechos reales en el futuro.
También debe prestarse atención a los registros de fideicomiso. Si la propiedad está en manos de una sociedad fiduciaria, primero debe verificarse quién tiene facultad para suscribir un contrato de arrendamiento. Si existe un derecho de arrendatario inscrito, existe la posibilidad de que el inquilino anterior no haya recuperado su depósito de garantía; en tal caso, es recomendable investigar los antecedentes antes de firmar el contrato. Los registros tachados en color rojo generalmente corresponden a anotaciones canceladas. Por lo tanto, es importante distinguir cuáles son los derechos actualmente vigentes.
③ Sección B... ¿Cuánta deuda hay garantizada sobre la propiedad?
Una vez verificado el contratante, es momento de revisar las deudas garantizadas sobre la propiedad. En la sección B constan los gravámenes, como las hipotecas de rango general. Cuando el propietario obtiene un préstamo garantizando la vivienda, generalmente se inscribe una hipoteca de rango general, y el registro muestra el monto máximo del crédito. El monto máximo del crédito es el límite superior de la cantidad que el acreedor (como un banco) puede cobrar preferentemente con la hipoteca. Este monto difiere del saldo real del préstamo, por lo que no es posible determinar con exactitud cuánto dinero pidió prestado el propietario basándose únicamente en la cifra registrada.
Lo crucial ocurre cuando la propiedad se vende en subasta. Si hay hipotecas de rango superior (anterior) a la posición del inquilino, el banco u otro acreedor cobrará primero, y existe el riesgo de que el inquilino no pueda recuperar completamente su depósito de garantía. Por ejemplo, supongamos una vivienda multifamiliar con valor de mercado de 20 millones de pesos que tiene una hipoteca de rango superior de 6 millones de pesos, y el nuevo inquilino deposita 10 millones de pesos en concepto de depósito de garantía. La suma total es de 16 millones de pesos, lo que representa el 80 por ciento del valor del inmueble. Si la propiedad se vende en subasta por debajo del valor de mercado o si existen otros acreedores de rango superior, la recuperación del depósito de garantía puede resultar difícil.
En las viviendas multifamiliares, los cálculos resultan aún más complejos. Aunque viven varios inquilinos, generalmente todo el edificio se registra bajo una única propiedad. Los depósitos de garantía de los inquilinos anteriores no constan completamente en el registro; por ello, es necesario verificar por separado la situación de los depósitos de garantía de rango superior.
Incluso si el registro está limpio, debe verificarse dos veces: antes del contrato y antes del pago final
El momento en que se verifica el registro de propiedad también es importante. Aunque no había problemas en el momento del contrato, antes de efectuar el pago final, el propietario puede solicitar un nuevo préstamo o transferir la propiedad. Por esta razón, es recomendable consultar el registro inmediatamente antes de firmar el contrato y nuevamente antes de hacer el pago final, para verificar si ha habido cambios. Si se acordó la cancelación de las hipotecas existentes, es importante confirmar el procedimiento de cancelación en el momento del pago final e incluir en el contrato cláusulas especiales que prohíban la constitución de nuevos gravámenes. Después de mudarse, también debe completarse el cambio de domicilio y obtener la anotación de fecha cierta. Una vez recibida la propiedad y hecho el cambio de domicilio, se adquiere derecho de oposición conforme a los requisitos legales; y si además se obtiene la anotación de fecha cierta, se asegura el derecho de preferencia de pago.* Este artículo ha sido traducido por IA.