
Potencial alcista sigue siendo el más alto en Asia pese a preocupación excesiva sobre semiconductores de memoria
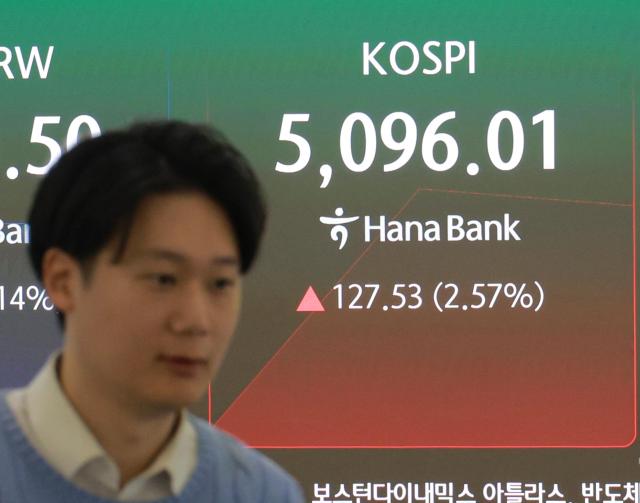
Panel informativo de la sala de operaciones de la oficina central del Banco Hana en Seúl, distrito de Jung, que muestra el tipo de cambio won/dólar y el índice Kospi la mañana del 18 de noviembre de 2026. 2026.11.18[Foto=Ha Sung-min, reportero en prácticas gkgk000920@ajunews.com]
Goldman Sachs, banco de inversión mundial, ha vuelto a rebajar su objetivo de doce meses para el índice Kospi. En apenas tres semanas, ha reducido sus expectativas de 9000 a 7500 puntos. No obstante, mantiene su criterio anterior de que el mercado de valores de Corea del Sur aún posee el mayor potencial alcista de Asia, considerando la preocupación excesiva sobre los semiconductores de memoria y las bajas valoraciones actuales.
Según la empresa global de información financiera Investing.com y otras fuentes, Goldman Sachs comunicó el 17 del presente mes (hora local) en su informe que rebajó el objetivo de doce meses para el Kospi de 9000 a 7500 puntos, una disminución del 16,7%. La recomendación de inversión se mantiene en «aumentar posición».
Esta es la segunda ocasión en un mes en que Goldman Sachs reduce su objetivo para el Kospi. La firma había elevado el objetivo a 12.000 puntos el 3 de junio, manteniéndolo durante aproximadamente cinco meses, pero lo redujo a 9000 el 25 del mes pasado, y ahora lo ha ajustado nuevamente a 7500.
La reducción del objetivo refleja una postura más cautelosa de los inversores respecto al mercado bursátil surcoreano. Aunque el mercado mostró un fuerte desempeño en la primera mitad del año, los inversores aún dudan en reflejar plenamente la mejora de los fundamentos empresariales en los precios de las acciones. Goldman Sachs señaló como factores restrictivos para el índice la mayor volatilidad en la segunda mitad del año y la desaceleración en el ritmo de revisión al alza de las perspectivas de ganancias de las empresas.
En particular, observó que el impulso de beneficios de las empresas, excluidas Samsung Electronics y SK Hynix, ha perdido fuerza. Según el informe, la previsión de tasa de crecimiento de las ganancias por acción (EPS) de las empresas cotizadas que no son estas dos compañías se elevó de un 28% en enero a un 84% en agosto, pero descendió a un 81% en el presente mes. La previsión de crecimiento del EPS para el próximo año también se redujo de un 20% en julio a un 15% el mes pasado.
La incertidumbre sobre la sostenibilidad de las perspectivas del sector semiconductor también actúa como factor limitante. Sin embargo, Goldman Sachs diagnostica que actualmente el mercado está siendo demasiado pesimista respecto a la industria de memoria semiconductores.
Goldman Sachs afirmó: «El precio actual de las acciones del sector de semiconductores de memoria de Corea del Sur refleja un escenario en el que las ganancias de consenso para el próximo año caerían un 70%» y añadió «teniendo en cuenta las declaraciones de las empresas sobre que los volúmenes de DRAM y memoria de alto ancho de banda (HBM) estarán completamente agotados hasta 2029, esta preocupación resulta excesiva».
La firma anticipa que la escasez de oferta de memoria continuará durante algún tiempo más. Proyecta que el déficit de suministro probablemente se prolongue hasta 2028 e, incluso, podría extenderse hasta 2030. No obstante, espera que la velocidad de crecimiento de beneficios se desacelere. Goldman Sachs estima que la tasa de crecimiento del EPS de Samsung Electronics y SK Hynix disminuirá de un 64% y 47% respectivamente en 2027 a un 5% y 13% en 2028.
Consideró que se pueden encontrar oportunidades de inversión más allá del sector semiconductor. Dado que las valoraciones de algunos sectores han caído a mínimos históricos, existe potencial significativo para una revaluación de precios si se confirma una recuperación económica o mejora de resultados.
Goldman Sachs también considera favorable el entorno macroeconómico. Los economistas de la firma prevén que, aunque la tasa de crecimiento económico de Corea del Sur se desacelerará el próximo año en comparación con este año, se mantendrá por encima de las perspectivas del mercado y de la tasa potencial de crecimiento a largo plazo.
Identificó además un fortalecimiento de la devolución de valor a los accionistas y la reforma de la gobernanza corporativa como impulsores adicionales de alza. Según el análisis, si las políticas de devolución de valor a los accionistas se expanden y continúa la tendencia de mejora de la gobernanza durante la temporada de asambleas de accionistas ordinarias del próximo año, es posible acelerar la resolución del «descuento de Corea». La firma considera que estos cambios no están suficientemente reflejados en los precios actuales de las acciones.
Según la empresa global de información financiera Investing.com y otras fuentes, Goldman Sachs comunicó el 17 del presente mes (hora local) en su informe que rebajó el objetivo de doce meses para el Kospi de 9000 a 7500 puntos, una disminución del 16,7%. La recomendación de inversión se mantiene en «aumentar posición».
Esta es la segunda ocasión en un mes en que Goldman Sachs reduce su objetivo para el Kospi. La firma había elevado el objetivo a 12.000 puntos el 3 de junio, manteniéndolo durante aproximadamente cinco meses, pero lo redujo a 9000 el 25 del mes pasado, y ahora lo ha ajustado nuevamente a 7500.
La reducción del objetivo refleja una postura más cautelosa de los inversores respecto al mercado bursátil surcoreano. Aunque el mercado mostró un fuerte desempeño en la primera mitad del año, los inversores aún dudan en reflejar plenamente la mejora de los fundamentos empresariales en los precios de las acciones. Goldman Sachs señaló como factores restrictivos para el índice la mayor volatilidad en la segunda mitad del año y la desaceleración en el ritmo de revisión al alza de las perspectivas de ganancias de las empresas.
En particular, observó que el impulso de beneficios de las empresas, excluidas Samsung Electronics y SK Hynix, ha perdido fuerza. Según el informe, la previsión de tasa de crecimiento de las ganancias por acción (EPS) de las empresas cotizadas que no son estas dos compañías se elevó de un 28% en enero a un 84% en agosto, pero descendió a un 81% en el presente mes. La previsión de crecimiento del EPS para el próximo año también se redujo de un 20% en julio a un 15% el mes pasado.
La incertidumbre sobre la sostenibilidad de las perspectivas del sector semiconductor también actúa como factor limitante. Sin embargo, Goldman Sachs diagnostica que actualmente el mercado está siendo demasiado pesimista respecto a la industria de memoria semiconductores.
Goldman Sachs afirmó: «El precio actual de las acciones del sector de semiconductores de memoria de Corea del Sur refleja un escenario en el que las ganancias de consenso para el próximo año caerían un 70%» y añadió «teniendo en cuenta las declaraciones de las empresas sobre que los volúmenes de DRAM y memoria de alto ancho de banda (HBM) estarán completamente agotados hasta 2029, esta preocupación resulta excesiva».
La firma anticipa que la escasez de oferta de memoria continuará durante algún tiempo más. Proyecta que el déficit de suministro probablemente se prolongue hasta 2028 e, incluso, podría extenderse hasta 2030. No obstante, espera que la velocidad de crecimiento de beneficios se desacelere. Goldman Sachs estima que la tasa de crecimiento del EPS de Samsung Electronics y SK Hynix disminuirá de un 64% y 47% respectivamente en 2027 a un 5% y 13% en 2028.
Consideró que se pueden encontrar oportunidades de inversión más allá del sector semiconductor. Dado que las valoraciones de algunos sectores han caído a mínimos históricos, existe potencial significativo para una revaluación de precios si se confirma una recuperación económica o mejora de resultados.
Goldman Sachs también considera favorable el entorno macroeconómico. Los economistas de la firma prevén que, aunque la tasa de crecimiento económico de Corea del Sur se desacelerará el próximo año en comparación con este año, se mantendrá por encima de las perspectivas del mercado y de la tasa potencial de crecimiento a largo plazo.
Identificó además un fortalecimiento de la devolución de valor a los accionistas y la reforma de la gobernanza corporativa como impulsores adicionales de alza. Según el análisis, si las políticas de devolución de valor a los accionistas se expanden y continúa la tendencia de mejora de la gobernanza durante la temporada de asambleas de accionistas ordinarias del próximo año, es posible acelerar la resolución del «descuento de Corea». La firma considera que estos cambios no están suficientemente reflejados en los precios actuales de las acciones.
* Este artículo ha sido traducido por IA.