
Lotte reduce 850.000 millones de wones en garantías, pero Hyundai aumenta 2 billones
POSCO E&C incrementa 35,8% en un año
La calidad de los proyectos y la capacidad de recuperación de efectivo son más importantes que el volumen total de financiamiento
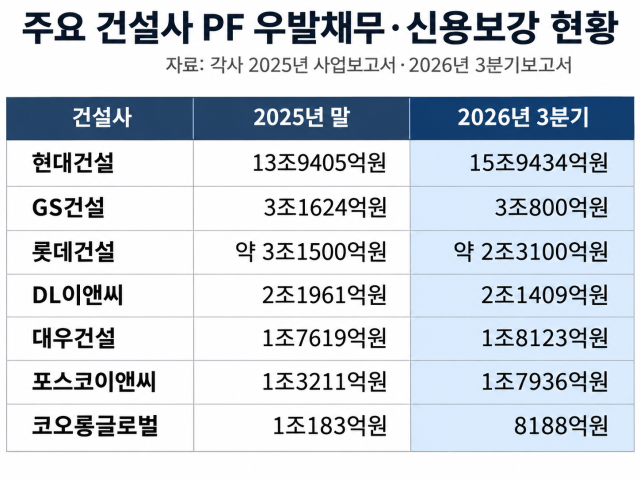
El volumen de pasivos contingentes y garantías de crédito relacionados con financiamiento de proyectos inmobiliarios (PF) de nueve de las principales constructoras del país alcanzó aproximadamente 30 billones de wones. Mientras Lotte Construction y Corelon Global redujeron sus garantías desde finales del año anterior, Hyundai Engineering and Construction y POSCO E&C las incrementaron. Analistas señalan la importancia de examinar no solo el volumen de garantías, sino también el estado de inicio de obras y venta de unidades en los proyectos, así como la capacidad de recuperación de pagos de obra.
Según el análisis de publicaciones del tercer trimestre de 2026 de nueve constructoras principales realizado por Ajou Economics el día 18, el volumen total de pasivos contingentes y garantías de crédito relacionados con PF fue de aproximadamente 30,382 billones de wones. Las constructoras analizadas fueron: Hyundai Engineering and Construction, GS Construction, Lotte Construction, Daewoo E&C, POSCO E&C, DL E&C, IPARK Hyundai Industrial Development, KCC Construction y Corelon Global.
Los pasivos contingentes relacionados con PF representan obligaciones que las constructoras podrían asumir si se incumplen condiciones contractuales, como la falta de pago de préstamos por parte del proyecto. Estas obligaciones se distinguen de los préstamos ya confirmados y vigentes.
Las garantías de crédito relacionadas con PF de Lotte Construction disminuyeron de aproximadamente 3,15 billones de wones a finales del año anterior a aproximadamente 2,31 billones de wones a finales del tercer trimestre de este año, registrando una reducción de alrededor de 840.000 millones de wones, equivalente a una tasa de disminución de aproximadamente 26,7%.
Desde que las presiones de liquidez se intensificaron durante la contracción del mercado de PF en 2022-2023, Lotte Construction ha priorizado la reducción de su exposición al riesgo de PF como objetivo financiero clave. Ha implementado reestructuraciones de canjeabilidad a través del Proyecto Charlotte, reorganización de proyectos y conversión de préstamos puente a PF principal.
Corelon Global también redujo su volumen de garantías de crédito relacionadas con PF en el mismo período de 1,018 billones de wones a 818.800 millones de wones, una disminución de aproximadamente 200.000 millones de wones. GS Construction disminuyó de 3,162 billones de wones a 3,080 billones de wones en 824.000 millones de wones, mientras que DL E&C pasó de 2,196 billones de wones a 2,141 billones de wones, una reducción de 552.000 millones de wones.
Por el contrario, las garantías de crédito relacionadas con PF de Hyundai Engineering and Construction aumentaron de 13,941 billones de wones a finales del año anterior a 15,943 billones de wones a finales del tercer trimestre de este año, un incremento de aproximadamente 2 billones de wones. Hyundai registró tanto el mayor volumen absoluto como el mayor aumento entre las constructoras analizadas.
POSCO E&C también incrementó sus garantías en el mismo período de 1,321 billones de wones a 1,794 billones de wones, un aumento de 472.500 millones de wones, equivalente a 35,8%. En comparación con aproximadamente 907.600 millones de wones a finales de 2024, el volumen actual se ha multiplicado por casi dos. Daewoo E&C pasó de 1,762 billones de wones a 1,812 billones de wones, con un incremento de 504.000 millones de wones, mientras que KCC Construction aumentó de 377.000 millones de wones a 402.200 millones de wones, con un crecimiento de 252.000 millones de wones.
El aumento en garantías de crédito no necesariamente se traduce directamente en una expansión del riesgo financiero. El volumen de garantías para PF principal puede crecer de manera normal conforme las constructoras obtienen nuevos pedidos para proyectos de renovación urbana y desarrollo. Incluso con volúmenes similares, el nivel de riesgo varía según el estado del inicio de obras, la tasa de ventas, la proporción de préstamos puente y el volumen de garantías en relación con el patrimonio neto.
La recuperación desigual del mercado de vivienda por región también constituye una variable importante. Las constructoras con alta mora en provincias o cuentas pendientes de cobro después de la finalización de obras pueden enfrentar presiones de liquidez incluso si reducen sus pasivos contingentes. Por el contrario, si los proyectos se concentran en áreas con alta demanda de ventas, el riesgo real puede ser relativamente menor aunque el volumen de garantías aumente.
Un representante de la industria de la construcción señaló: «El volumen de PF en sí es importante, pero actualmente es necesario examinar también si se trata de préstamos puente o PF principal, el grado de avance en el inicio de obras y ventas». Agregó que «la capacidad de recuperar de manera oportuna los pagos de obra y de ventas después de la finalización de proyectos se ha convertido en el factor clave que determina el flujo de efectivo de las constructoras».
* Este artículo ha sido traducido por IA.