
Seminario sobre 'La apertura de la era de los valores tokenizados y las nuevas posibilidades del mercado de capitales'
Choi In-soo, director del departamento de Shinhan Investment Securities: 'Se necesitan directrices que minimicen los vacíos de interpretación'
Hwang Hyun-il, abogado de la firma Sejong Law: 'La enmienda a la Ley del Mercado de Capitales debe aprobarse con celeridad'
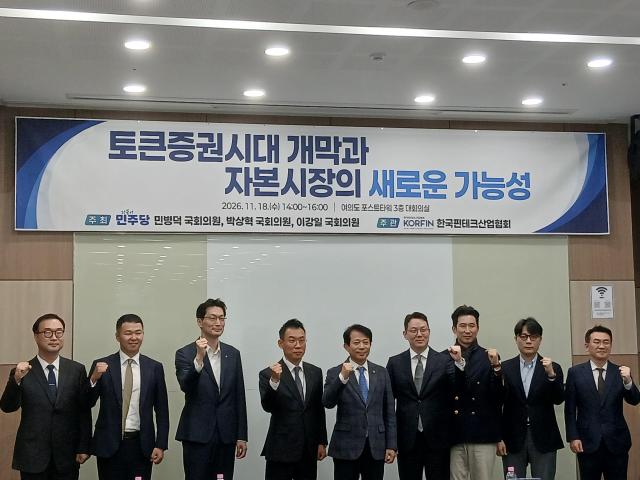
El sector de valores ha instado a que se clarifiquen con urgencia los criterios detallados, como el alcance permitido, antes de la implementación del sistema de valores tokenizados (STO) prevista para febrero del próximo año, con el fin de permitir el lanzamiento real de productos y la activación del mercado.
Choi In-soo, director del Departamento de Activos Digitales de Shinhan Investment Securities, declaró el 18 de noviembre durante el seminario 'La apertura de la era de los valores tokenizados y las nuevas posibilidades del mercado de capitales', celebrado en la Torre Post de Yeouido en Seúl: «Aunque el sistema entre en vigor el 4 de febrero del próximo año, será difícil lanzar productos inmediatamente a través del sistema de operaciones móviles (MTS)».
Choi subrayó que los valores tokenizados representan no simplemente un cambio en el empaque del producto, sino una innovación en la infraestructura de liquidación, garantía y distribución. Explicó que, aunque la tokenización de activos no aumenta directamente el rendimiento del producto en sí, cuando se combina con stablecoins y tokens de depósito en un registro distribuido, puede generar utilidad de liquidez mediante la transferencia de derechos y garantías sin interrupciones durante todo el año, así como la liquidación simultánea de valores y efectivo (DvP).
No obstante, diagnosticó que la resolución de incertidumbres normativas es urgente para que el mercado local se establezca adecuadamente. Señaló: «Las casas de valores están evaluando la comercialización de productos enfocados principalmente en bonos privados institucionales y fondos de mercado monetario (MMF) privados en consonancia con la dirección política, pero permanecen puntos ambiguos en cuanto a unidades de autorización y alcances permitidos. Es necesario especificar los límites de inversores, los requisitos de interoperabilidad entre registros distribuidos y los criterios de instituciones gestoras de cuentas de emisores para minimizar los vacíos de interpretación».
En particular, Choi identificó la institucionalización de los «valores de renta de fideicomisos no monetarios» como el primer paso fundamental para ampliar la participación del mercado tanto de casas de valores como de empresas generales. Actualmente, según la Ley del Mercado de Capitales vigente, solo se permite la emisión de certificados de renta de fideicomisos monetarios, lo que limita la tokenización de activos tangibles e intangibles como bienes raíces o derechos de propiedad intelectual, requiriendo una solución alternativa mediante la Ley de Titulización de Activos.
En la segunda sesión, Hwang Hyun-il, abogado de la firma Sejong Law, también identificó la enmienda a la Ley del Mercado de Capitales como una tarea fundamental para la emisión formal de valores tokenizados.
Hwang señaló: «La Ley de Titulización de Activos vigente restringe estrictamente a los tenedores de activos a instituciones financieras o corporaciones con auditoría externa que cumplan ciertos requisitos, bloqueando así los conductos de financiación de pequeñas y medianas empresas y empresas de tecnología. Aunque se ha llevado a cabo la modernización de los sistemas de registros distribuidos, gestión de cuentas y distribución, aún existen restricciones en los conductos de emisión que suministrarían los productos».
Enfatizó que la enmienda a la Ley del Mercado de Capitales del legislador Lee Kang-il del Partido Democrático, actualmente en trámite ante la Asamblea Nacional, debe aprobarse con celeridad. Dicha enmienda proporciona los fundamentos formales para la emisión de valores de renta de fideicomisos no monetarios, e incorpora simultáneamente mecanismos de protección al inversor tales como: evaluación a valor razonable y confirmación por auditor en casos de ausencia de cotización confiable; introducción de divulgación continua y asambleas de beneficiarios; y participación en riesgos del fideicomitente (tenencia dentro de un rango del 10% del monto emitido).
Hwang concluyó: «Si la ley de valores tokenizados ha establecido la infraestructura del mercado, la autorización de valores de renta de fideicomisos no monetarios proporciona la base legal para los productos que se construirán sobre esa infraestructura. Considerando los procesos posteriores como la adecuación de normativas de implementación tras la aprobación de la ley, es necesario llenar rápidamente las piezas faltantes del sistema».
* Este artículo ha sido traducido por IA.